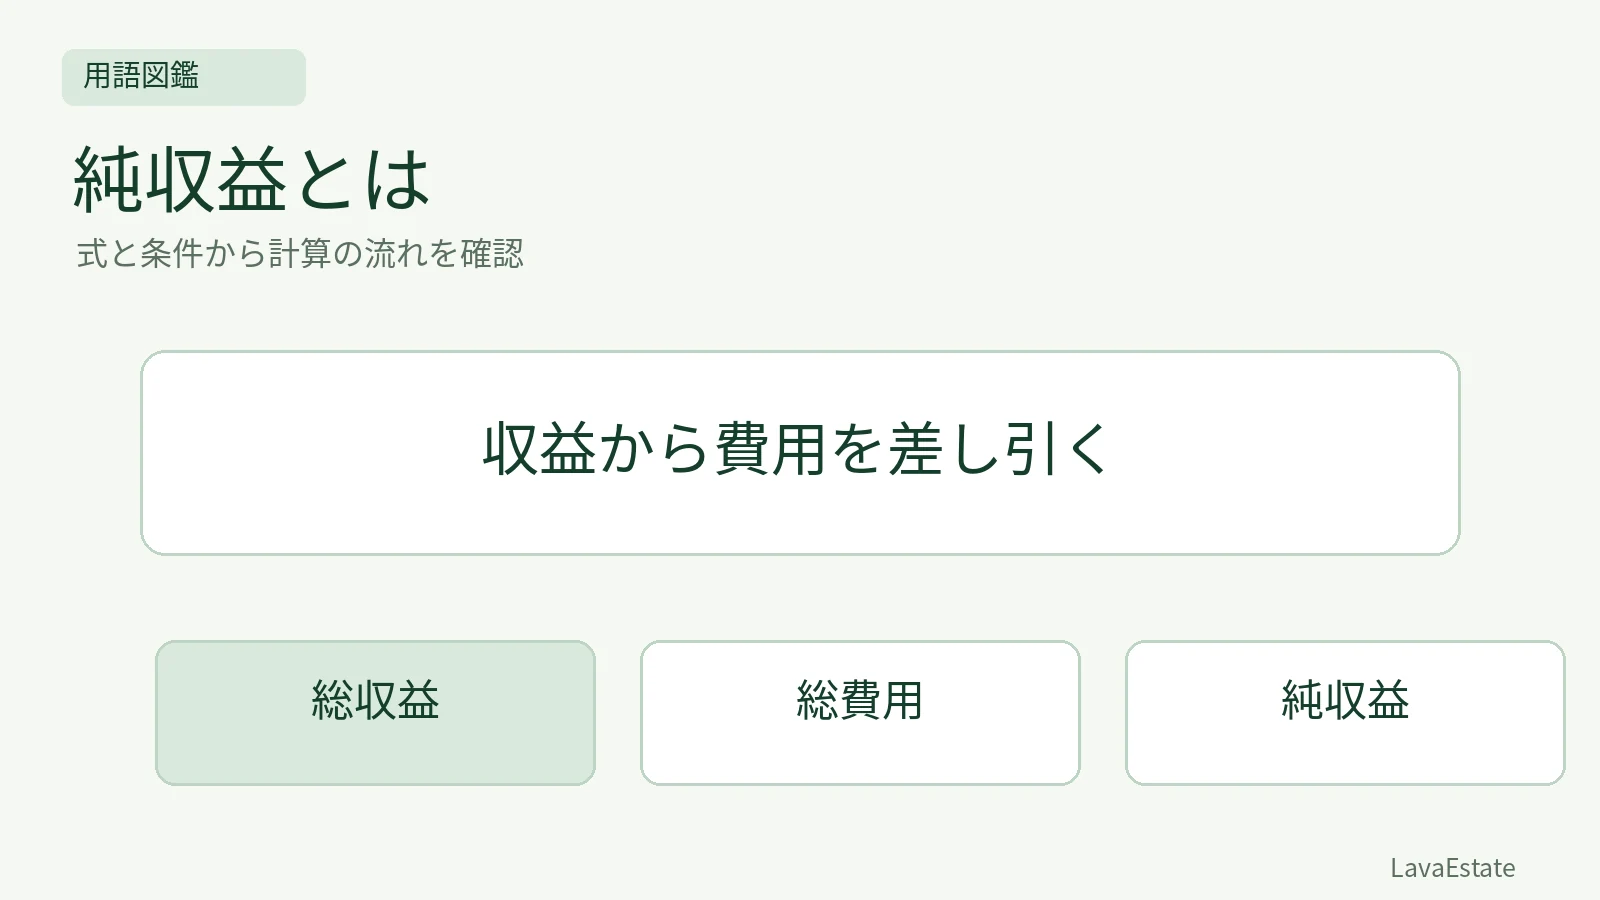
用語の整理
別名・関連表現
- 不動産の純収益
最初に、何のための収支かを示す
収益還元で使う純収益は、対象不動産が生む経済的な収益を把握するための数字です。所有者個人の借入条件や所得税等を含む資金繰りの数字と、そのまま同じにはなりません。
用語としてNOIやNCFが使われる資料でも、費用や資本的支出等の扱いが一致するかを確認します。略語が同じだから、評価基準上の純収益と必ず同額になるという理解は避けます。
満室想定から、現実に見込む総収益へ
年の満室想定賃料を1,000万円、空室・貸倒れ等の損失を100万円、その他収入を20万円とする単純例を考えます。総収益は1,000-100+20=920万円です。一時金の運用益等は、この例ではないものとします。
満室想定の数字をそのまま実際の入金や純収益と呼ばないでください。対象の契約条件、稼働の予測、賃料改定、その他収入等を整理して、どの数字を収益としたかを示します。
必要な総費用を控除する
上の例で、維持管理費、公租公課、損害保険料、必要な修繕費等の総費用を300万円と仮定すれば、純収益は920-300=620万円です。費用は何でも控除するのではなく、評価の前提に対応する項目と金額を確認します。
実際の所有者の支出が、そのまま適正な費用とは限りません。異常な一時支出や、対象と関係のない経費、将来必要な支出の欠落等を見直します。単に帳簿の経費合計を転記する作業ではありません。
単純例の項目 | 年額 |
|---|---|
満室想定賃料 | 1,000万円 |
空室・貸倒れ等の損失 | 100万円を控除 |
その他収入 | 20万円を加算 |
総費用 | 300万円を控除 |
純収益 | 620万円 |
借入返済と減価償却費の扱いに注意する
借入元本の返済は、建物を運営するための費用とは性質が異なります。資金調達条件が違う二人の所有者で、同じ不動産の収益力を比較できるように、物件の収益と所有者の資金繰りを分けます。
会計上の減価償却費も、現金支出とは一致しません。評価で用いる純収益が償却前か後か、還元利回りがどの前提に対応するかをそろえます。償却を費用に含めた上で、同じ回収分を利回り側にも重ねることを避けます。
大規模修繕等は、計算の段階を統一する
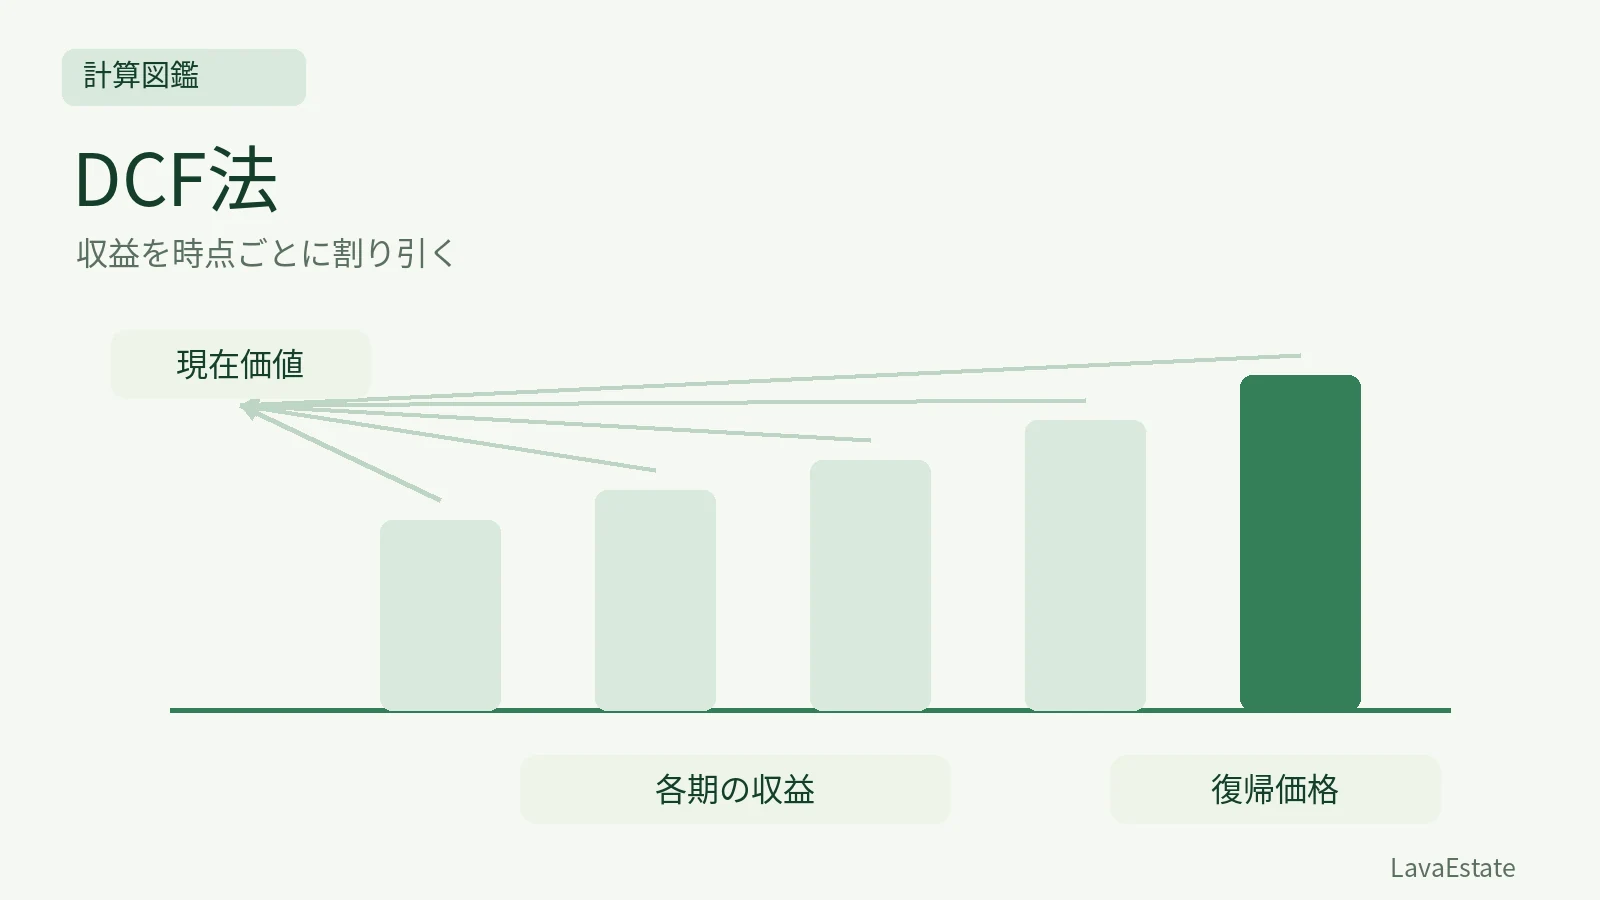
DCFでは、資本的支出やその積立等を、収益や費用のどの段階で反映しているかを明確にします。純収益からさらに控除する資料と、すでに控除済みの資料を混ぜると、同じ費用を二度引くことがあります。
この内容を問題で確かめる
この記事に関連する問題を10問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/28
- 不動産鑑定評価基準運用上の留意事項(国土交通省)確認日 2026/10/28
関連記事
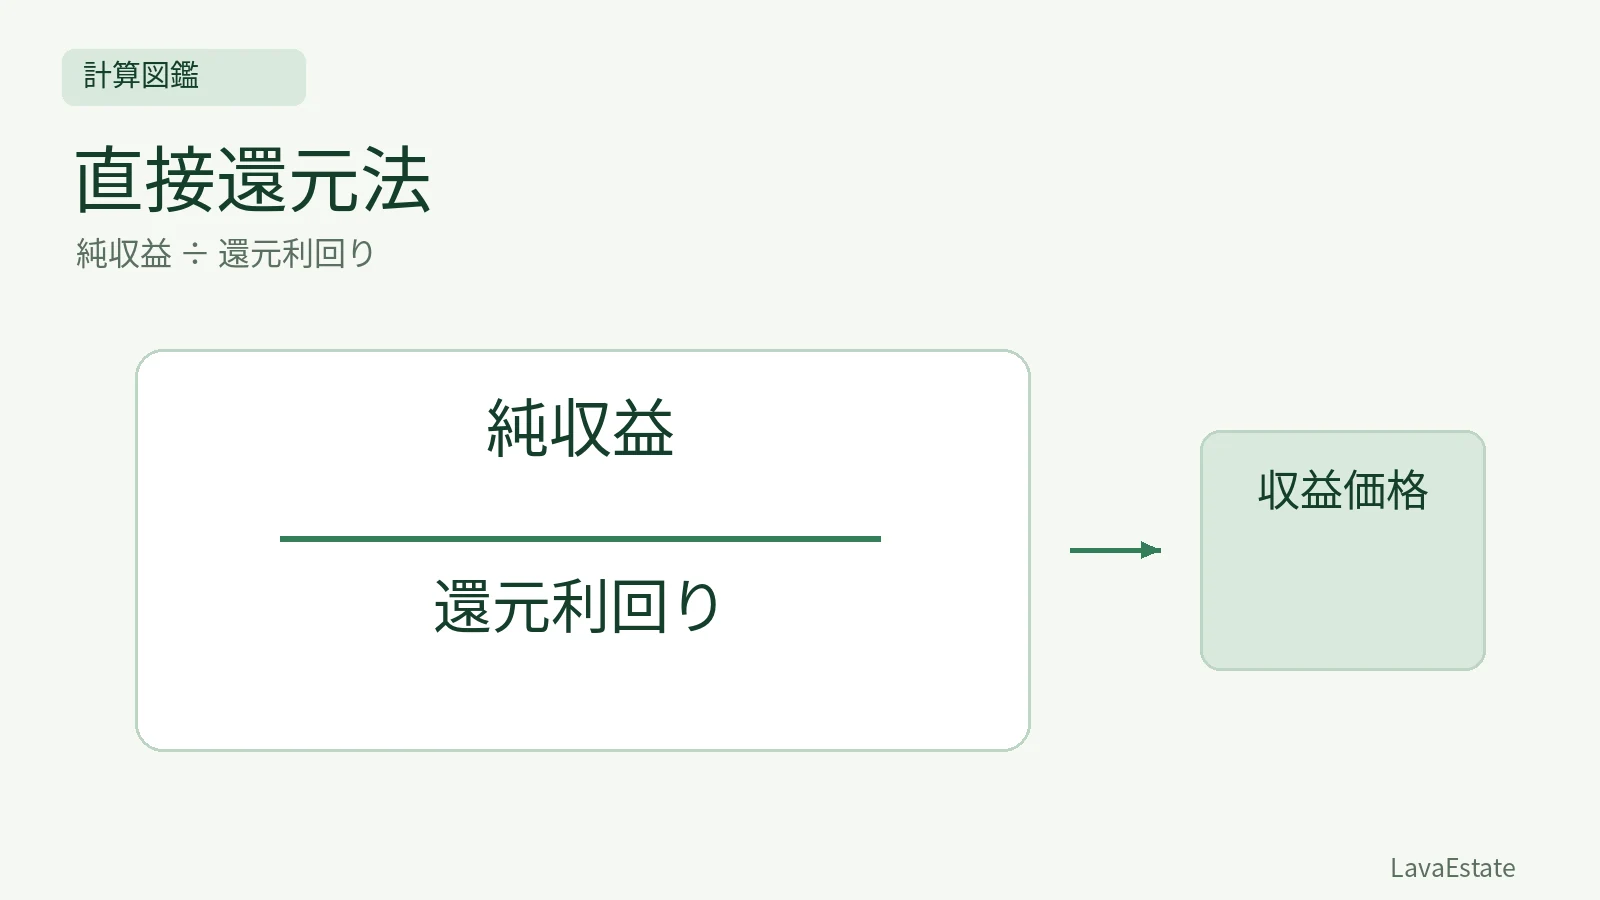
直接還元法の計算|純収益と還元利回りの対応を例題で確認
直接還元法は、一期間の純収益を対応する還元利回りで割って収益価格を求めます。年間か月間か、費用をどこまで控除した収益かをそろえてから計算します。
賃貸借契約と不動産価格|賃料・解約・修繕負担が収益に及ぼす影響
賃貸不動産では、契約書の月額賃料だけでなく、契約期間、解約、更新、一時金、費用負担等を検討します。土地や建物の所有権と、借地権・底地等の権利の態様も区別します。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →