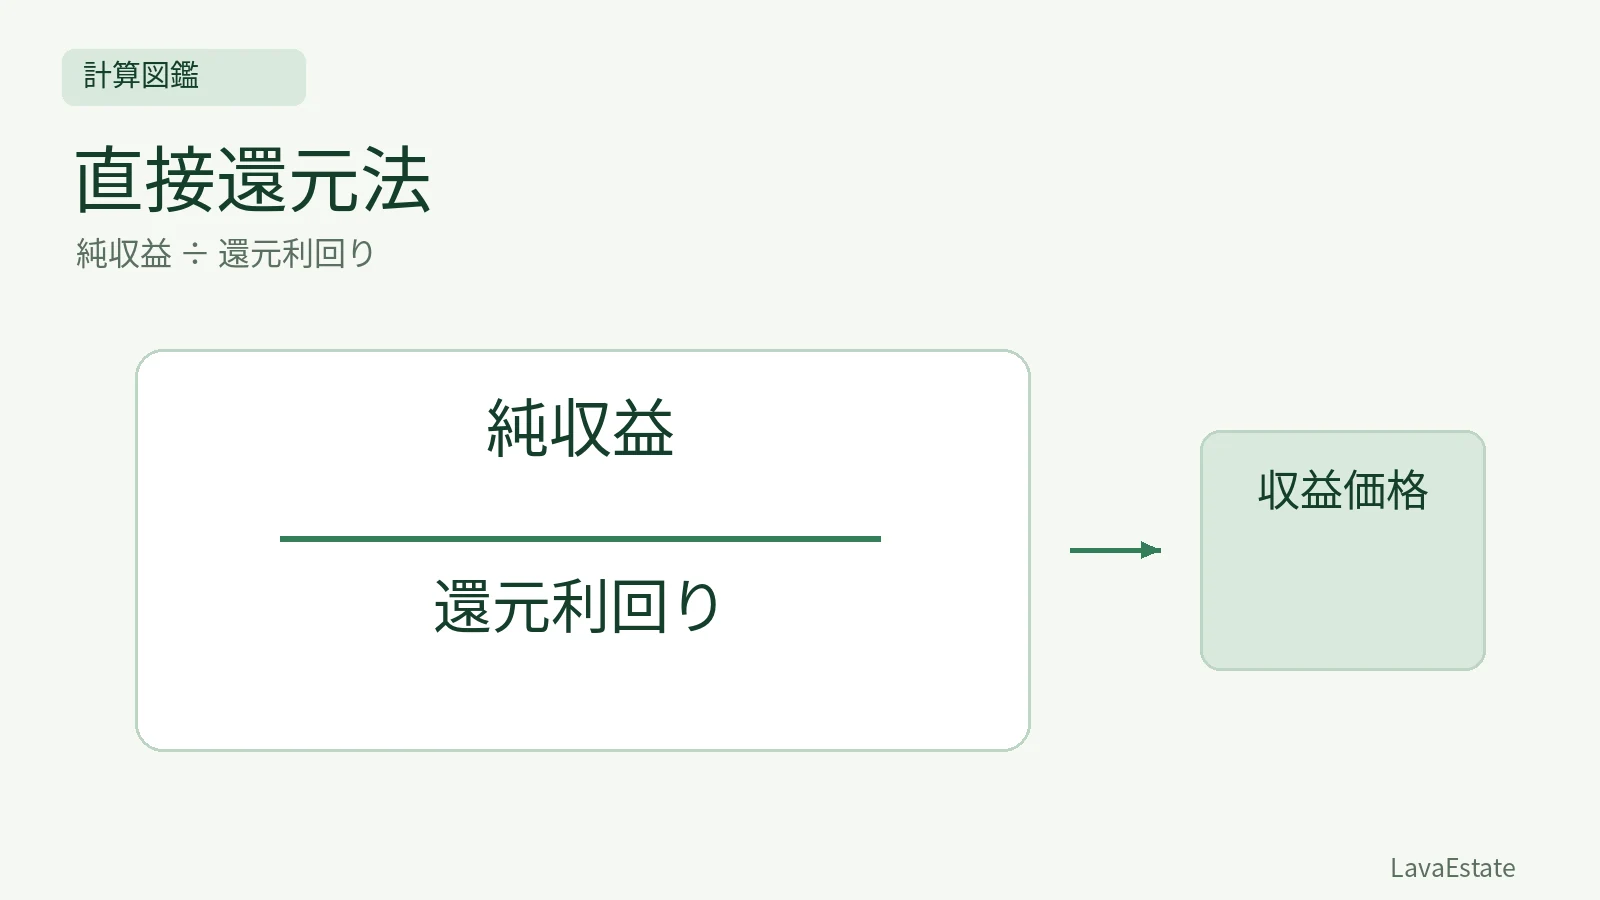
計算の要点
計算式
収益価格=一期間の純収益÷還元利回り
計算の条件
- 年間純収益(万円/年)
- 還元利回り(小数)
計算手順
- 運営収益585万円−運営費用60万円=NOI525万円
- NOI+運用益5万円−資本的支出50万円=純収益480万円
- 対応する年率4%を0.04に直す
- 480÷0.04=12,000万円
具体例
- 対応する年率: 0.04
- NOI(万円/年): 525
- 純収益(万円/年): 480
- 運用益(万円/年): 5
- 運営収益(万円/年): 585
- 運営費用(万円/年): 60
- 資本的支出(万円/年): 50
答え
12,000万円(1億2,000万円)
基本式は「収益価格=純収益÷還元利回り」
直接還元法では、一期間の純収益を還元利回りによって還元し、収益価格を求めます。年間純収益600万円、これに対応する年率の還元利回り5%、その他の調整なしなら、600÷0.05=12,000万円、つまり1億2,000万円です。5%は小数の0.05へ直して計算します。
600万円を5で割った120万円では、百分率の変換ができていません。1億2,000万円×0.05=600万円と逆算できることを確認すると、桁の間違いに気付きやすくなります。ただし、式へ入れる純収益と利回りの内容が対応していることが、計算の前提です。
家賃の合計が、そのまま純収益とは限らない
満室を前提とした賃料収入と、空室等を考慮した収益は区別します。そこからどの運営費用を控除し、さらにどの調整を行うかも確認します。総収入、運営純収益(NOI)、資本的支出等を調整した純収益を混同すると、同じ利回りで割っても価格は変わってしまいます。
例えば証券化対象不動産の収支を整理する学習例では、運営収益から運営費用を控除してNOIを求め、運用益を加え、資本的支出を控除して純収益へつなぐことがあります。設問がどの範囲を「純収益」として与えているかを読み、既に控除済みの費用を再度引かないようにします。
例題:NOIと還元する純収益を分ける
年間運営収益585万円、年間運営費用60万円、年間運用益5万円、年間資本的支出50万円とします。これら以外の調整はなく、算出した年間純収益に対応する還元利回りが4%という条件です。まずNOIは585-60=525万円/年です。
次に、純収益を525+5-50=480万円/年とします。収益価格は480÷0.04=12,000万円、つまり1億2,000万円です。NOI525万円をそのまま4%で割った13,125万円は、この設問では運用益と資本的支出の調整を落とした結果です。どの段階の収益を還元しているか、途中式に名称を付けて区別しましょう。
収益の期間と、利回りの期間をそろえる
月額純収益50万円と年率5%が与えられた場合、年間純収益は50×12=600万円です。他の調整がなければ600÷0.05=12,000万円となります。月額50万円を年率で直接割ると、対象期間が合わないため、正しい価格になりません。
また、年間賃料600万円という情報だけでは、年間純収益600万円と同じとはいえません。費用や空室等を考慮する必要があるかは問題の条件によります。「賃料」と「純収益」の言葉の違いを読み飛ばさないことが、単純な割算以上に重要です。
収入・費用を変えたときも、途中の純収益を確認
先の例で、運営費用だけが60万円から80万円へ増え、他の条件を固定するとします。NOIは585-80=505万円、純収益は505+5-50=460万円です。同じ還元利回り4%なら460÷0.04=11,500万円となり、元の1億2,000万円から500万円下がります。収入が一定でも費用の増加が価格へ関係することを、式で確認できます。
この比較も、増加した費用が既に別の項目へ織り込まれていないことが前提です。例えば修繕と設備更新に関する金額が複数箇所に出てきたら、毎年の運営費用としての支出か、資本的支出か、設問がどう区分しているかを確認します。名称が似ているからと両方を引くのではなく、同一の支出を重ねて計上していないかを検算します。純収益の定義をそろえることが、利回りの選択と計算の出発点になります。
利回りが上がると、同じ純収益の価格は下がる
純収益600万円を一定とすると、還元利回り4%では15,000万円、5%では12,000万円、6%では10,000万円です。分母が大きいほど価格は下がるため、計算結果の方向を確認できます。ただし実際の市場では、純収益の見通しと利回りが同時に変化する場合があります。この比較は、他の条件を固定した学習用の比較です。
還元利回りは、借入金利や表面利回りと同一とは限りません。収益の持続性、将来の変動、危険性などとの対応を検討して採用します。直接還元法が一期間の純収益を使うことは、将来の見通しを無視することを意味しません。複数期間の純収益と復帰価格を明示して割り引くDCF法との違いも、収益の期間と表し方から整理してください。
収益還元法の確認
収益還元法は、不動産から期待される純収益に着目して収益価格を求める手法です。直接還元法では一期間の純収益を還元利回りで還元し、DCF法では保有期間中の純収益と復帰価格を現在価値に割り引きます。総収益と純収益、還元利回りと割引率を分けます。
間違えやすい点
利回り5%は計算では0.05です。また、直接還元法の純収益を、費用控除前の賃料収入と取り違えないでください。
例で確かめる
年間純収益600万円、還元利回り5%、他の調整がない場合、収益価格は600万円÷0.05=1億2,000万円です。
基礎確認用の補足教材。確認問題に用いる基準は各問題に表示しています。
- 不動産鑑定評価基準・運用上の留意事項:総論第7章第1節 収益還元法
この内容を問題で確かめる
この記事の内容を、オリジナル3問で確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
お試しは登録なしで利用できます。登録すると、このブラウザのお試し結果を引き継いで復習できます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準運用上の留意事項(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/27
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →