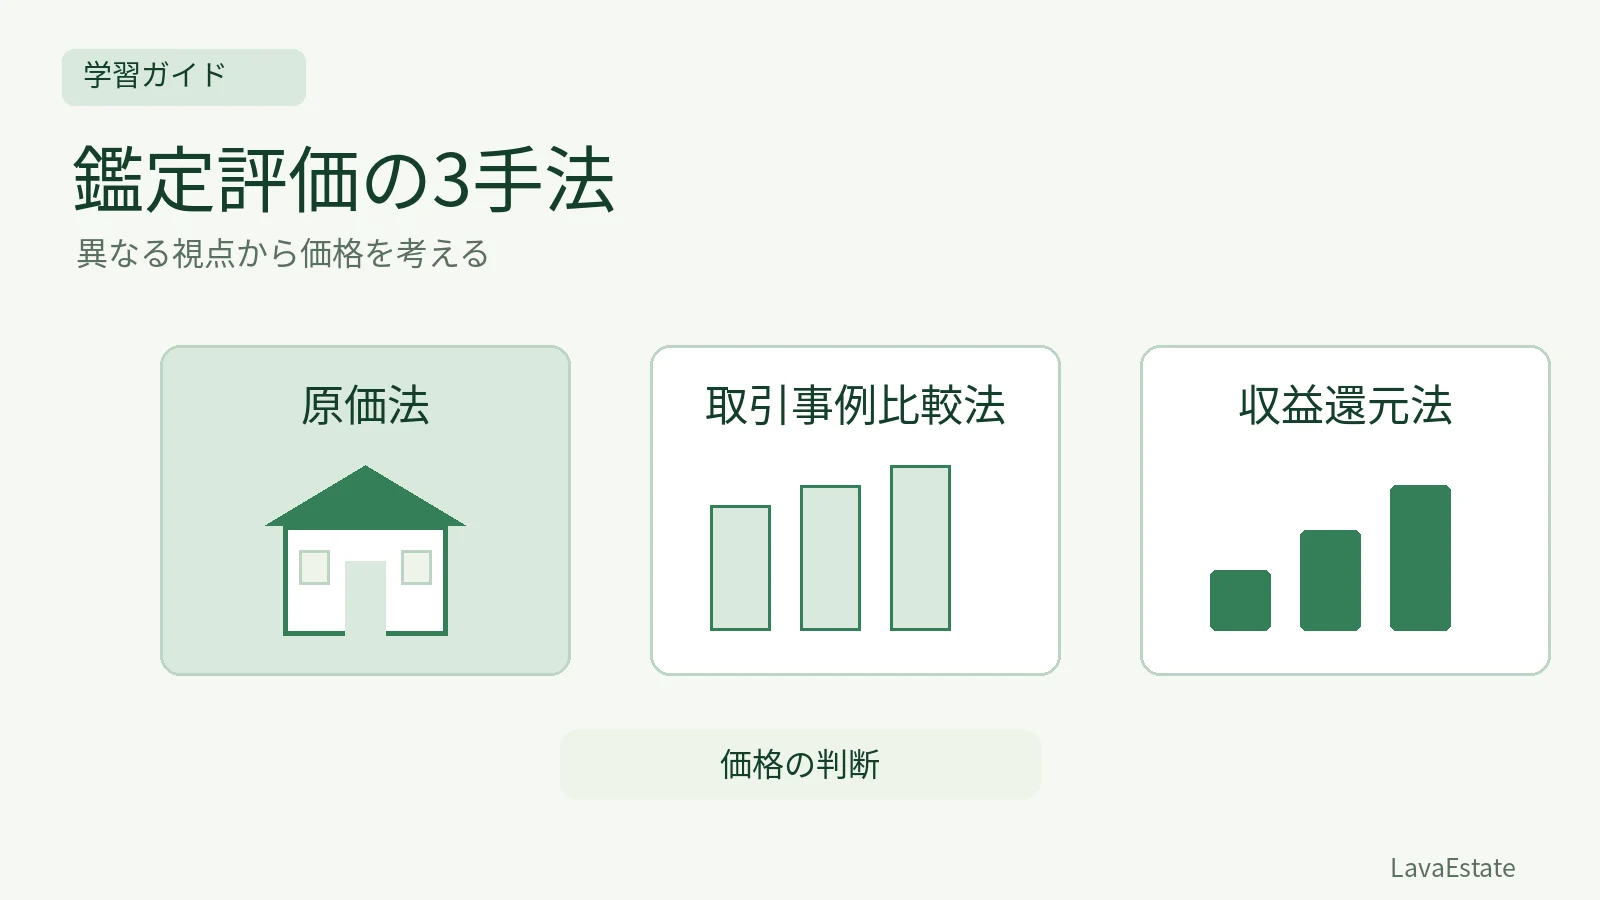
三手法は、違う物件を評価するための専用箱ではない
原価法は新築だけ、取引事例比較法は土地だけ、収益還元法はビルだけ、と固定すると手法の関係を誤ります。対象の種類や利用状態、得られる資料などに応じて、どの方法を適切に適用できるかを検討します。一つの不動産について、異なる角度から価値を確かめることにも意味があります。
同じ賃貸ビルでも、同等の効用を再び得るための費用、似た物件の取引、将来の収益という材料を検討できます。ただし、三つを必ず同じ精度で求められるわけではありません。計算すること自体が目的になると、資料不足を隠した試算を作ってしまいます。
原価法は、再調達原価と減価修正が中心
価格時点で同等の効用を持つ不動産を取得すると考えた費用を把握し、価値の減少等を反映して積算価格を求めます。建物の過去の取得費や、会計の帳簿残額を、そのまま評価額とする方法ではありません。物理的な劣化だけでなく、機能的・経済的な要因も検討します。
再調達原価1億円、減価額2,000万円、その他の調整なしという設問なら、1億円-2,000万円=8,000万円です。原価に含めた費用と、控除した減価の範囲を確認します。修繕費を別名で二度引いたり、土地の価値を建物費用と混同したりしないようにします。
取引事例比較法は、事例の条件をそろえる
実際の取引事例を集め、必要な事情補正・時点修正、地域要因・個別的要因の比較等を通じて、対象相当の価格を求めます。近くで売れた価格をそのまま使うだけの方法ではありません。対象範囲、権利、時期、特殊事情を確認します。
事例の土地単価が22万円/㎡であっても、対象地の条件へ比較した単価が20万円/㎡となれば、対象面積200㎡の価格は4,000万円となる例が考えられます。どの率を掛けるかだけでなく、事例から対象の条件へどの方向にそろえるかを理解すると、比較率を逆にする誤りを防げます。
収益還元法は、純収益を価格へ結び付ける
将来得られると期待される純収益と、それに対応する利回り等を検討します。直接還元法では一期間の純収益を還元し、DCF法では複数期間の純収益と復帰価格を現在価値へ割り引きます。総家賃収入、純収益、表面利回りを混ぜないことが大切です。
年額純収益600万円を年率5%で直接還元するという条件なら、600÷0.05=12,000万円です。一方、DCF法では、同じ600万円でも何年後に生じるかによって現在価値が変わります。一期間の割算と、各期の割引計算を同じものとして扱わないようにしましょう。
試算の差は、平均する前に理由を調べる
積算価格、比準価格、収益価格に差が出れば、対象と条件の一致、資料の信頼性、手法の適用過程などを再検討します。市場がその不動産をどのように選び、何を重視して価格を付けるかも考えます。常に三つを等しい比重で平均するという規則はありません。
学習では、各手法を「着目点、必要な資料、主な調整、得られる試算価格」の順に説明してみましょう。原価法なら費用と減価、比較法なら事例の選択と条件の比較、収益還元法なら収益の内容と率の対応です。この四つが説明できれば、名称だけの暗記から、計算と判断の違いを読み取る理解へ進めます。
三手法の計算を、同じ前提へ戻して説明する
比準価格9,000万円と収益価格8,000万円に差がある場合、直ちに市場が不合理だと説明するのではなく、採用事例と対象の権利、収益の定義、価格時点等を点検します。事例に含まれる設備や一時金が収益側で抜けていないか、将来の支出を重ねて控除していないかを確認します。
原価法の積算価格がさらに高い場合、費用の把握が過大なのか、減価修正が不十分なのか、現状の建物の利用が市場へ適合していないのかなどを検討します。三つの結果を必ず同じ数字にそろえる作業でも、もっとも都合のよい数字へ寄せる作業でもありません。
それぞれの手法には資料上の制約があり、対象によって有用性が異なります。説得力の吟味をした上で結論を決め、その理由を説明することが大切です。試験では手法の名称だけでなく、どの入力が誤っているか、どの段階で前提がずれたかを問う問題にも対応できるようにしましょう。
価格を求める三手法と、賃料を求める手法の名称も分けます。積算価格と積算賃料は名称が似ていますが、前者は価格、後者は一定期間に対応する賃料です。設問の金額に月額・年額という単位があるかを確認すると、別の対象の計算を持ち込む誤りを防げます。
試算価格の調整の確認
試算価格の調整では、各手法が捉えた側面と資料の説得力を吟味して鑑定評価額を決めます。価格差が生じた理由を調べ、各試算の精度や対象への適合性を再検討します。三つの数値をそろえることや、機械的な単純平均を目的にするものではありません。
間違えやすい点
最も高い試算を必ず採用する、三手法を同じ重みで平均する、といった固定ルールで処理しないでください。
例で確かめる
取引事例が乏しく、収益資料が豊富な賃貸不動産なら、その資料状況が各試算価格の説得力の判断にどう影響するかを検討します。
基礎確認用の補足教材。確認問題に用いる基準は各問題に表示しています。
- 不動産鑑定評価基準・運用上の留意事項:総論第7章第1節 試算価格の調整
この内容を問題で確かめる
この記事の内容を、オリジナル3問で確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
お試しは登録なしで利用できます。登録すると、このブラウザのお試し結果を引き継いで復習できます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
- 不動産鑑定評価基準運用上の留意事項(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
関連記事
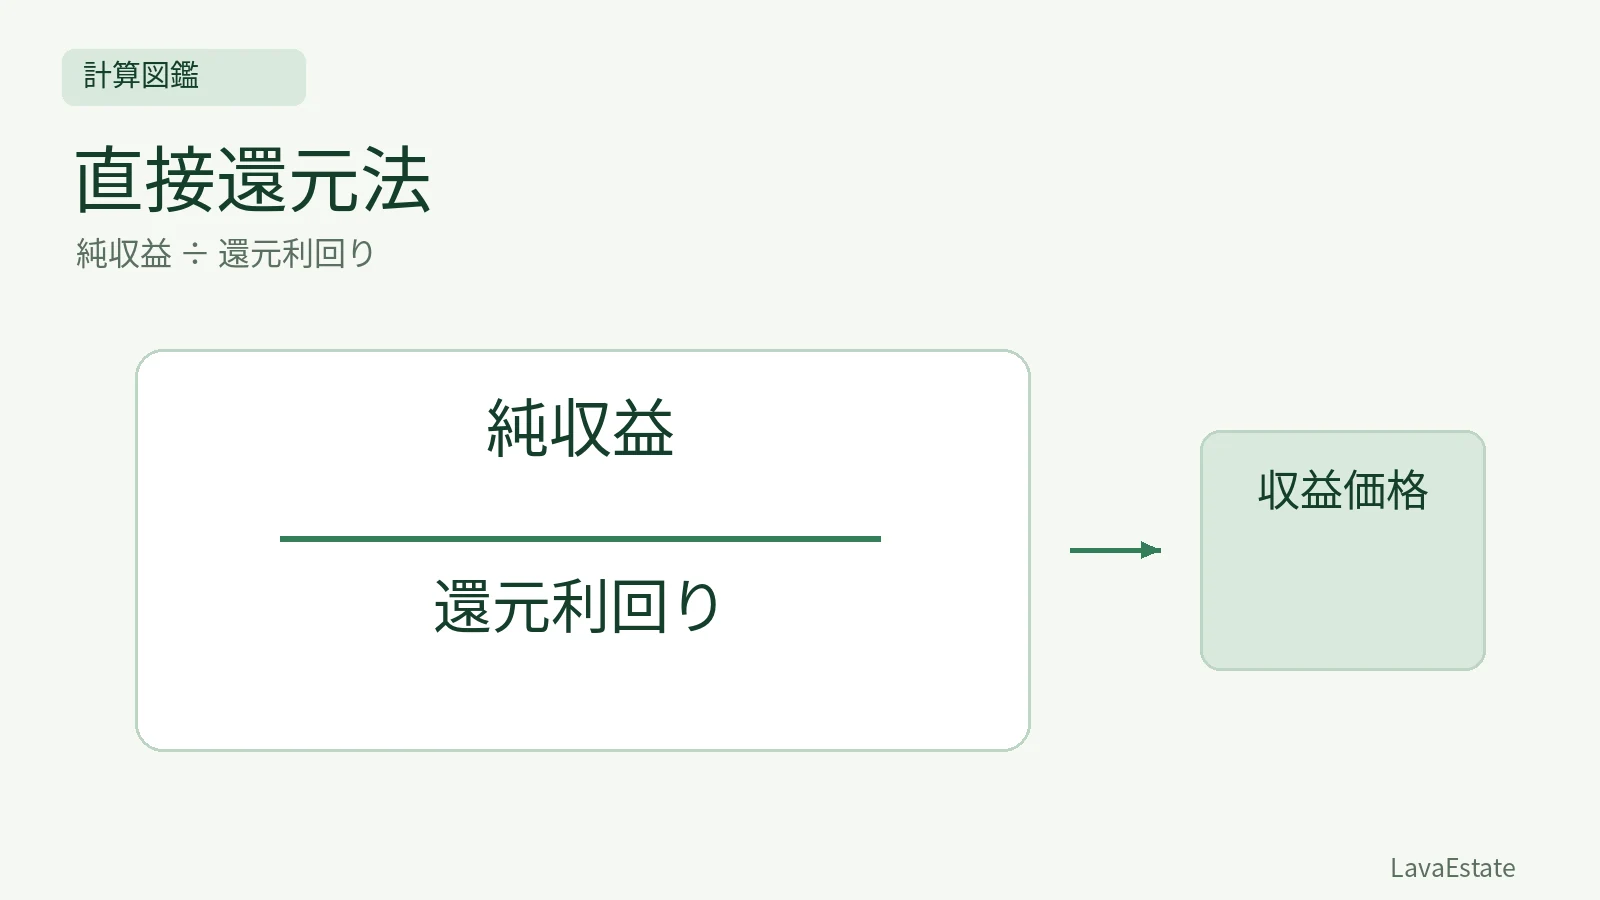
直接還元法の計算|純収益と還元利回りの対応を例題で確認
直接還元法は、一期間の純収益を対応する還元利回りで割って収益価格を求めます。年間か月間か、費用をどこまで控除した収益かをそろえてから計算します。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →