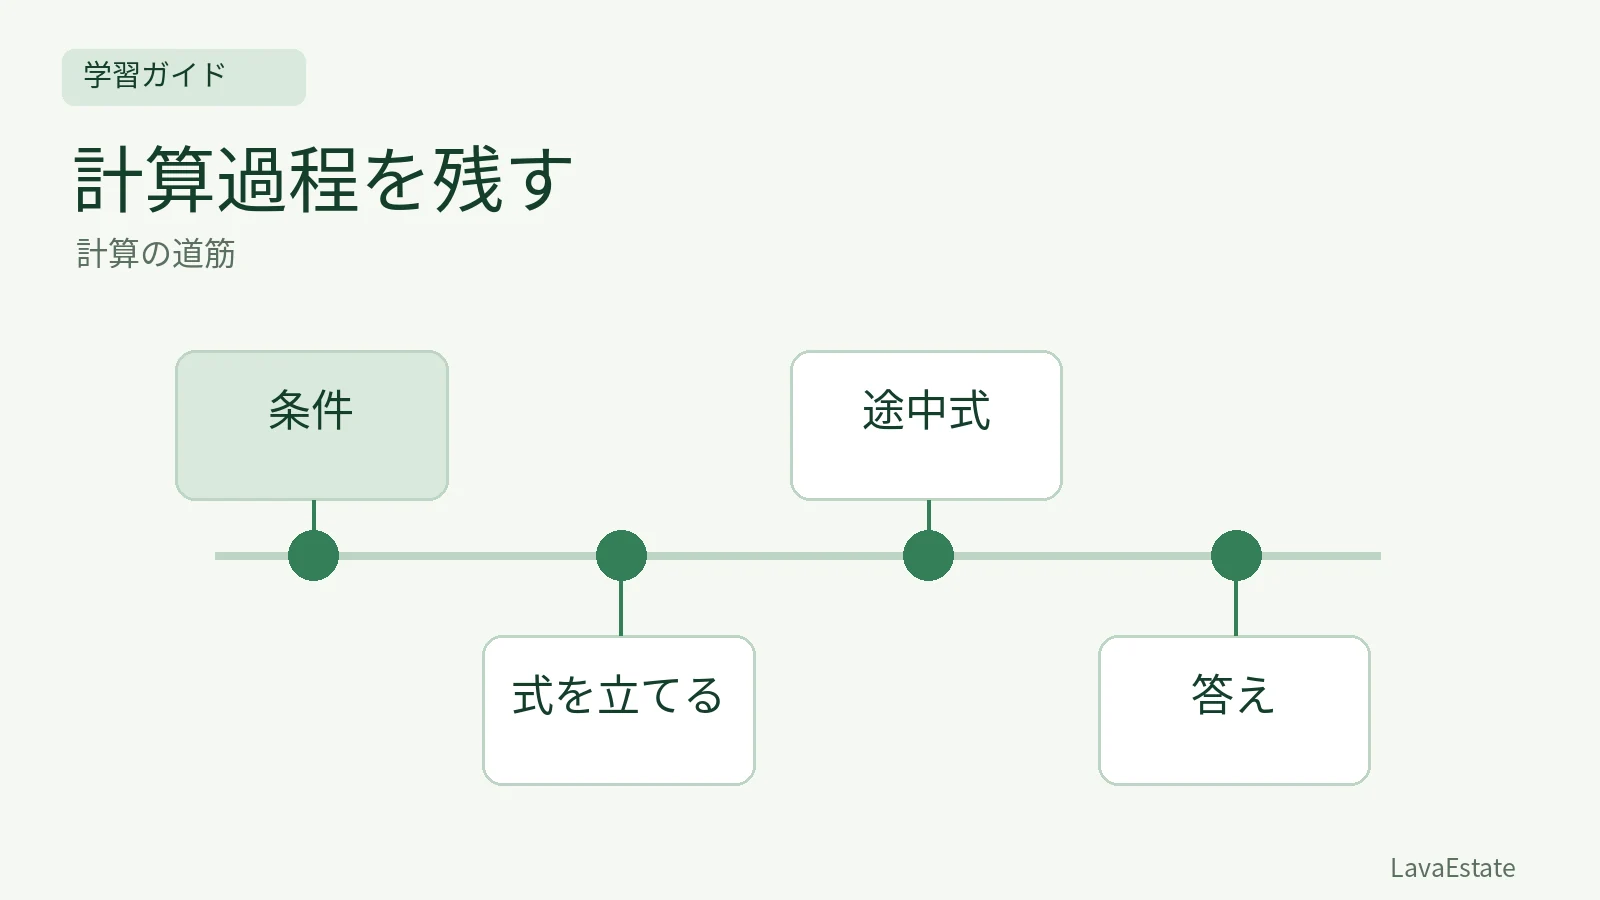
鑑定評価の計算ノートは、条件、式、代入、途中計算、単位、結論を分けて残します。答えの数字だけでなく、どの前提を使ったかを確認できる形にすることが目的です。以下は計算練習用の記録方法です。
条件を計算の外へ書く
純収益の定義、年額・月額、利回り、収益発生の時点等を、式の上にまとめます。資料から選ぶ値と、問題で指定された値を分ければ、数値の選択を誤ったのか、計算を誤ったのかを後から判断できます。
金額の単位は万円等へそろえます。割合は五%と0.05を対応させます。土地・建物、単価・総額、期首・期末を混ぜないよう、式へ入れる前に数値表を確定します。電卓へ入力しながら条件を選ぶ方法から、手順を分けます。
式に値を代入する
直接還元法なら、純収益500万円、対応する還元利回り五%という独自例を置きます。式を「収益価格=純収益÷還元利回り」と書き、その下で500÷0.05=10000万円と代入します。式と数字を別行にすると、分子と率の対応を点検できます。
答えは一億円とも表せますが、途中で万円を円へ変えたなら変換を明示します。500÷5として百万円を答える誤りは、割合の変換の問題です。計算式自体を暗記し直すより、原因に対応した確認を行います。
時間軸と復帰価格
DCFでは、各期の純収益と保有期間末の売却収入等を時間軸へ置きます。売却費用や最終期の収益を、どこで引いた・加えたかも記します。期末売却額を割り引かず現在価格へそのまま足すと、金額の時点が混ざります。
一年後の105万円を五%で割り引く独自例なら、105÷1.05=100万円です。二年後なら割引の回数が増えます。発生時点、割引因子、現在価値を一行ずつ対応させれば、年数の取り違えを見つけやすくなります。
検算欄を別にする
同じ入力を繰り返すだけでなく、逆算、桁、増減の方向で検算します。純収益が同じなら還元利回りが上がると価格が下がる、という関係を確認します。単純例でその方向が逆なら、率を掛けた等の誤りを疑います。
途中で丸めた値と、最後に丸めた値を区別し、問題の端数処理の指示に合わせます。誤答には、条件選択、式、単位、時点、算術のどこで誤ったかを記録します。答えを消して作り直すときも、誤りの原因の欄は残します。
一枚の記録枠
上段を条件表、中段を式と途中計算、下段を結論と検算に分ける構成が使えます。相互に違う三手法の試算価格を求める場合は、資料の条件や結果の単位もそろえます。計算値を機械的に平均することと、試算価格の説得力を検討することも別です。
条件を変えて考える
電卓の答えが正しくても、入力した純収益の定義が違えば、評価式との整合は取れません。計算ノートに資料の行番号や項目名も残し、別の人が同じ数値を選べるかを点検します。どの資料から何を拾ったかを記録することは、算術の検算とは別の、条件選択の検証になります。
確認問題
純収益500万円を五%で還元するといくらですか。一億円です。
一年後105万円を五%で割り引くといくらですか。100万円です。
検算は同じ電卓入力を繰り返すだけですか。いいえ。単位、方向、逆算等も使います。
関連する学習
出典・参照資料
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →