計算の要点
計算式
P=Σ CFₜ/(1+Y)ᵗ+TV/(1+Y)ⁿ(各期末発生の例)
計算の条件
- CFₜ:各期純収益(万円)
- Y:割引率(年率)
- TV:売却費用控除後の復帰価格(万円)
計算手順
- 各期収支と時点をそろえる
- 翌期収益と最終還元利回りから復帰価格を求める
- 売却費用を控除
- 各期収益と復帰価格を割り引いて合計
具体例
- 割引率: 0.06
- 保有年数: 3
- 売却費用率: 0.02
- 各期純収益万円: 400
- 各期純収益万円: 420
- 各期純収益万円: 440
- 最終還元利回り: 0.05
- 翌期純収益万円: 450
答え
約8,526.03万円
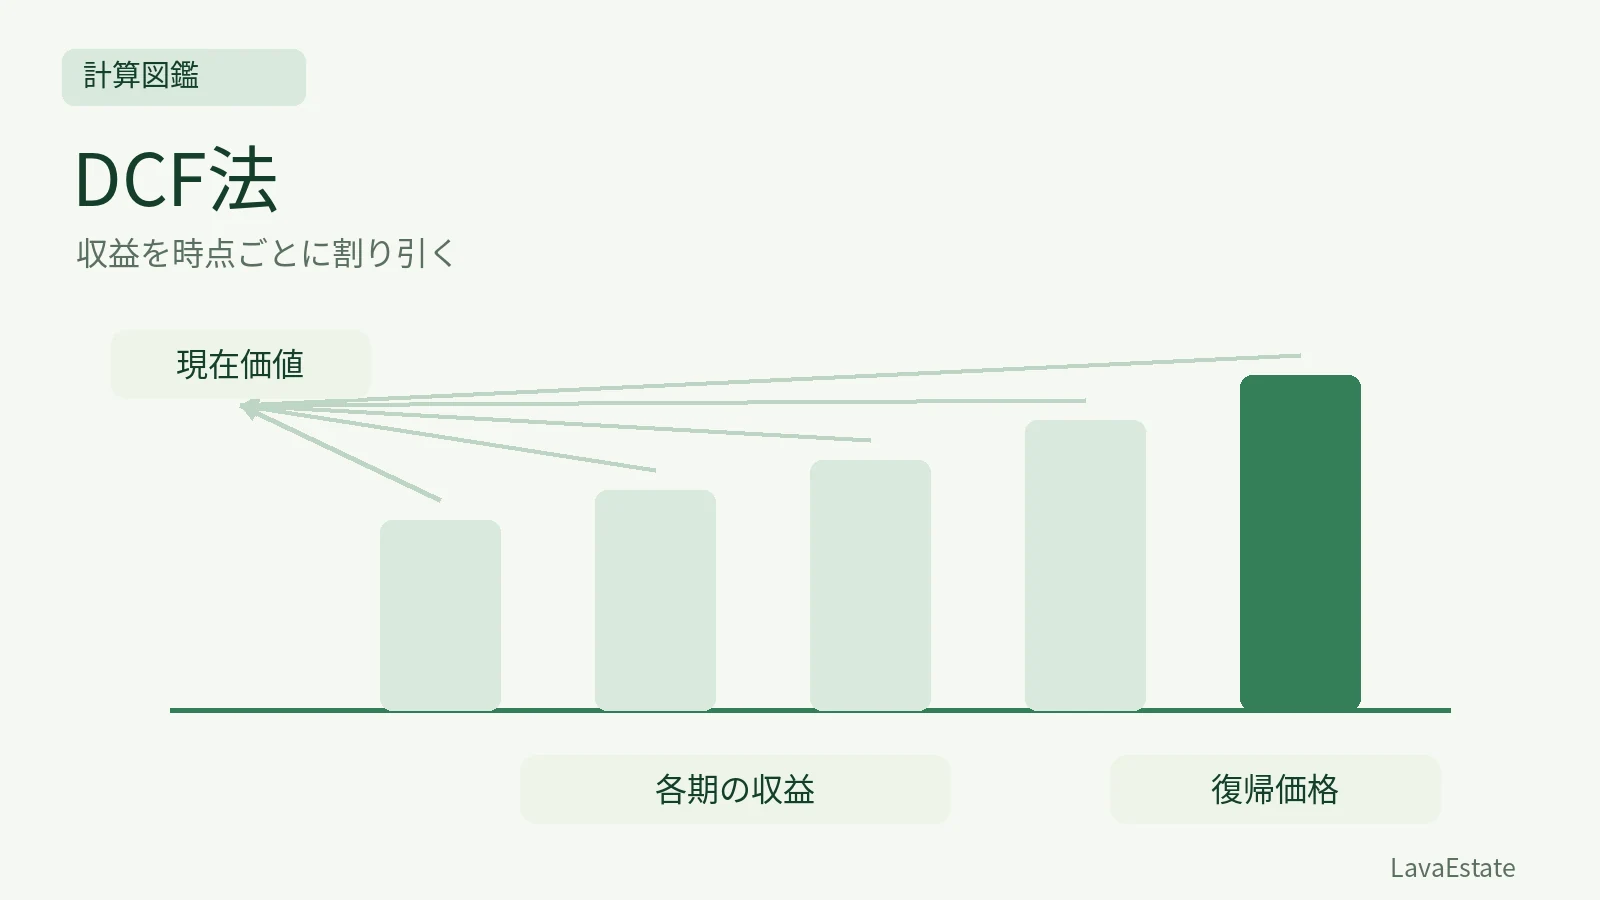
DCF法は、各期の純収益と保有期間末の復帰価格等を、発生時点から価格時点へ割り引いて合計する方法です。まず時間軸を書き、最後の年の収益と売却収入を別々に用意すると計算を追いやすくなります。
計算式と時点の約束
各年末の純収益をCFₜ、割引率をY、保有年数をn、n年末の売却費用控除後の復帰価格をTVとすれば、学習用の基本式は「P=Σ CFₜ/(1+Y)ᵗ+TV/(1+Y)ⁿ」です。
ここでは純収益はすべて年末発生、率は年率、金額は万円、借入金の収支は含めない前提です。年初・期中の収益、月次計算、敷金等の精算を含む実際の評価では、条件に合わせて時点と項目をそろえます。
3年間の例題の条件
項目 | 仮定 |
|---|---|
1年末の純収益 | 400万円 |
2年末の純収益 | 420万円 |
3年末の純収益 | 440万円 |
4年目の予測純収益 | 450万円 |
割引率 | 年6% |
3年末の復帰価格算定用の最終還元利回り | 5% |
売却費用 | 復帰価格の2% |
各期の純収益には、この例で必要な費用等を既に反映しているものとします。4年目の450万円は、3年末以降の収益を代表させて復帰価格を求めるための数字です。3年目の440万円と入れ替えないでください。
復帰価格と売却費用を先に計算
3年末の復帰価格を、4年目の純収益450万円÷最終還元利回り0.05=9,000万円と仮定します。売却費用は9,000万円×0.02=180万円、差引売却収入は8,820万円です。
3年末に受け取る金額は、当年の純収益440万円と差引売却収入8,820万円の合計9,260万円となります。復帰価格に翌期以降の収益を反映した上で、4年目の450万円を別途足すと二重計上になります。
現在価値を求めて合計する
発生時点 | その時点の金額 | 現在価値への計算 | 現在価値(万円) |
|---|---|---|---|
1年末 | 400 | 400/1.06 | 377.36 |
2年末 | 420 | 420/1.06² | 373.80 |
3年末 | 9,260 | 9,260/1.06³ | 7,774.87 |
合計は、丸める前の数字で計算して約8,526.03万円です。各段階で丸めた数字を足すと端数差が生じるため、答案では指定された丸め方に従い、通常は最後に処理します。復帰価格9,000万円を求める5%と、現在へ割り引く6%は、別の役割です。
よくある3つの誤り
一つ目は、復帰価格だけを割り引き忘れることです。8,820万円は3年末の金額なので、価格時点へ移す必要があります。二つ目は、3年末の合計を4年分割り引くことです。復帰価格の算定に4年目の純収益を使っていても、売却時点は3年末です。
三つ目は、割引率と最終還元利回りの混同です。復帰価格は、保有期間末の市場や経年変化等の想定を踏まえて求めます。最終還元利回りを現在の還元利回りと必ず同じにする、あるいは必ず高くする、と機械的に固定しません。
確認問題
2年末の420万円を年6%で割り引く分母は、1.06と1.06²のどちらでしょうか。
この例の差引売却収入はいくらでしょうか。
4年目純収益で復帰価格を求めたので、さらに4年目純収益を単独で加えるべきでしょうか。
1は1.06²、2は8,820万円です。3は誤りで、復帰価格との二重計上を避けます。式を暗記した後も、金額がどの時点のものかを必ず確認してください。
次に学ぶ
還元利回りと割引率の違い、直接還元法と比較し、不動産鑑定評価の学習コースで復習してください。
続けて学ぶ論点
この内容を問題で確かめる
この記事に関連する問題を3問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準運用上の留意事項(国土交通省)確認日 2026/10/22
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →