用語の整理
定義
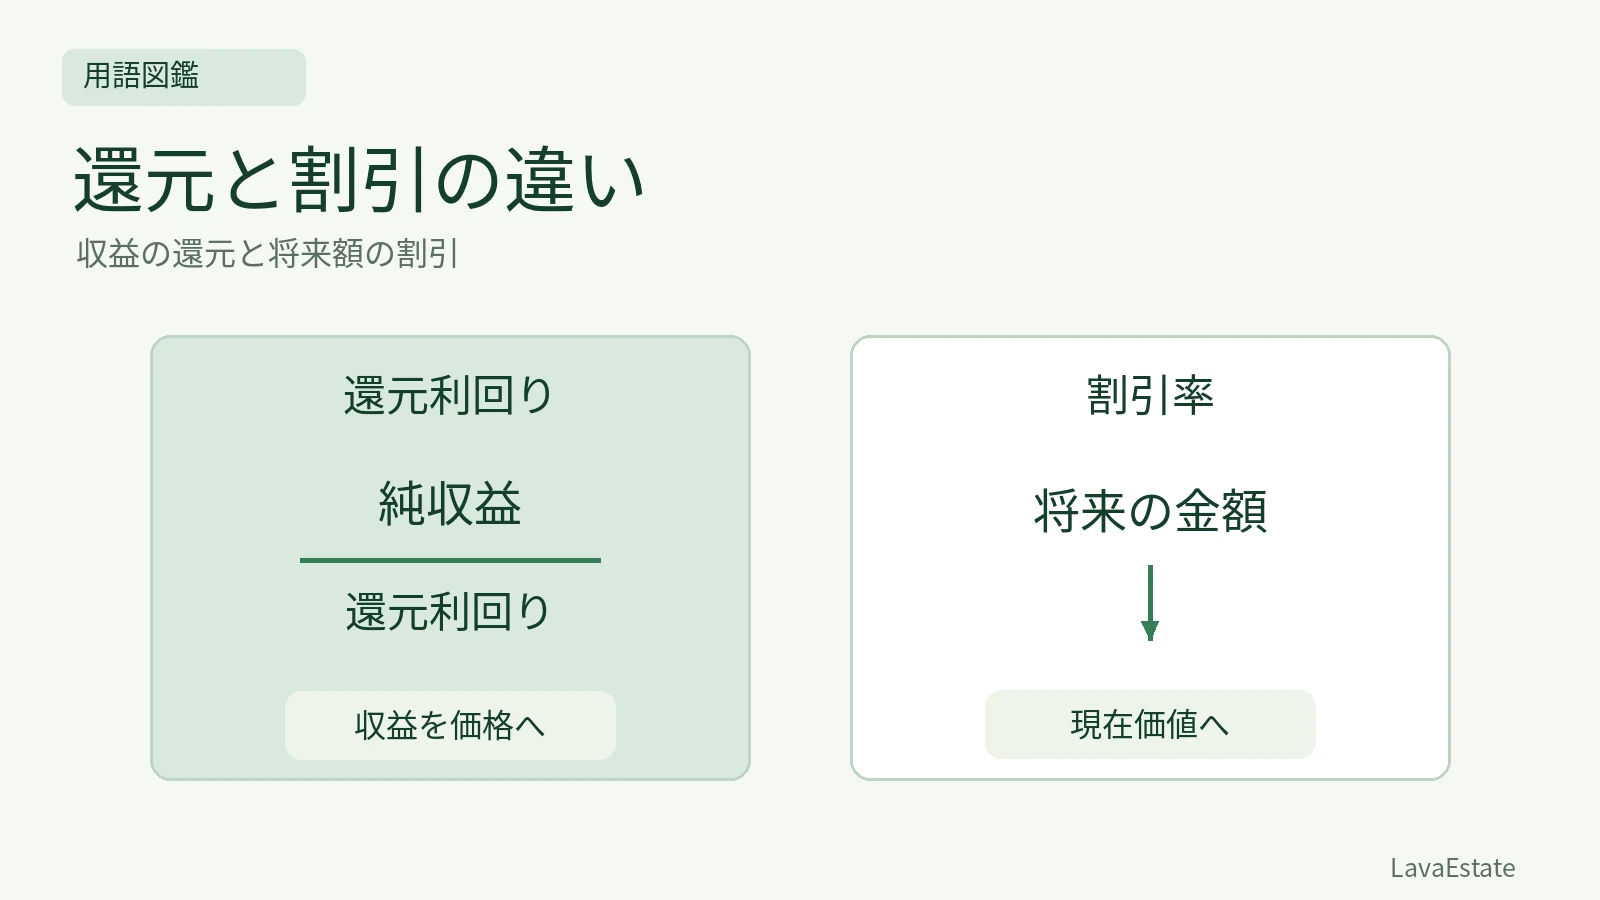
還元利回りは一期間の純収益から価格へ、割引率は将来金額から現在価値へ結びつける率。
別名・関連表現
- 還元利回り
- 割引率
例
- 翌期純収益500万円、永久成長率1%、割引率6%のモデルでは還元利回り5%。
注意点
- R=Y-gはモデルの前提を確認
- 同じ5%でも還元と割引では計算式が異なる
還元利回りは一期間の純収益から価格を求めるための率、割引率は将来の金額を現在価値へ移すための率です。両者は関連しますが、将来の変動をどこに反映するかが違うため、同じ数字を無条件に代入できません。
二つの率の役割
率 | 主な使用場面 | 何と組み合わせるか |
|---|---|---|
還元利回りR | 直接還元法 | 一期間の純収益aと組み合わせ、P=a/Rとする |
割引率Y | DCF法等 | 各期の金額と時点に組み合わせ、CF/(1+Y)ᵗとする |
最終還元利回り | DCFの復帰価格算定等 | 保有期間末以降の収益と組み合わせる |
還元利回りには、将来収益や資産価値の変動等を反映します。割引率には、時間とリスクに応じた投資収益率の考え方が関係します。率が高ければ常に同じだけ価格が下がる、という単純比較も、収益や期間等の条件をそろえてから行います。
同じ5%でも式が違う
直接還元で年間純収益500万円、還元利回り5%なら、500÷0.05=1億円です。一方、1年後に受け取る500万円を割引率5%で現在価値にすると、500÷1.05≒476.19万円です。
前者は、一期間の収益を代表値として将来全体の価値へ結びつけます。後者は、特定の一回の金額を現在へ移します。「5%だから0.05で割る」とだけ覚えると、割引計算の分母を誤ります。何の金額を、どの時点に移しているかを説明できるようにします。
R=Y-gが成立する前提
毎年の純収益が一定率gで永久に成長し、割引率Yが一定でY>g、最初の収益a₁が1年後に発生するモデルでは、P=a₁/(Y-g)となります。このモデルの翌期純収益に対応する還元利回りなら、R=Y-gと整理できます。
たとえば割引率6%、純収益の成長率1%ならR=5%です。翌期純収益500万円なら価格は1億円になります。ただし有限の収益期間、大きな修繕や不規則な収益、異なる残存価値の想定がある場合に、この式を無条件の恒等式として使うことはできません。
また当期収益を使うか翌期収益を使うかで対応する式が変わります。成長率をCFの予測に織り込んだのに、率でも同じ効果を重ねて処理していないかを確認します。
償却前後と最終還元利回り
建物を含む不動産では、基本的には減価償却費を控除しない償却前の純収益と、それに対応する還元利回りを用いる考え方を確認します。償却後の収益を用いる場合は、その収益に対応する率が必要です。収益だけを変えて率を固定することはできません。
DCFの最終還元利回りは、保有期間末の復帰価格を求めるための率です。現在の還元利回りや割引率と同義ではありません。期間末の建物の経年、市場動向、将来の収益見通し等との整合を検討します。将来だから常に何ポイント上乗せする、という普遍的な差はありません。
率の選択で確認すること
純収益の範囲、価格時点、借入前後、償却前後、名目・実質、収益の発生時点をそろえます。同じ物件でも、満室賃料を分子にする表面利回りと、費用控除後の純収益を用いる率は比較対象が異なります。
試験では与えられた率を、その名称と条件に対応する式へ使います。実際の評価で率を求める際は、取引資料や金融市場、対象のリスク等を分析する必要があり、例題の5%や6%を個別物件の適正値と解釈しません。
確認問題
1年後の100万円を年5%で現在へ割り引くとき、100÷0.05とするでしょうか。
永久定率成長モデルでY=6%、g=1%なら、翌期収益に対応するRはいくらでしょうか。
償却前の純収益を償却後に変更しても、率はいつも同じでよいでしょうか。
1は誤りで100÷1.05です。2は前提を満たすモデルで5%です。3も誤りで、収益と率の整合を確認します。
次に学ぶ
純収益とNOI、DCF法の計算へ進み、不動産鑑定評価の学習コースで役割を復習してください。
この内容を問題で確かめる
この記事に関連する問題を1問収録しています。まずは1問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準運用上の留意事項(国土交通省)確認日 2026/10/22
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →