論点の整理
結論
収益還元法は、不動産が将来生むと期待される純収益と、投資に求められる収益性から収益価格を求める手法です。家賃収入を、そのまま任意の利回りで割る計算ではありません。
所有することで得る、将来の利益に着目する
賃貸ビルを買う投資家は、建物の外観だけでなく、保有中の収益や将来の売却を考えます。収益還元法は、このような将来の便益を現在の価値へ結び付ける評価手法です。対象が生み出す純収益を把握し、その内容に対応する還元利回りや割引率を検討します。
収益物件でないから全く収益を考えられない、と単純に決めることもできません。どの用途や権利を対象とし、その市場で収益性をどのように把握できるかを検討します。ただし、収益を合理的に見通す資料が乏しい場合には、その限界を認識する必要があります。
家賃収入と純収益を区別する
満室で契約が続いた場合の賃料収入だけでは、保有から得られる利益は分かりません。空室等による損失や、維持管理などの費用を考慮します。一時金の運用益や資本的支出等の取扱いも含め、採用する純収益に何が含まれているかを明確にします。
例えば総収入1,000万円、空室等損失100万円、経費等300万円という単純な設問で、その他の調整がないなら、純収益は600万円です。1,000万円と600万円では利回りを掛け合わせる基礎が異なります。税金、修繕、設備更新などをどこで処理しているかも、設問の定義に従ってそろえます。
直接還元法は、一期間の純収益を還元する
直接還元法は、一期間の純収益を還元利回りで還元する方法です。年額純収益600万円、年率5%なら、600÷0.05=12,000万円となります。5%を5のまま代入しないこと、年額と年率を対応させることが計算の基本です。
一期間の数値を使うことは、将来の変化を無視することではありません。採用する収益水準や利回りには、その収益の持続性、変動、危険性などの見通しが関わります。たまたま大きな修繕支出があった年の数字を、理由なく代表的な一年とみなすのも適切ではありません。
DCF法は、発生時期に応じて現在価値へ直す
DCF法は、複数期間の純収益と、保有期間終了時の復帰価格を、それぞれ現在価値へ割り引いて合計します。同じ100万円でも、今受け取る場合と数年後に受け取る場合を、同じ時点のお金としてそのまま足さないことが特徴です。
一年後の100万円を割引率5%で現在価値へ直すなら、100÷1.05です。二年後なら100を1.05の二乗で割ります。復帰価格も保有期間終了時の金額なので、その発生時点から割り引きます。保有期間最後の収益と復帰価格の扱いを確認し、同じ収入を重ねて加算しないようにします。
利回りの名称を、計算の中身と対応させる
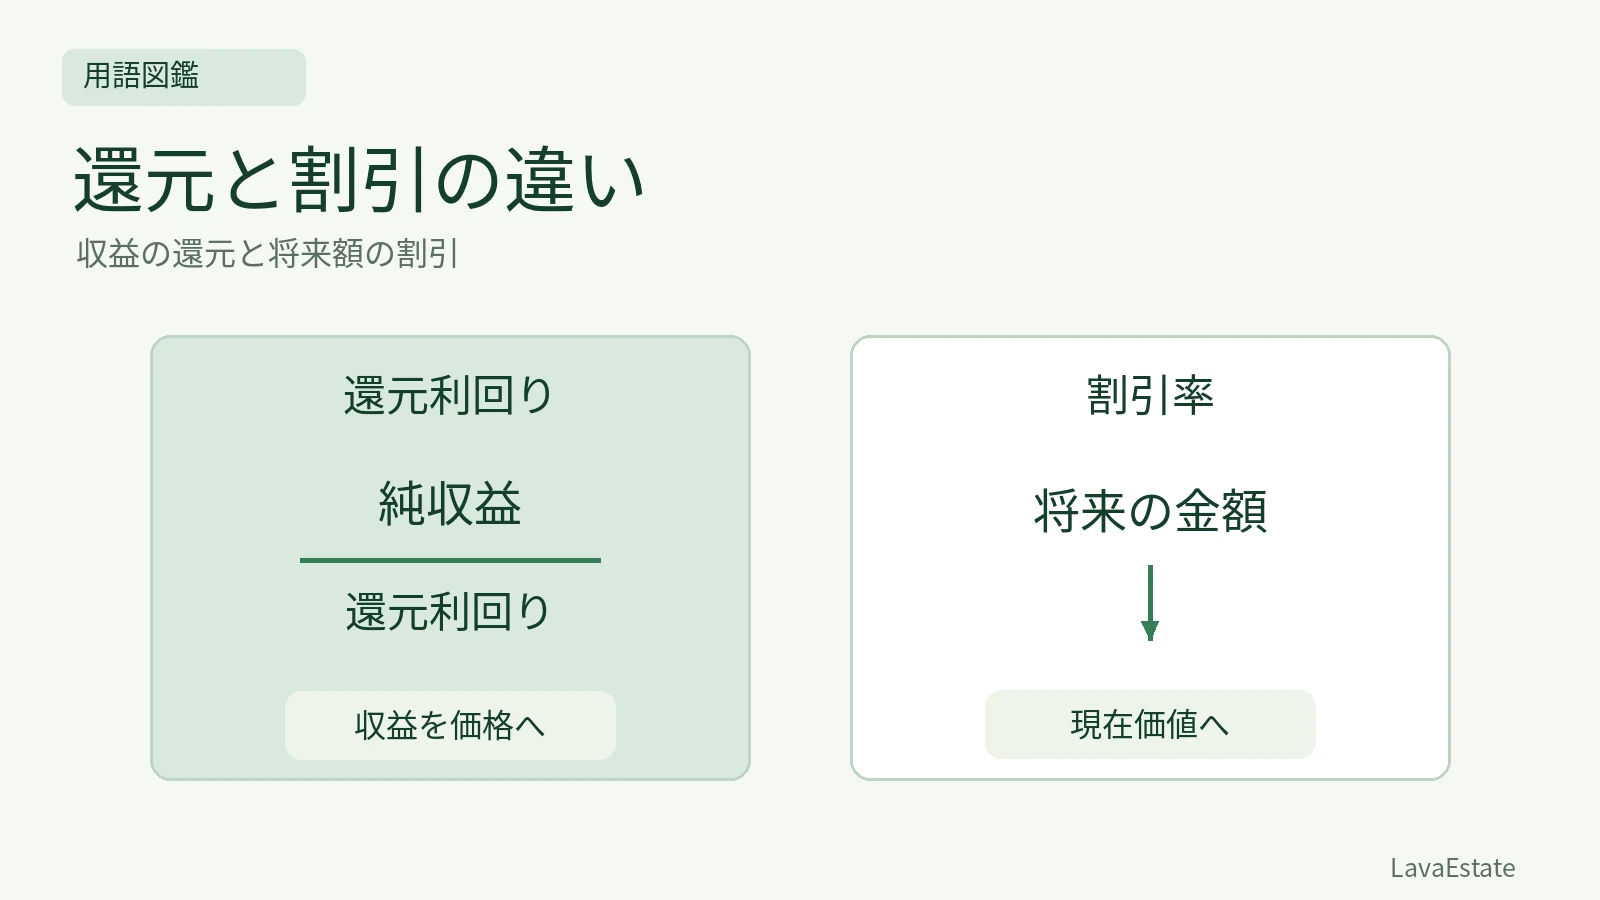
還元利回りと割引率は、どちらも割合ですが、同じ役割ではありません。一期間の収益を価格へ変える率と、各期の収益等を現在価値に直す率を区別します。借入金利や広告の表面利回りも、評価で採用する率へ無条件に置き換えられるものではありません。
収益が一定なのに利回りが4%から5%へ変われば、600÷0.04=15,000万円から12,000万円へ変わります。これは他の条件を固定した算術例です。実際には収益の見通しと率の判断が関係するため、都合のよい一方の数字だけを動かして結論を作らないことが必要です。
小さなDCFの例で、時点の違いを確かめる
各年末に純収益100万円を2年間得て、2年末に1,000万円で売却するという単純な例を考えます。割引率は年5%、売却費用等は考慮しない条件です。現在価値は、100÷1.05+(100+1,000)÷1.05の二乗、約1,092.97万円です。2年末の純収益と売却代金は同じ時点なので、一緒に割り引けます。
100+100+1,000=1,200万円とそのまま足した数字は、将来に受け取る金額の合計であり、この条件での現在価値ではありません。また、2年末の収益100万円を上の式に既に含めた後、さらに別の項目として足すと二重計上になります。各入出金を時点別に並べると確認しやすくなります。
実際のDCFでは、各期の収益や費用が同じとは限らず、復帰価格の求め方や売却費用等も検討します。この例は計算の時間軸を理解するためのもので、実物件の評価で割引率5%を固定的に使うという意味ではありません。年末発生か期中発生かという設問条件も、計算へ対応させてください。
同じ年額の純収益でも、既存契約から確かめた額なのか、空室解消後の予測額なのかで前提は異なります。発生時期だけでなく、その収益がどの状態を想定した数字かも確認します。時間軸と対象の状態をそろえて初めて、割引計算を比較できます。
この内容を問題で確かめる
この記事の内容を、オリジナル3問で確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
お試しは登録なしで利用できます。登録すると、このブラウザのお試し結果を引き継いで復習できます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準運用上の留意事項(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
- 不動産鑑定評価基準運用上の留意事項(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
関連記事
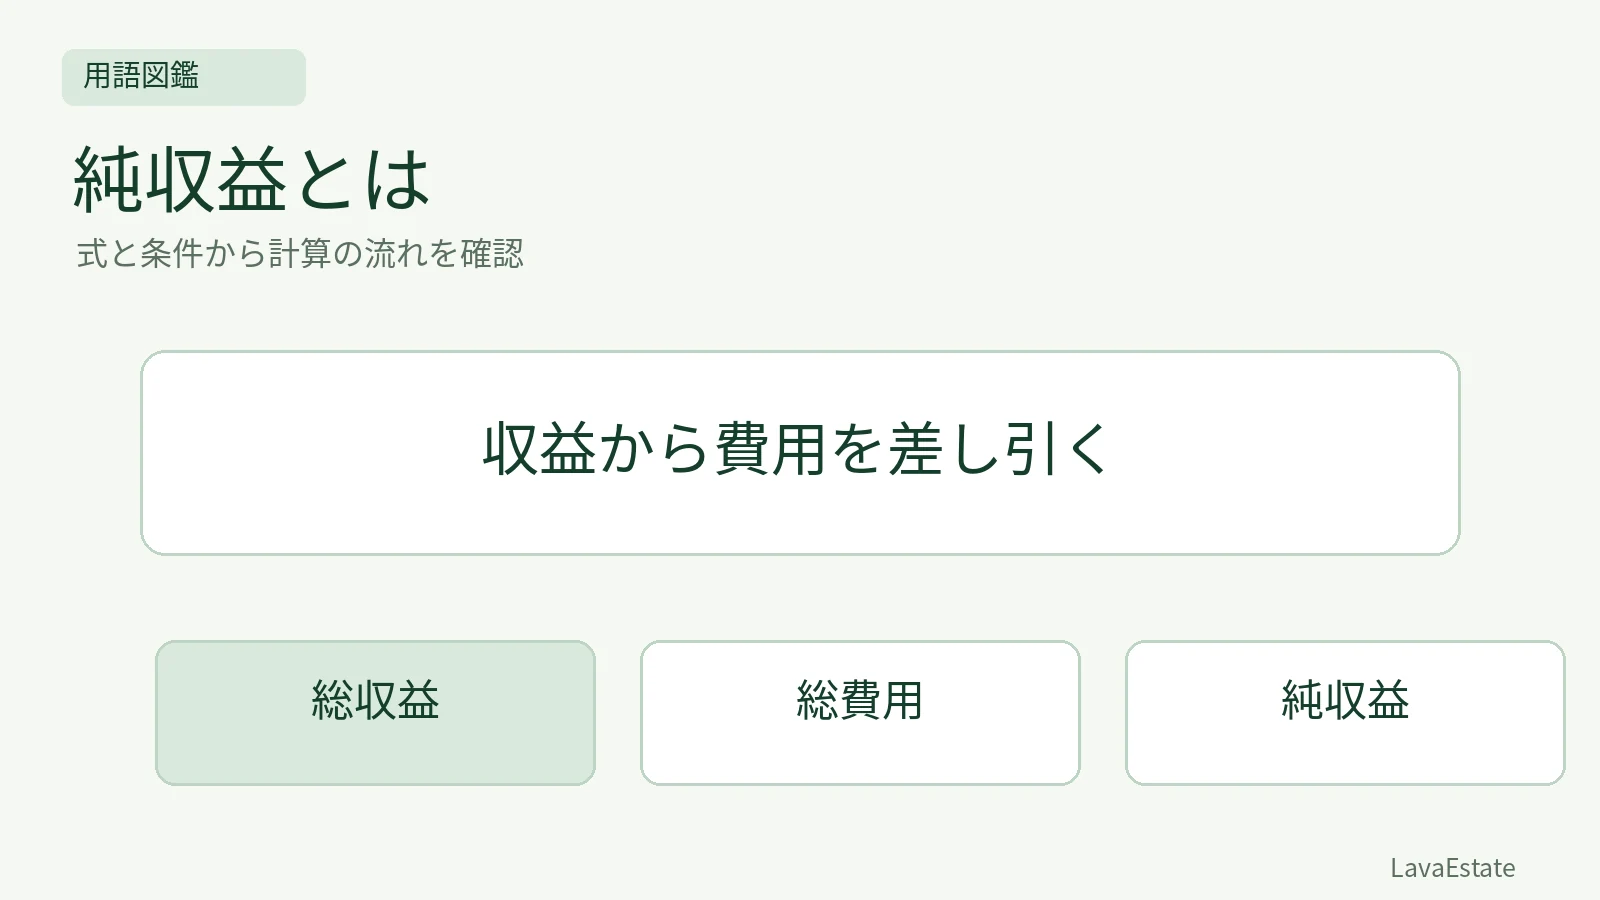
純収益とは|賃料収入、総費用、借入返済、NOIを区別する
純収益は、評価に対応する総収益から総費用を控除して求めます。家賃の入金額や会計上の利益、借入返済後の手残りと混同せず、利回りやDCFの前提と範囲をそろえます。
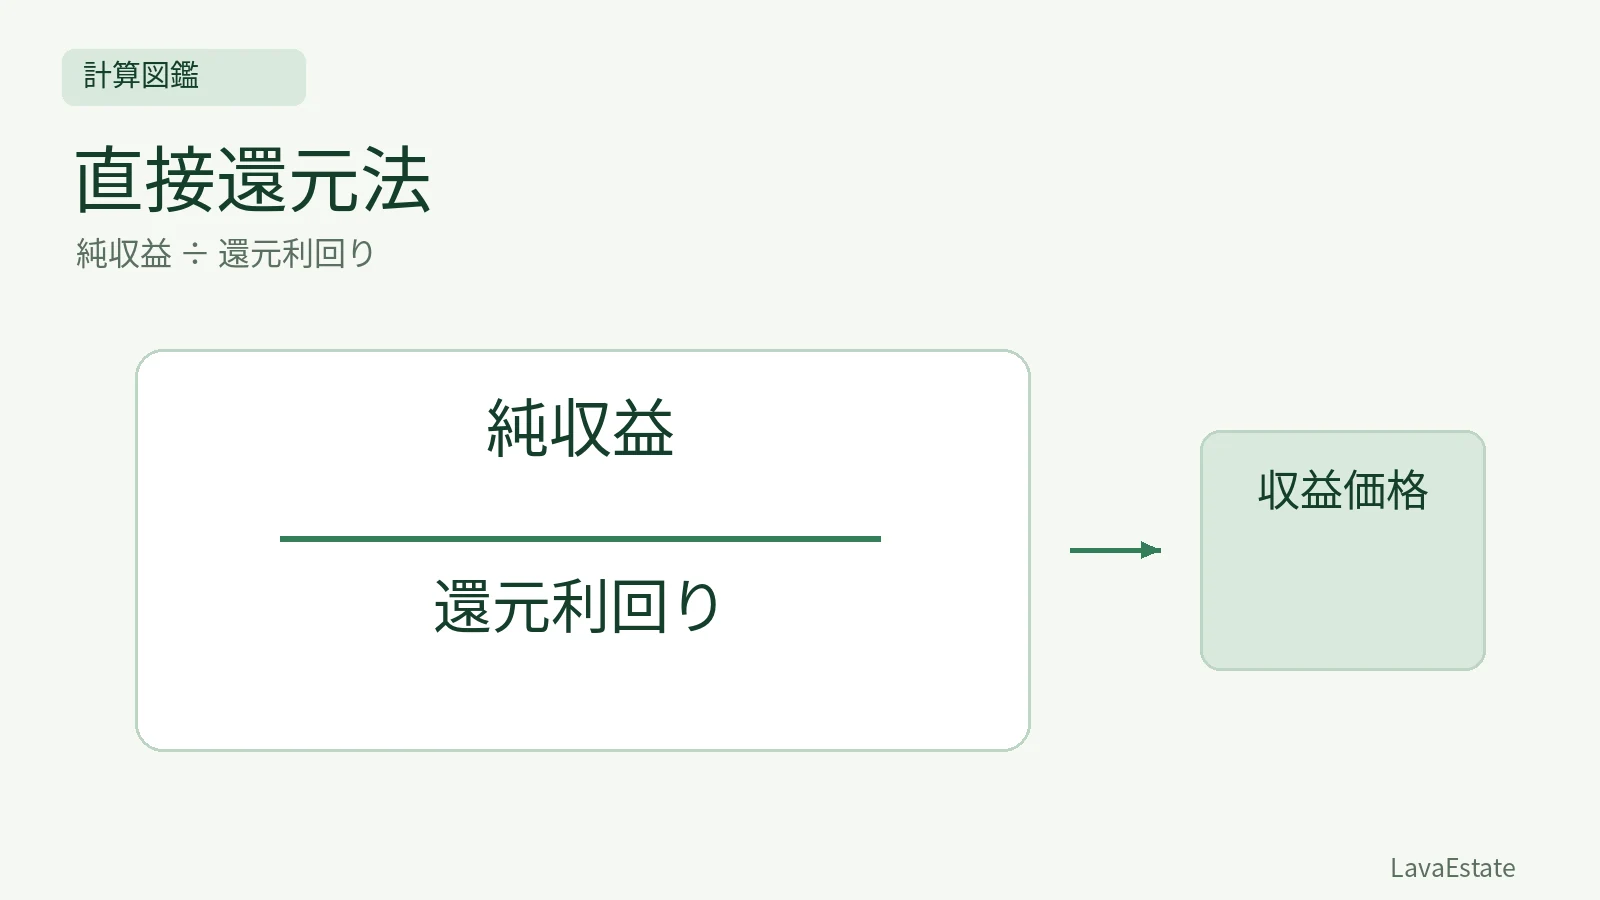
直接還元法の計算|純収益と還元利回りの対応を例題で確認
直接還元法は、一期間の純収益を対応する還元利回りで割って収益価格を求めます。年間か月間か、費用をどこまで控除した収益かをそろえてから計算します。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →