計算の要点
計算式
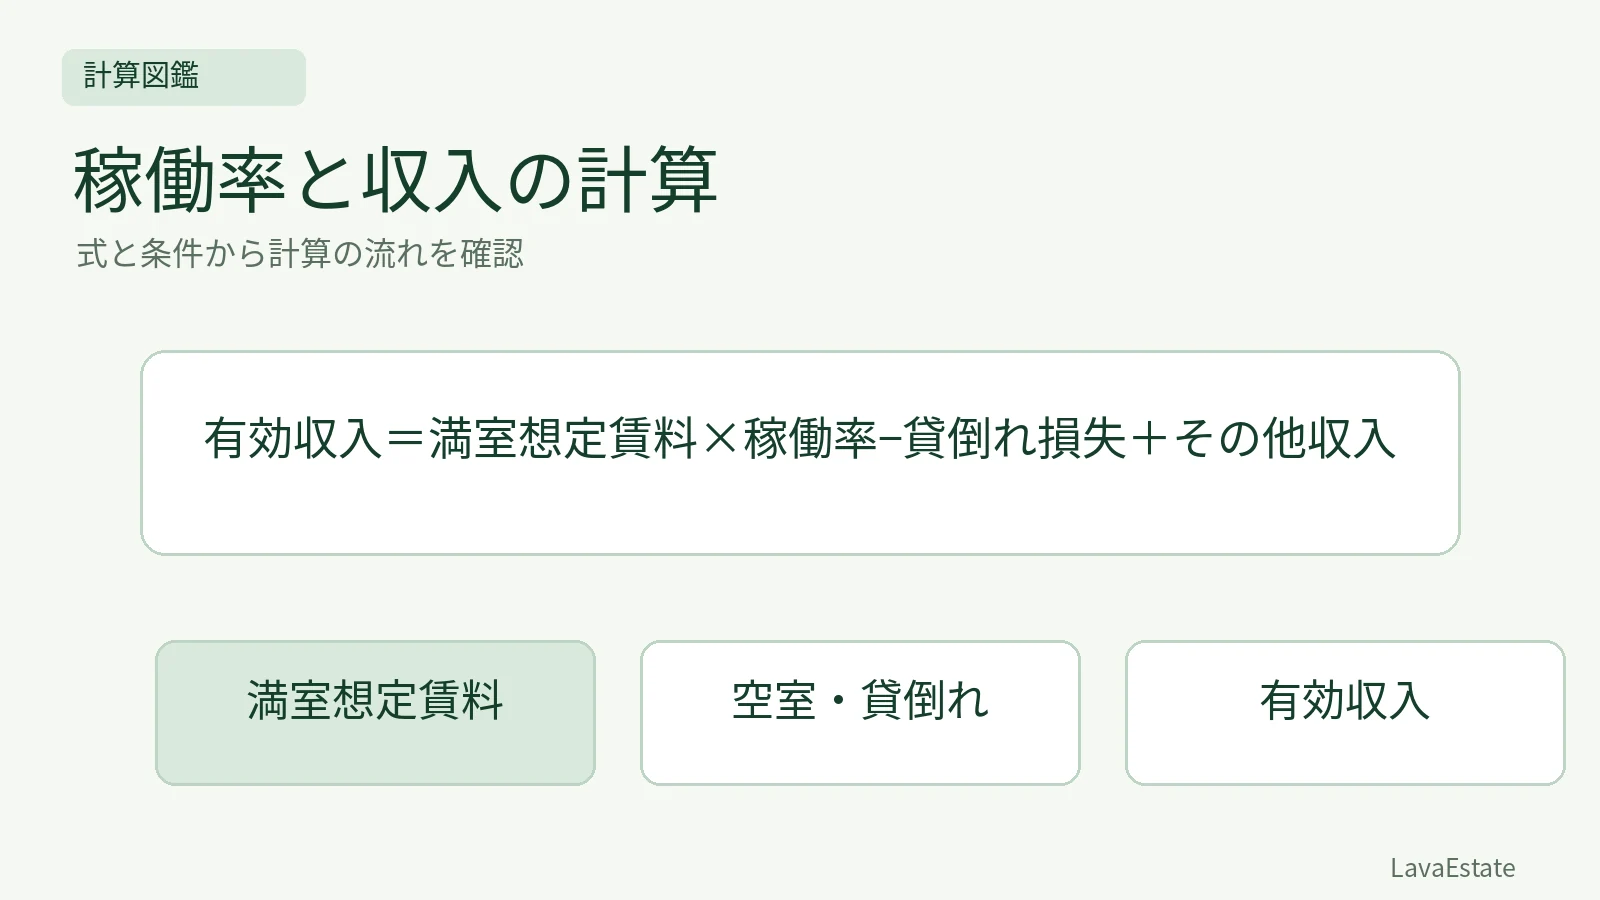
有効収入=満室想定賃料×稼働率−貸倒れ損失+その他収入
計算の条件
- 満室想定賃料2400万円/年
- 賃料稼働率90%(貸倒れを含まない)
- 貸倒れ24万円/年
- 調整済みその他収入120万円/年
計算手順
- 2400×0.9=2160万円
- 2160−24=2136万円
- 2136+120=2256万円
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
2256 万円/年
賃貸用不動産の年間収入を見積もるときは、満室なら得られる賃料から、空室や貸倒れ等の損失を整理し、対象となるその他収入を加えます。稼働率を掛けた後、同じ空室損失をもう一度控除しないことが計算上の要点です。ここでは総収入を求める段階を扱い、純収益とは区別します。
設例の条件
項目 | 条件 |
|---|---|
年間満室想定賃料 | 2400万円 |
金額ベースの賃料稼働率 | 90% |
別途の年間貸倒れ損失 | 24万円 |
空室等調整後のその他収入 | 120万円 |
稼働率90%は、この例では空室による賃料収入の減少だけを反映し、貸倒れ損失を含まないものとします。その他収入120万円も既に対象期間の条件へ調整済みです。
空室と貸倒れを順に反映する
空室調整後の賃料は2400×0.9=2160万円です。
別途の貸倒れ損失24万円を控除し、2136万円とします。
調整済みのその他収入120万円を加え、2256万円とします。
2400−2256=144万円という単純な差だけで空室損失を表そうとしないでください。その他収入も加わっているためです。
空室損失だけなら2400×0.1=240万円です。2400−240−24+120と書いても同じ2256万円になり、別の式で検算できます。
稼働率の定義を読む
稼働率には、床面積ベース、区画数ベース、賃料収入ベースなどの捉え方があります。広さや賃料が異なる部屋を含む場合、空いている面積が10%であることと、賃料が10%減ることは必ずしも一致しません。
また、資料によっては稼働率や収入見込額に貸倒れ等の損失が織り込まれている場合があります。その条件なら、同じ貸倒れ損失を別に引くと二重控除になります。名称ではなく、与えられた率の範囲を確認します。
純収益を求めるには費用が必要
2256万円はこの設例での有効な収入であり、管理費、修繕費、公租公課等を差し引いた純収益ではありません。仮に対応する年間費用が756万円と別に与えられれば、2256−756=1500万円がその費用区分に対応する純収益です。
借入金の元利返済をどの段階で扱うかも、採用する収益と利回りの対応によって確認します。不動産そのものへ帰属する収益を評価する場面で、借入条件を無検討に混ぜないようにします。
毎期の見通しへ展開する
DCF法では、将来の各期について稼働や賃料の変化を見通します。初年度の稼働率を、そのまま全期間の固定値として置けるとは限りません。契約の終了、新規募集、無料期間、修繕中の休止など、収入発生の時期と整合させる必要があります。
この計算例は、90%と24万円が別の損失を表すという条件で式を理解するものです。実際の割合や金額は、過去の実績と将来の動向を調べて設定します。
確認問題
問1:満室想定賃料1800万円、同じ定義の稼働率80%、別途貸倒れ損失18万円、調整済みその他収入90万円なら、年間収入はいくらですか。
1800×0.8−18+90=1512万円です。
問2:空室損失を反映済みの賃料へ、同じ空室率をもう一度掛けてよいですか。
いけません。損失の二重反映になります。入力値がどこまで調整済みかを確認します。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を8問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →