計算の要点
計算式
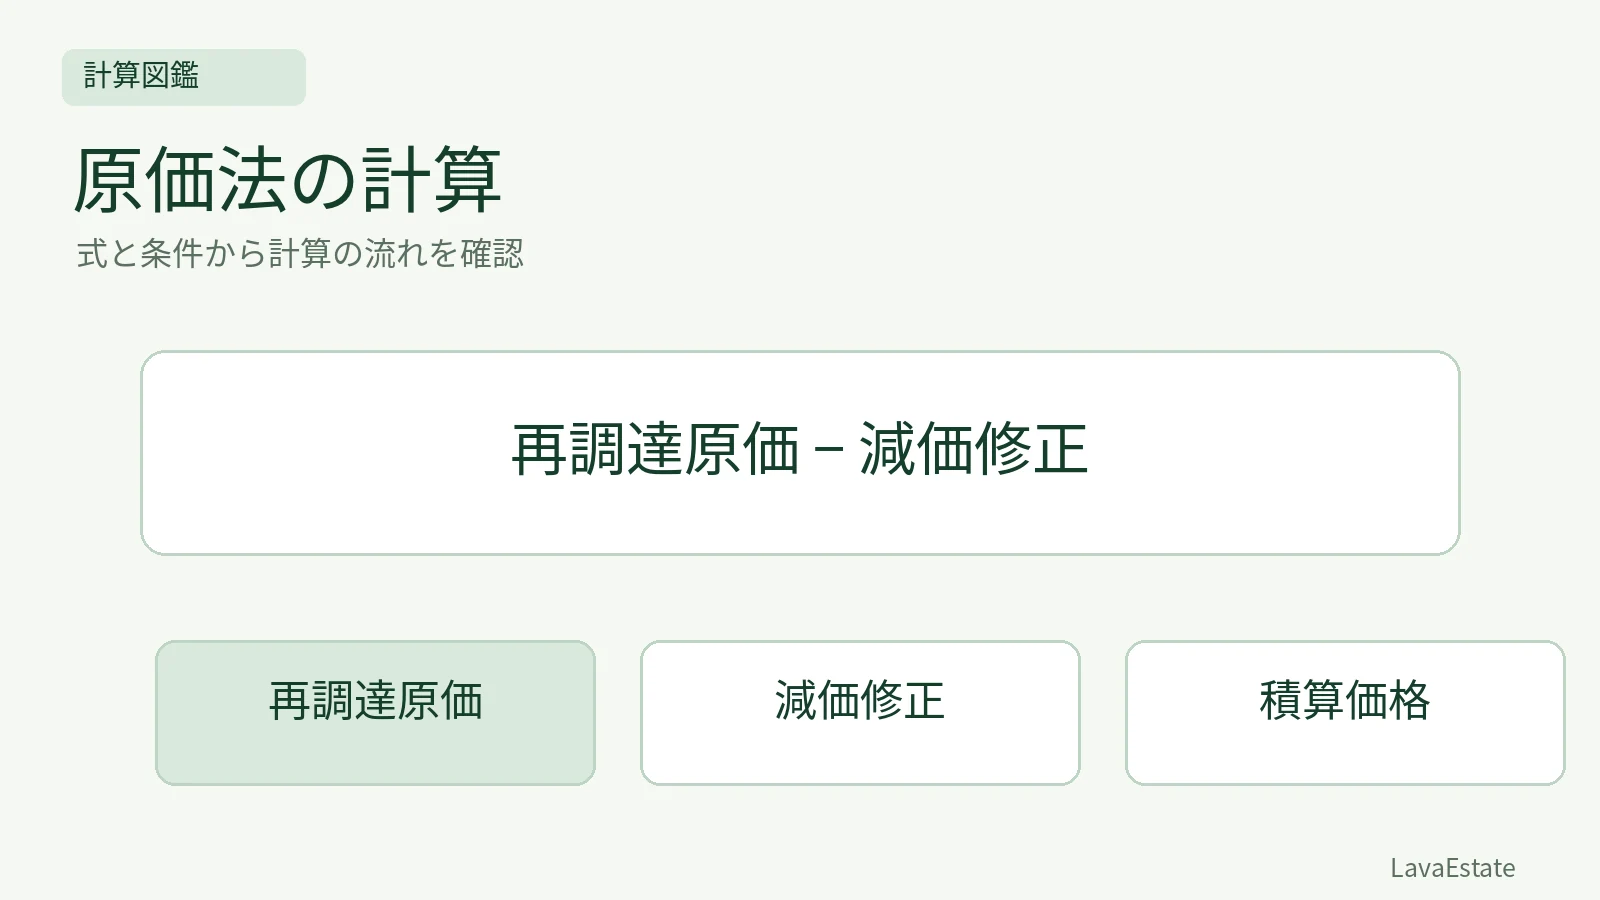
積算価格=再調達原価-減価額(対象・各構成要素と一体としての減価を確認)
計算の条件
- 再調達原価(万円)
- 減価額(万円)
計算手順
- 価格時点と対象範囲をそろえる
- 土地価格・建物再調達原価を把握
- 減価修正
- 一体としての検討を行い積算価格を求める
具体例
- その他減価: なしと仮定
- 土地価格万円: 5000
- 建物減価額万円: 1800
- 建物再調達原価万円: 6000
答え
9,200万円
最初に、何の価格を計算するかをそろえる
原価法の基本的な関係は「積算価格=再調達原価-減価額」です。再調達原価は、対象不動産を価格時点で再調達するという想定の下で必要になる適正な原価の総額です。過去に実際に払った金額と、今同じ効用を得るための原価は一致するとは限りません。
設問を読んだら、建物だけか、土地と建物を一体として評価するのかを確認します。土地建物の問題で建物の計算だけを答える、土地価格が既に含まれた原価にもう一度土地価格を足す、といった誤りを避けるためです。価格時点と金額の単位も、計算に入る前にそろえます。
再調達原価は、現在の費用水準で考える
建物の再調達原価を求めるときは、価格時点の工事費や通常必要な付帯費用などを検討します。築年数の古い建物の当初請負金額を使う場合にも、当時と現在の費用水準や、仕様、規模などの違いを見なければなりません。最近の類似建物の建設事例も、条件をそろえて分析します。
原価法は、再調達原価を適切に把握できることが前提になります。既成市街地の土地などでは、再調達原価の把握が難しい場合があります。費用から求めた金額があるからといって、それだけで市場価値が確定するわけでもありません。対象不動産と資料に応じて、他の試算価格との関係を検討します。
減価修正は、年数による古さだけを控除しない
物理的な損傷や老朽化、機能上の陳腐化、外部の経済環境による収益性の低下などが、減価を検討する材料になります。例えば同じ築年数でも、修繕の実施状況や設備の性能、周辺との競争力が違えば、減価の程度は変わり得ます。
会計上の減価償却は取得原価を期間へ配分する処理であり、鑑定評価の減価修正とは目的が違います。税務上の耐用年数だけを使って価値を自動的に決めたり、帳簿上の償却累計額と必ず一致すると考えたりしないようにしましょう。設問で減価額が与えられているときは、その対象範囲を確認して使います。
例題:土地と建物を一体として求める
土地価格5,000万円、建物再調達原価6,000万円、建物減価額1,800万円とします。土地建物を一体としたことによる追加の減価やその他の調整はない、という学習用の前提です。まず建物価格を6,000-1,800=4,200万円と求め、土地価格を加えて5,000+4,200=9,200万円とします。
別の書き方なら、土地と建物の再調達原価等の合計1億1,000万円から、与えられた減価額1,800万円を引いて9,200万円です。同じ結論になることを確認できます。ここで土地価格5,000万円を二度加えたり、建物の減価額を土地にも一律に適用したりすることはできません。
耐用年数法と観察減価法を併用して検討する
減価額を求める方法には、耐用年数に基づく方法と、対象不動産の実際の状態を観察する方法があります。築年数が同じでも、大規模修繕を適切に行った建物と、必要な修繕を先送りした建物の状態は異なります。経過年数だけでは、その違いを十分に説明できない場合があります。
簡単な例として、建物再調達原価6,000万円の30%を減価額とするという設問条件なら、6,000×0.30=1,800万円を控除します。この30%は設問で与えられた数値であり、築何年なら必ず30%という規則ではありません。実際の観察で把握した修繕必要額を別に控除するときは、既に30%に含まれた影響と重ならないかを検討します。計算式の正しさに加えて、何を控除したかを明確にすることが必要です。
減価率が与えられたときの計算
建物再調達原価1億円に対する減価率が20%で、他の調整がない場合、減価額は1億円×0.20=2,000万円です。建物の積算価格は1億円-2,000万円=8,000万円、または1億円×0.80=8,000万円となります。20%は残る価値の割合ではなく、控除する割合です。
この結果が建物のみの価格なのか、土地建物の価格なのかは前提次第です。最後に、答えの対象、単位、減価の重複、他の試算価格との関係を見直します。原価法による「積算価格」と、取引事例比較法による「比準価格」、収益還元法による「収益価格」を区別すると、手法名だけを入れ替えた問題にも対応できます。
原価法の確認
原価法では、価格時点における再調達原価を求め、減価修正を行って積算価格を試算します。減価には物理的・機能的・経済的要因が関わります。会計上の減価償却費をそのまま控除する計算とは区別し、実際の状態や市場の評価を踏まえます。
間違えやすい点
新築時の工事費と価格時点の再調達原価を混同しないでください。経年だけで全ての減価が説明できるわけでもありません。
例で確かめる
再調達原価1億円、減価修正額2,000万円と単純化した場合、積算価格は8,000万円です。
基礎確認用の補足教材。確認問題に用いる基準は各問題に表示しています。
- 不動産鑑定評価基準・運用上の留意事項:総論第7章第1節 原価法
この内容を問題で確かめる
この記事の内容を、オリジナル3問で確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
お試しは登録なしで利用できます。登録すると、このブラウザのお試し結果を引き継いで復習できます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準運用上の留意事項(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/27
関連記事

減価修正とは|物理的・機能的・経済的要因と、減価償却との違い
減価修正は、再調達原価から価格時点における価値の減少を反映するための作業です。会計上の減価償却額を、そのまま差し引くこととは区別します。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →