
再調達原価と、現存する建物の価値は違う
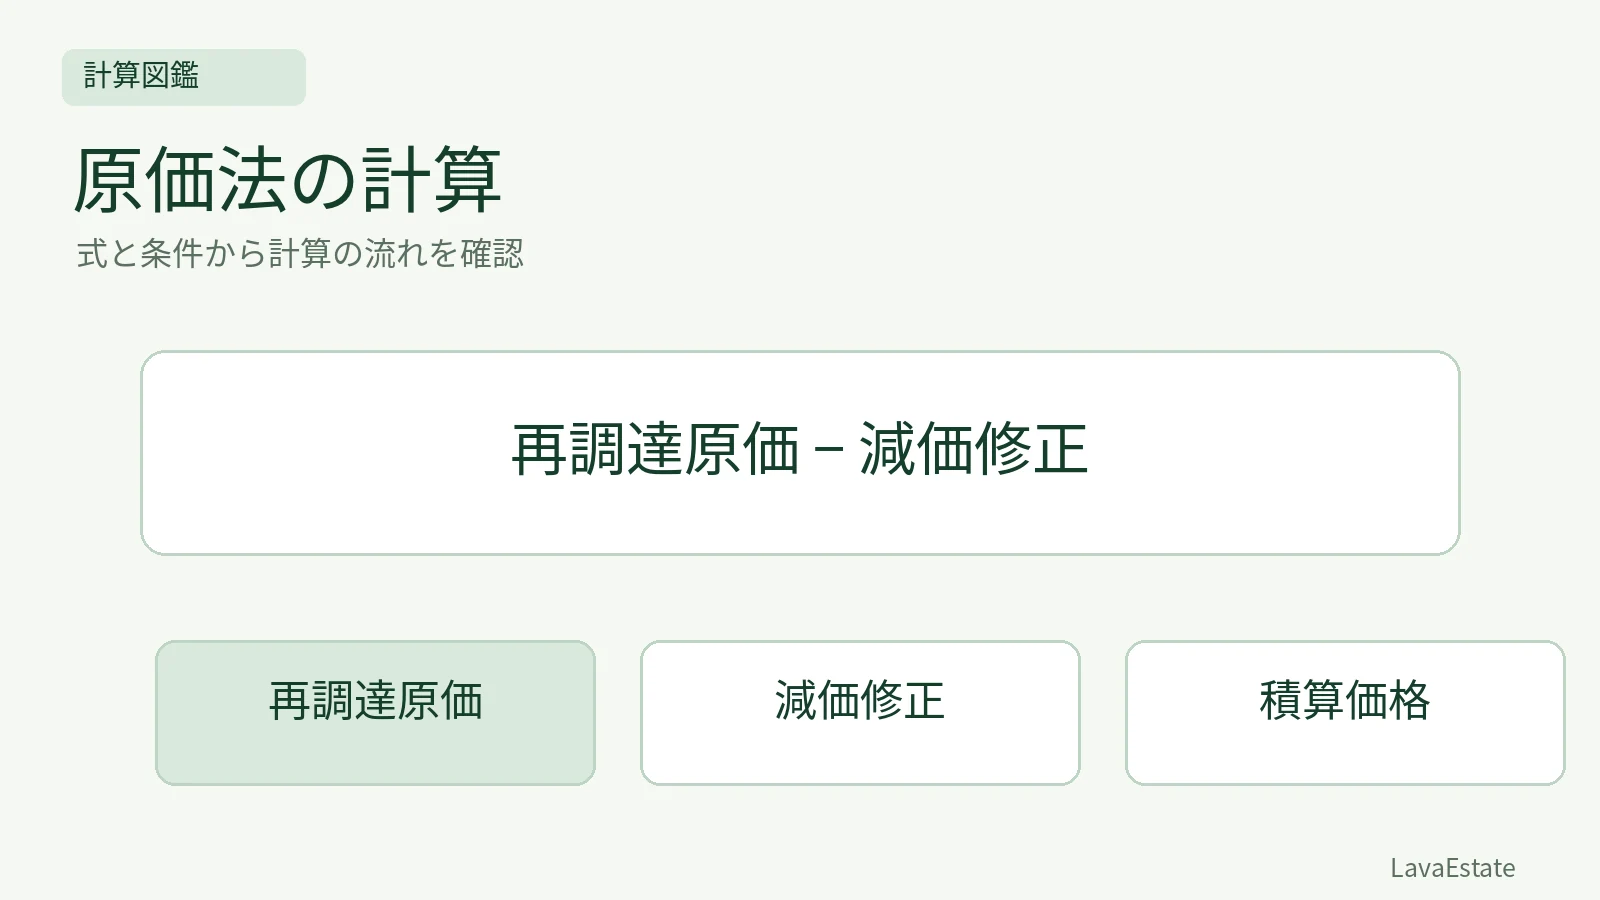
同等の効用を持つ建物を価格時点で新たに取得すると考えた費用が、再調達原価です。一方、対象建物は既に年月を経ており、傷み、機能上の不便、周辺環境の変化などによる価値の減少がある場合があります。原価法では、その違いを減価修正へ反映して積算価格を求めます。
例えば再調達原価1億円、減価額2,000万円、その他の調整なしという設問なら、積算価格は8,000万円です。ここで重要なのは、2,000万円をどう把握したかです。実際の鑑定評価で、古い建物なら一律20%を引くという意味ではありません。
三つの減価要因を、原因から見分ける
物理的要因には、使用や時間の経過による損傷・劣化等があります。機能的要因は、間取り、設備、設計等が現在の利用に合わないことなどに関わります。経済的要因は、周辺環境や市場の変化などによって、対象の経済的な適応が損なわれることに関わります。
例えば配管の腐食と、需要者が求める電気容量の不足は、同じ設備の問題でも原因が異なります。地域の需要が変わり、その用途の建物が使われにくくなった場合には、外部の経済的な変化も考えます。原因を分けるのは、同じ影響の二重計上を避け、どの方法で把握するかを明確にするためです。
耐用年数による方法と、観察減価法を組み合わせる
耐用年数に基づく方法では、経過年数と経済的残存耐用年数等を検討します。観察減価法では、現地の状態や調査資料を基に、傷みや機能上の問題などを具体的に判断します。年数による計算だけでも、見た目の観察だけでも十分とは限らないため、対象に応じて併用して検討します。
同じ築20年でも、計画的な修繕で状態を維持している建物と、長期間放置された建物を同じ率に固定するのは適切ではありません。更新工事の時期や範囲も確認します。外壁だけを更新したことから、すべての設備の経済的寿命まで新築と同じに戻るわけではありません。
減価償却は、費用配分という別の目的を持つ
会計や税務の減価償却は、取得原価等を一定の期間へ配分する処理です。鑑定評価の減価修正は、価格時点の価値を判断するために行います。目的、基礎となる金額、耐用年数の考え方が異なるため、帳簿価額と鑑定評価額が一致するとは限りません。
税務上の耐用年数を経過した建物でも、市場で利用価値を持つことがあります。反対に帳簿上の残額が大きくても、需要のない特殊設備等では市場価値が低い場合があります。帳簿に金額が残っているという事実から、市場が同じ金額を評価すると結論付けないことが必要です。
修繕費を、別名でもう一度引いていないか
年数等による減価額に、同じ劣化の影響が既に含まれている場合、観察した修繕費をそのまま追加控除すると、二重に引くおそれがあります。減価の範囲と、修繕等によって回復できる内容を確認します。名称が異なるから別の減価とは限りません。
設問で減価率30%が与えられ、再調達原価6,000万円なら、減価額は1,800万円、残る価格は4,200万円です。追加の修繕費が示されている場合には、30%に含まれるかという条件を読みます。算術だけでなく、同じ価値の減少を何回反映したかを検算することが大切です。
年数の計算が一致しても、結論が違う場合
再調達原価5,000万円で、設問が減価率40%と指定するなら、減価額は2,000万円、控除後は3,000万円です。この算術が正しいことと、現実の対象建物に40%が妥当であることは別の問いです。実際の状態や経済的残存耐用年数等を調べずに、率だけを持ち込むことはできません。
例えば二つの建物に同じ率を使ってよいかは、用途、維持管理、設備更新、市場の需要などを検討します。一方で、修繕費が500万円掛かることが分かっても、その全額を常に減価額へ加えるのではありません。どの劣化に対応し、既存の率の中に含まれるかを確かめます。
また修繕によって回復できる価値と、修繕しても残る機能上の制約を区別します。費用をかければどこまでも価値が増すわけではなく、その建物を使いたい市場参加者の需要と対応しているかが重要です。工事費、回復する効用、評価上の価値を一つの数字として扱わないようにしましょう。
ここで求めた建物の控除後の金額と、土地建物全体の積算価格も区別します。土地の価格や、土地建物の一体利用に関する調整が別に与えられている設問では、建物の減価計算だけで対象全体の評価が終わるとは限りません。何を対象とした価格かを、式の横に書いて検算しましょう。
この内容を問題で確かめる
この記事の内容を、オリジナル3問で確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
お試しは登録なしで利用できます。登録すると、このブラウザのお試し結果を引き継いで復習できます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準運用上の留意事項(国土交通省)確認日 2026/10/22
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
- 不動産鑑定評価基準運用上の留意事項(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →