計算の要点
計算式
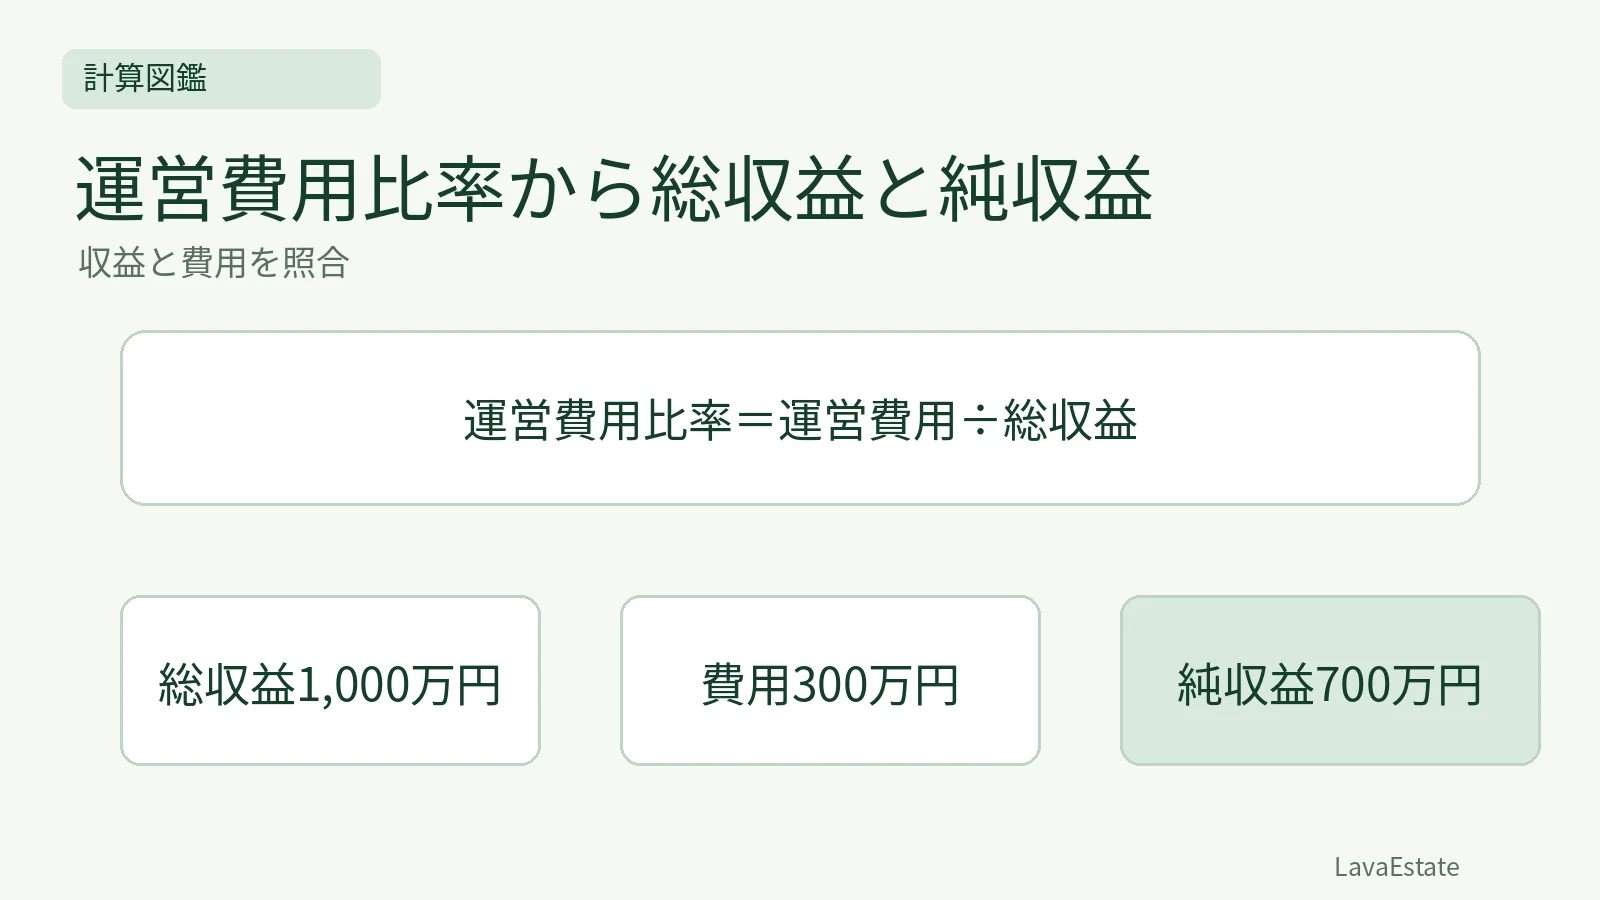
運営費用比率=運営費用÷総収益
計算の条件
- 収益と費用を照合:年間総収益1,000万円、運営費用300万円。借入返済、所得税、減価償却等はこの例の運営費用に含めないものとします。
計算手順
- 年間総収益1,000万円、運営費用300万円。借入返済、所得税、減価償却等はこの例の運営費用に含めないものとします。
- 300÷1,000=30%。純収益は1,000-300=700万円、純収益率は70%です。比率30%から費用を求め直しても300万円になります。
- 分母を純収益700万円にすると別の比率になります。会計上の利益や借入返済後の手残りと純収益は同一ではないため、費用項目の定義を確認します。
具体例
- 前提: 年間総収益1,000万円、運営費用300万円。借入返済、所得税、減価償却等はこの例の運営費用に含めないものとします。
- 途中計算: 300÷1,000=30%。純収益は1,000-300=700万円、純収益率は70%です。比率30%から費用を求め直しても300万円になります。
答え
費用比率30%、純収益700万円 %・万円
最初に、収益と費用の範囲をそろえる
運営費用比率は、運営費用が総収益に対してどの程度の割合かを表します。計算の前に、総収益が満室想定の額なのか、空室等を考慮した額なのか、費用に何が含まれるかを確認します。資料同士で分母が違えば、同じ30%という数字でも意味が変わります。
以下は年間総収益1,000万円、年間運営費用300万円を用いる学習例です。借入返済、所有者の所得税、会計上の減価償却等は、この例の運営費用に含めません。実際の鑑定評価では、適用手法と収益・費用の定義に沿って項目を照合します。
分母は純収益ではなく総収益
費用比率は300÷1,000=0.3、すなわち30%です。純収益は1,000-300=700万円で、同じ総収益に対する純収益の割合は70%になります。この例では費用と純収益の割合を足すと100%になります。
300÷700で求められる約42.86%は、費用を純収益と比べた別の比率です。計算自体ができても、求められた運営費用比率へ答えたことにはなりません。設問に比率の定義がある場合は、その定義を優先して分母を明記します。
項目 | 金額・割合 |
|---|---|
年間総収益 | 1,000万円 |
年間運営費用 | 300万円 |
費用比率 | 300÷1,000=30% |
年間純収益 | 700万円 |
純収益の割合 | 700÷1,000=70% |
月額と年額を混ぜる誤りを避ける
月額の費用25万円を、年額の総収益1,000万円で割ると2.5%ですが、期間が合っていません。費用を25×12=300万円へそろえるか、総収益を対応する月額へ換算してから比べます。単位を式に残すと、こうした取り違えを発見しやすくなります。
また、年の途中で大きな工事支出があった場合、経常的な運営費用として扱うのか、資本的支出として別に扱うのかを確認します。その年の銀行口座から出た金額を、すべて同じ費用区分へ入れるわけではありません。
借入返済後の手残りは、さらに別の数字
上の例で年間の借入返済額が400万円だった場合、単純な資金計算では700-400=300万円が残ります。しかし、この300万円を純収益へ置き換えて費用比率を計算し直すわけではありません。返済には元本部分等が含まれ、運営費用との性質が違います。
物件の運営から生じる収益性と、所有者がどのような資金調達をしているかを分けるため、収益価格の計算と手元資金の計算を混同しないことが必要です。利回りを求めるときも、分子の収益と、その利回りが対応する費用範囲をそろえます。
比率が低ければ良い物件とは限らない
修繕を先送りしていれば、当年の費用比率は低く見えることがあります。管理品質の不足で空室が増える等、将来の収益へ悪影響が出る場合もあります。比率の比較では、費用項目、管理水準、築年、設備、稼働状況等を確認します。
試験では「分母・期間・含む項目」を最初に書き、費用と純収益を逆算して検算します。実務の読み方としては、比率の大小だけを評価せず、その比率が生じた理由を資料から説明できるようにしましょう。
この内容を問題で確かめる
この記事に関連する問題を2問収録しています。まずは2問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準等(国土交通省)確認日 2026/10/28
関連記事
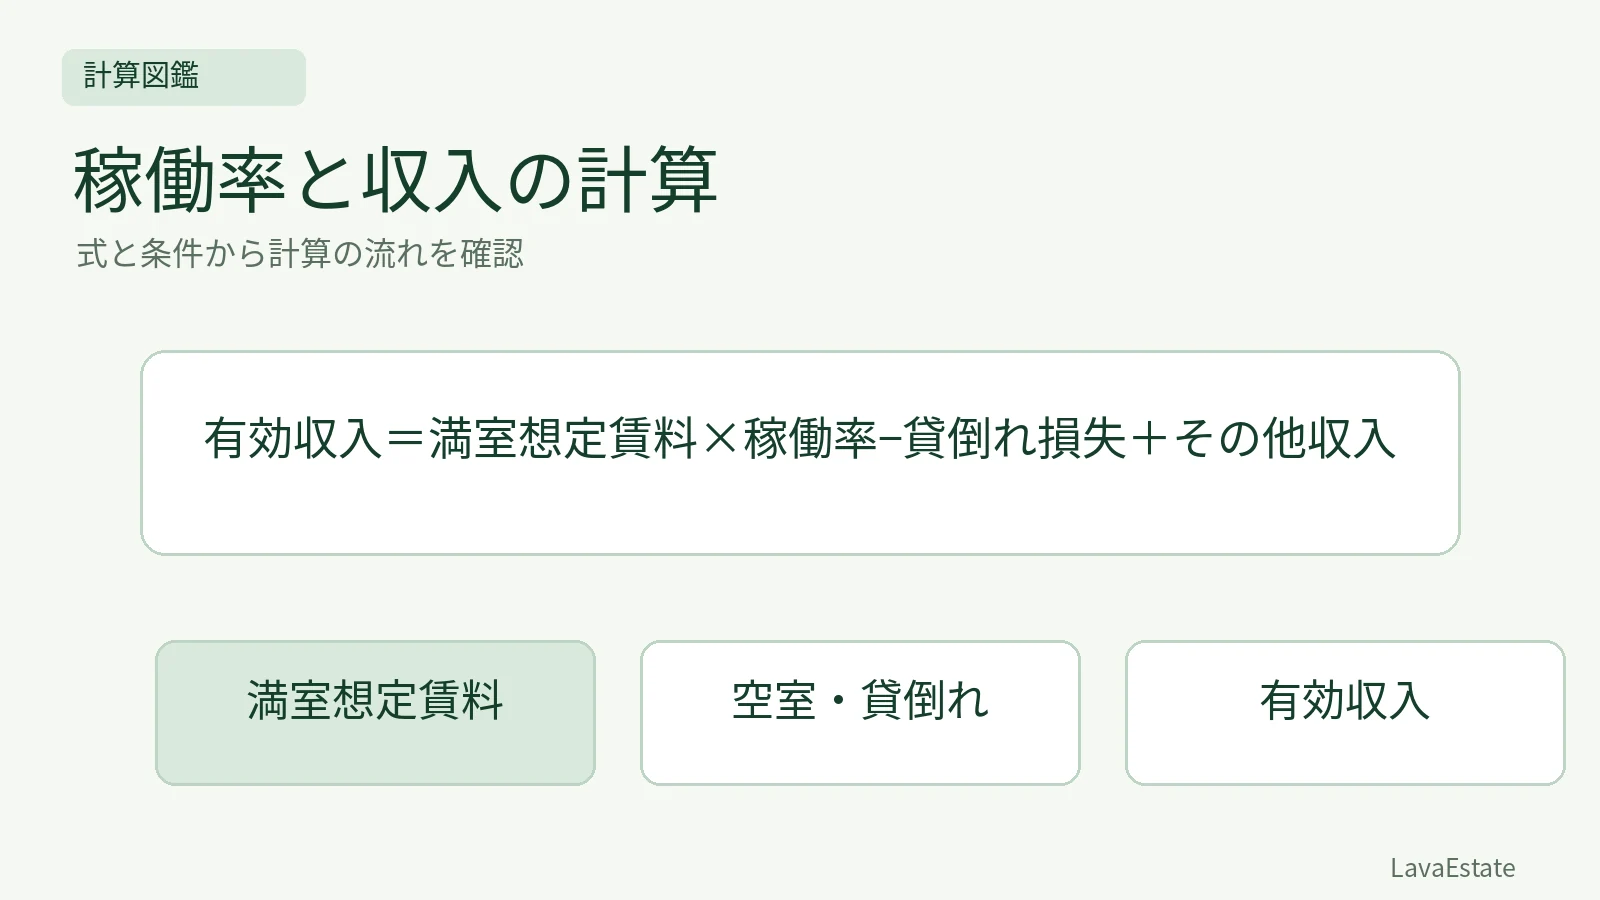
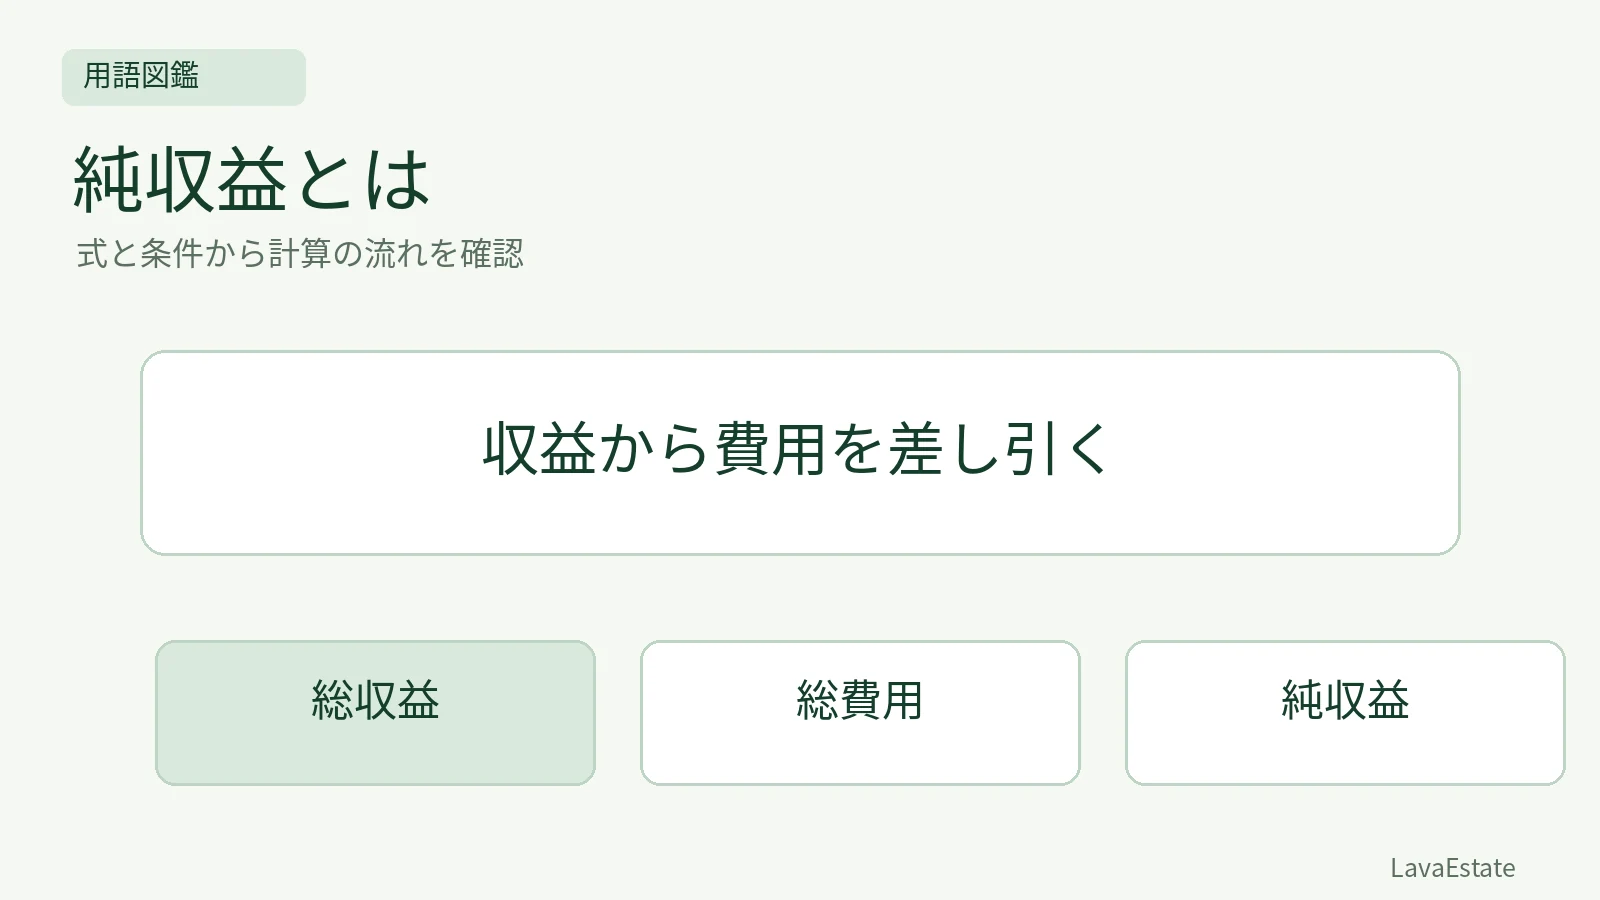
純収益とは|賃料収入、総費用、借入返済、NOIを区別する
純収益は、評価に対応する総収益から総費用を控除して求めます。家賃の入金額や会計上の利益、借入返済後の手残りと混同せず、利回りやDCFの前提と範囲をそろえます。
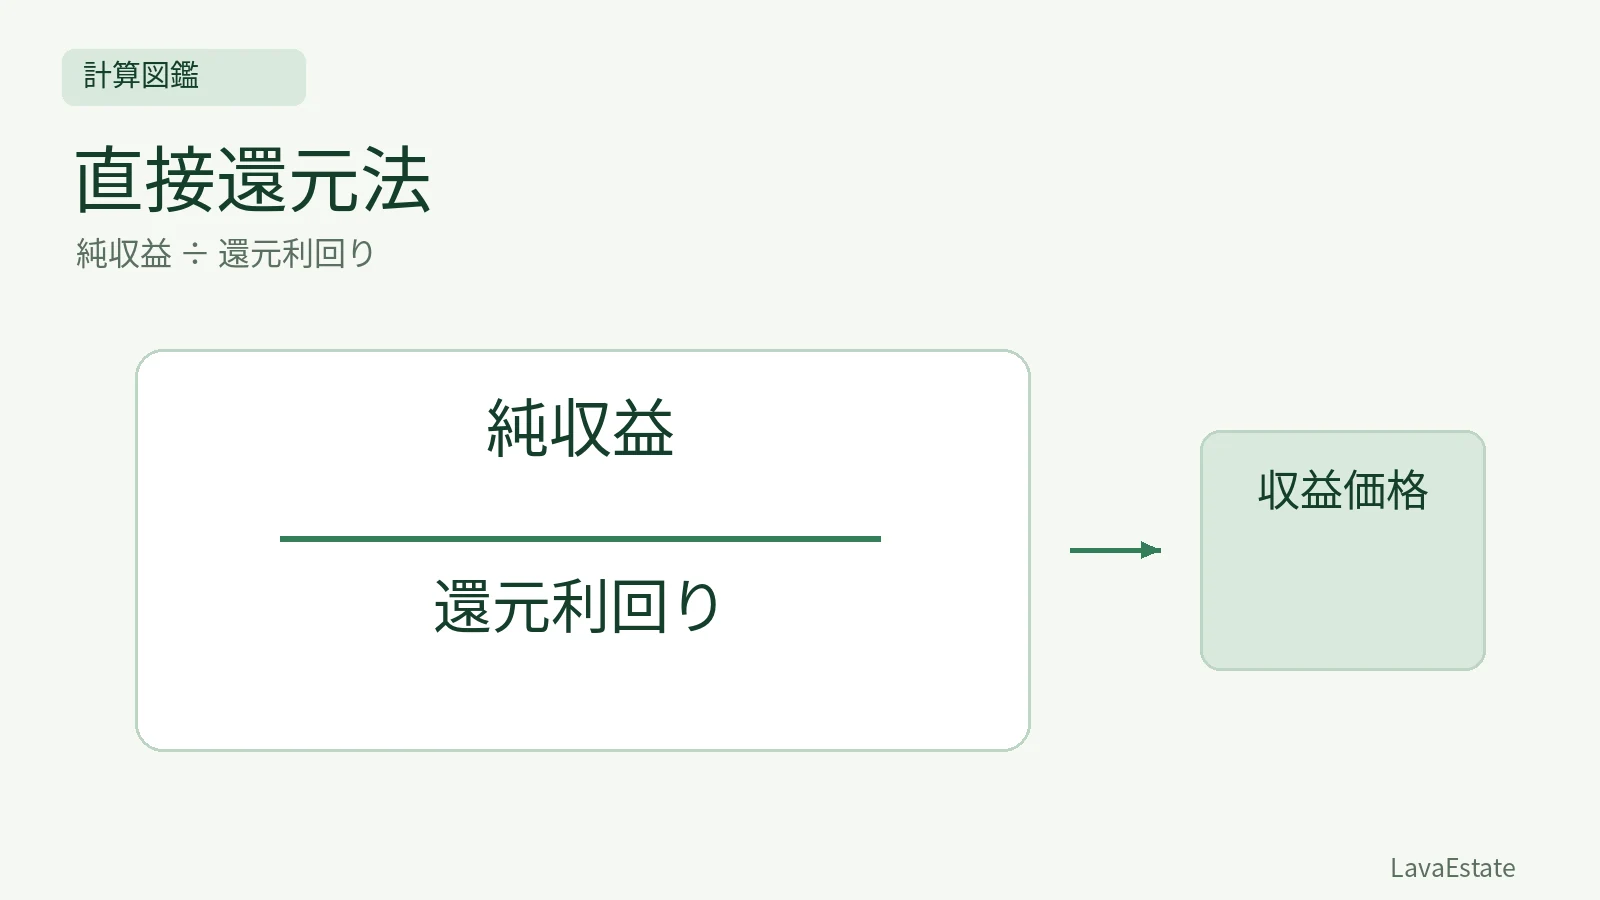
直接還元法の計算|純収益と還元利回りの対応を例題で確認
直接還元法は、一期間の純収益を対応する還元利回りで割って収益価格を求めます。年間か月間か、費用をどこまで控除した収益かをそろえてから計算します。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →