計算の要点
計算式
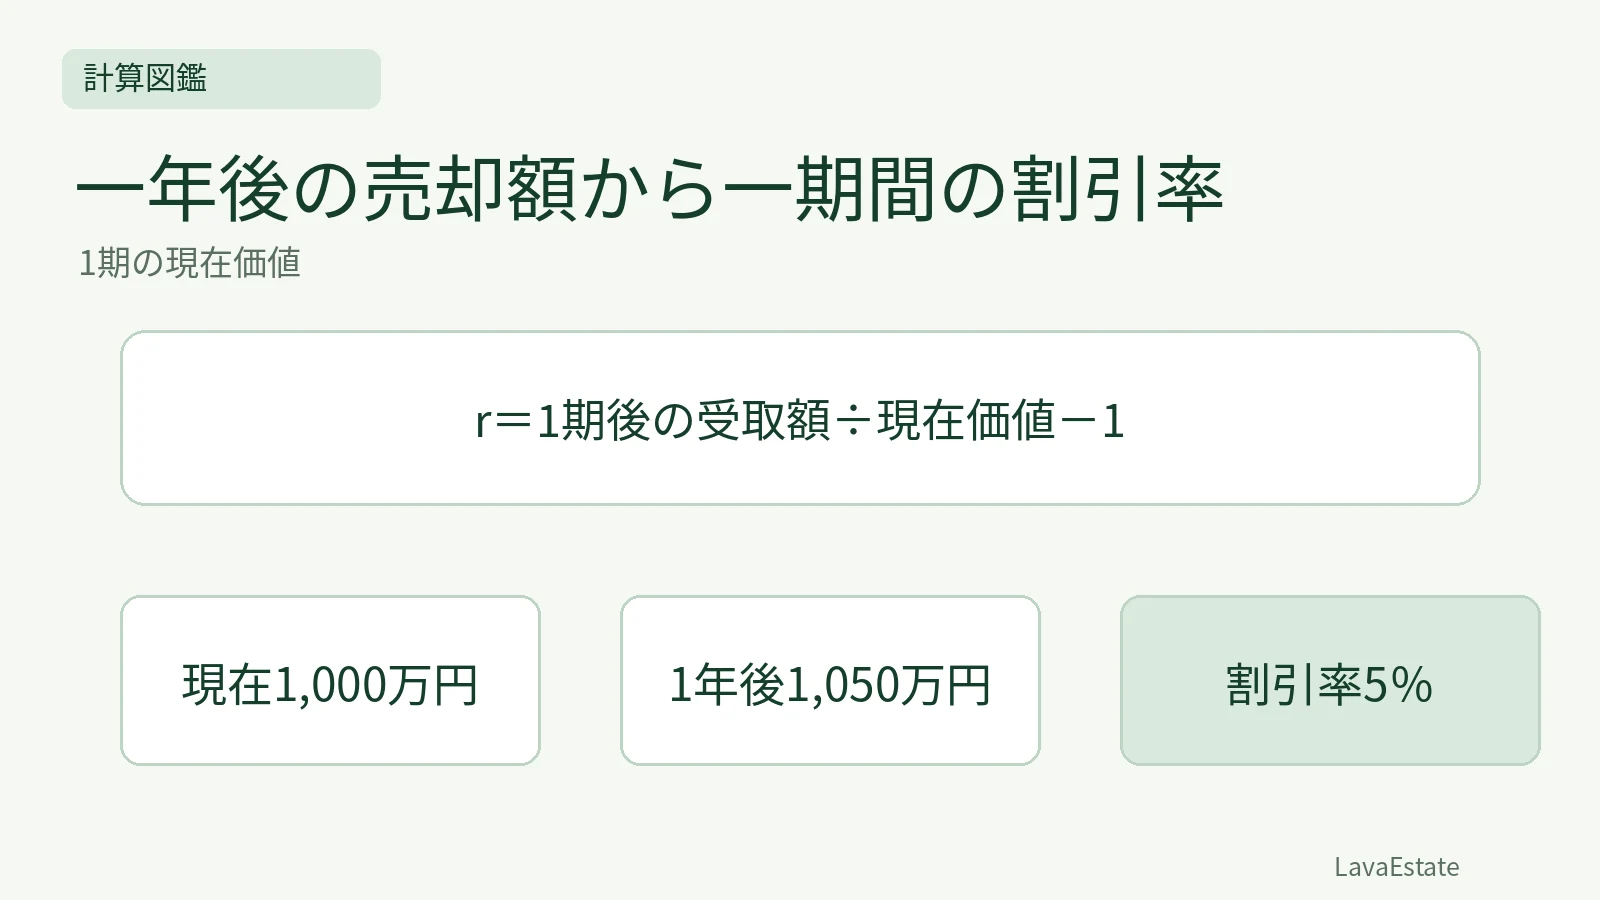
r=1期後の受取額÷現在価値-1
計算の条件
- 1期の現在価値:現在価値1,000万円、1年後の売却額1,050万円。途中の賃料収入、売却費用、税金はない学習例とします。
具体例
- 前提: 現在価値1,000万円、1年後の売却額1,050万円。途中の賃料収入、売却費用、税金はない学習例とします。
- 途中計算: 1,050÷1,000-1=0.05なので年率5%です。逆に1,050÷1.05=1,000万円となり、現在価値へ戻ることを確認します。
答え
年率5%
計算の前提
現在価値1,000万円、1年後の売却額1,050万円。途中の賃料収入、売却費用、税金はない学習例とします。
式と途中計算
1,050÷1,000-1=0.05なので年率5%です。逆に1,050÷1.05=1,000万円となり、現在価値へ戻ることを確認します。
条件が変わる場合
値上がり額50万円を将来額1,050万円で割らないようにします。賃料収入が別にあるなら売却額のみで投資利回りを求められず、受取時期も含めたキャッシュフローが必要です。
検算と単位の確認
途中計算では元の単位を残し、割合は百分率を小数へ直してから使います。金額・面積・期間が混ざるときは、式の分子と分母が対応しているかを確かめます。端数処理を途中で繰り返すと最終値が変わることがあるため、この例では原則として最後に行います。計算した値を元の関係に戻し、前提の金額や割合と一致するかを確認します。
比較して確認する
段階 | 内容 |
|---|---|
前提 | 現在価値1,000万円、1年後の売却額1,050万円。途中の賃料収入、売却費用、税金はない学習例とします。 |
計算 | 1,050÷1,000-1=0.05なので年率5%です。逆に1,050÷1.05=1,000万円となり、現在価値へ戻ることを確認します。 |
確認 | 値上がり額50万円を将来額1,050万円で割らないようにします。賃料収入が別にあるなら売却額のみで投資利回りを求められず、受取時期も含めたキャッシュフローが必要です。 |
学習用の具体例
現在価値1,000万円、1年後の売却額1,050万円。途中の賃料収入、売却費用、税金はない学習例とします。 1,050÷1,000-1=0.05なので年率5%です。逆に1,050÷1.05=1,000万円となり、現在価値へ戻ることを確認します。
条件を変えた例:現在1,000万円、1年後950万円なら
950÷1,000-1=マイナス5%です。この例は期中収入ゼロなので負の率になります。期中に賃料収入がある投資全体の利回りまで負だと即断せず、全キャッシュフローを確認します。
この変更例では、元の例から何を変え、何を据え置いたかを先に確認します。前提を一つずつ変えて計算すると、結果が動いた理由を説明できます。金額だけでなく期間・割合・費用の範囲を同時に変えた場合は、その影響を別々に分けます。計算結果だけを暗記するのでなく、元の式へ数値を戻して、同じ関係が成り立つかまで確かめます。
確認問題
問1:この例の答えは。
解説:年率5%。1,050÷1,000-1=0.05なので年率5%です。逆に1,050÷1.05=1,000万円となり、現在価値へ戻ることを確認します。
問2:結果を実際の取引へ使う際の注意は。
解説:値上がり額50万円を将来額1,050万円で割らないようにします。賃料収入が別にあるなら売却額のみで投資利回りを求められず、受取時期も含めたキャッシュフローが必要です。
関連する学習
出典・参照資料
- 不動産鑑定評価基準等(国土交通省)確認日 2026/10/25
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →