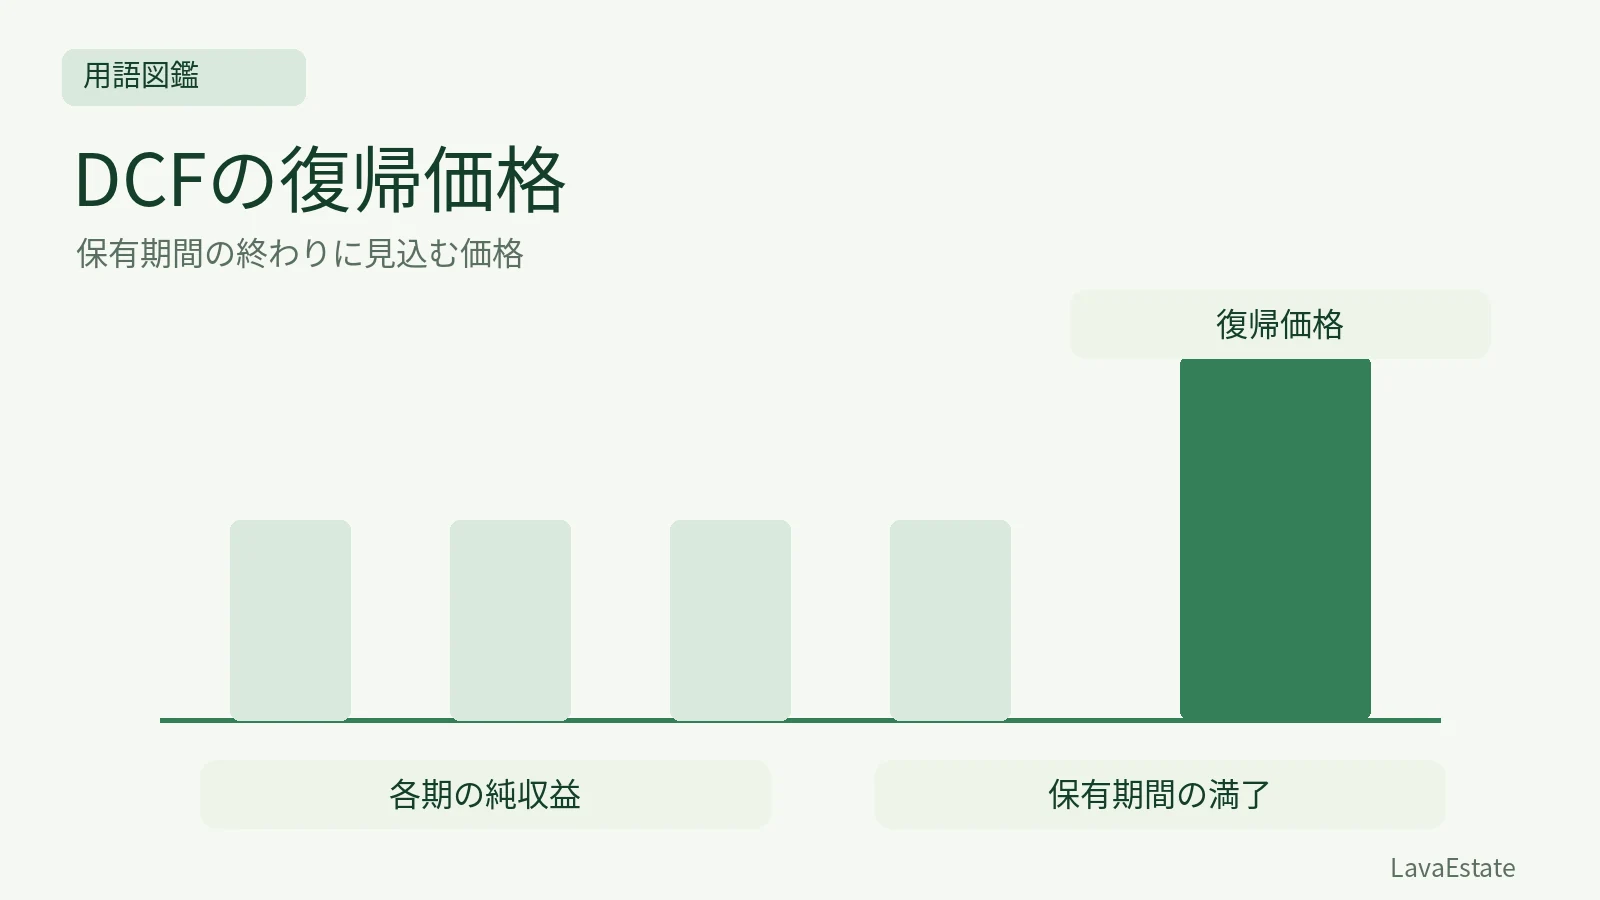
復帰価格は、DCF法で保有期間の満了時点における対象不動産の価格です。保有中に得られる各期の純収益とは別に、保有期間の終わりに残る不動産の経済価値を表します。取得時の価格へ戻るという意味や、最初に支払った投資額の返金を意味するものではありません。
保有期間の終わりに置く価格
三年間の保有を想定するなら、各年の純収益に加え、三年目末の不動産の価格を把握します。将来の価格をそのまま現在の価格へ足すのではなく、将来の発生時点に対応する割引率で現在価値へ割り戻します。
売却を想定する場合には、復帰価格から売却費用等を考慮した手取額を扱うことがあります。評価式が総額の価格を用いるのか、売却費用控除後を用いるのかを明らかにし、費用を別の場所で二重控除しないようにします。
翌期純収益と最終還元利回り
復帰価格は、基本的には保有期間満了の翌期の純収益を、満了時点の還元利回りで還元して求めます。この還元利回りを最終還元利回りと呼びます。三年目末の価格を考える際には、四年目の収益力に着目する構造です。
学習例として、四年目の年額純収益600万円、三年目末の最終還元利回り6%なら、三年目末の復帰価格は600÷0.06=1億円です。この1億円は、まだ現在価値ではありません。三年目末から価格時点までの割引が必要です。
三つの数値を区別する
数値 | 表すもの | 使う場面 |
|---|---|---|
各期純収益 | 保有期間中の各期間の収益 | 各発生時点から現在へ割引 |
復帰価格 | 保有期間満了時点の不動産価格 | 期間末の価値として割引 |
最終還元利回り | 満了時点で翌期収益を還元する率 | 復帰価格の算定 |
DCFの割引率と最終還元利回りは、役割が違います。同じ数字を使うという設問条件がない限り、式の中で自動的に置き換えないでください。どちらもパーセントで書かれていることだけでは同一視できません。
収益の二重計上を避ける
三年目末の純収益を計上し、さらに三年目末の復帰価格を加えること自体は、それぞれ対象期間が異なれば二重計上ではありません。復帰価格が四年目以降の収益力を表していることを確認します。
反対に、保有期間内の収益を復帰価格にも重ねて含めたり、同じ売却手取額を二回足したりすれば誤りになります。時間軸に各期収益、復帰価格、費用の発生時点を置いてから式を立てると確認しやすくなります。
将来の数値の根拠を確認する
復帰価格が現在価値の大きな部分を占める場合、最終還元利回りや翌期収益の仮定が評価全体へ強く影響します。単に現在の賃料を延長するのではなく、契約、修繕、地域の需給、建物の状態などを踏まえた見通しとの整合を検討します。
確認問題
問1:五年目末の復帰価格を基本的な直接還元の考え方で求めるとき、通常着目するのは何年目の純収益ですか。
保有期間満了の翌期である六年目の純収益です。五年目末から先の収益力を表す点を押さえます。
問2:三年後の復帰価格1億円は、そのまま現在の価格へ1億円として足してよいですか。
いけません。三年後の価値なので、価格時点まで割り引く必要があります。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を2問収録しています。まずは2問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →