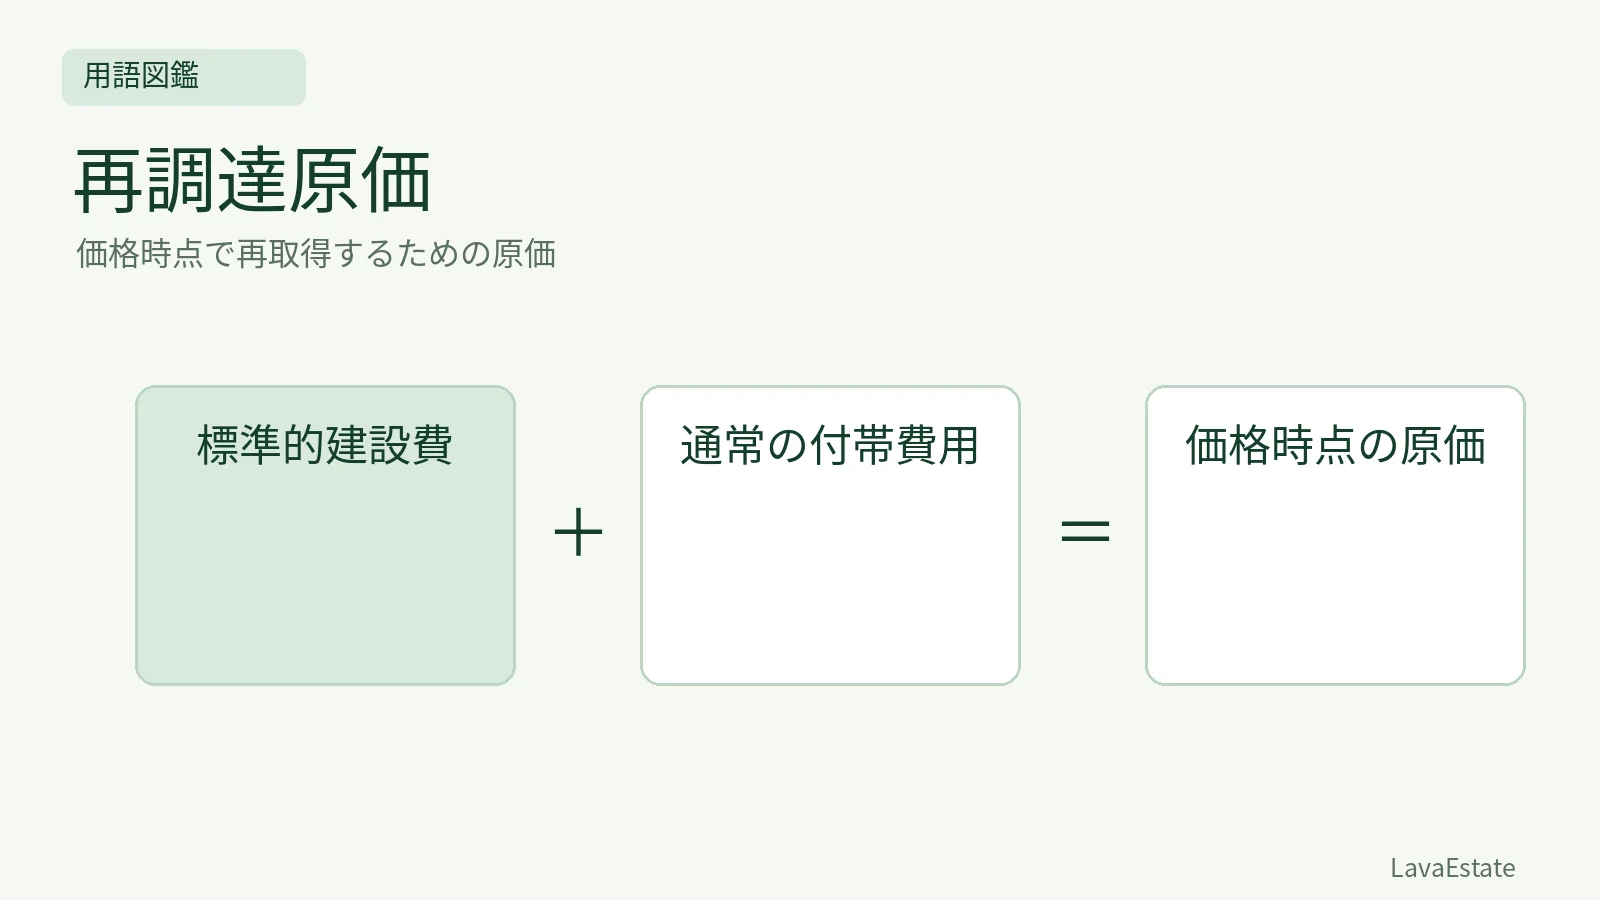
過去に払った額ではなく、価格時点の原価を考える
原価法では、価格時点に対象不動産を再調達することを想定した適正な原価を求め、減価修正を行って試算価格を得ます。過去の取得価格や帳簿価額が、そのまま再調達原価になるわけではありません。
例えば10年前に3,000万円で建てた建物でも、建設単価や仕様、付帯費用の条件が変わっていれば、現在の再調達原価は別途検討が必要です。古い工事請負金額を引用するだけでは、価格時点の原価を説明できません。
同じものを再現するか、同等の効用を得るか
再調達を考える際には、対象の構造・仕様を再現する費用と、同等の効用を持つ代替的な建物等を調達する費用の考え方を区別します。特殊な旧仕様をそのまま再現することが、通常の市場で合理的とは限りません。
どの仕様と効用を前提にした原価かを明確にし、採用した積算方法と減価修正の関係を整えます。再現費用と代替費用を途中で入れ替えると、同じ機能上の差を重ねて扱う可能性があります。
工事費以外の範囲を確認する
建物の請負工事費だけでなく、設計監理等の付帯費用、発注者が直接負担する費用等を、適切な範囲で整理します。見積書の合計額に何が含まれているかを確認しないまま、別の資料の費用を加算しないようにします。
土地・建物一体を評価する場合には、土地の再調達原価をどう扱うかも別途検討します。「建物の建築費を出したから、不動産全体の原価が分かった」と考えてはいけません。
比較する数字 | 違い・確認点 |
|---|---|
過去の取得価格 | 取得時点・取引条件を反映する |
帳簿価額 | 会計上の取得・償却処理による |
再調達原価 | 価格時点の適正な再調達費用を想定 |
減価修正後の価格 | 再調達原価へ減価を反映した試算 |
事例から求めるときは、時点と条件をそろえる
建設事例の単価を使う場合、工事時点、地域、構造、規模、仕様、工事範囲等の差を確認します。延べ面積だけをそろえて単価を掛ければ、どの建物にも同じ原価を使えるわけではありません。
例えば建設費が上昇している期間の古い事例なら、適切な時点修正を検討します。さらに、設備や外構を含む単価と含まない単価を混ぜないことが必要です。
再調達原価と減価を一つの調整にしない
再調達原価は、対象を価格時点に調達するという前提の額です。現存する建物の物理的、機能的、経済的な減価等は、減価修正の段階で検討します。古い建物だから最初から低い新築単価を使い、さらに同じ理由で減価するような重複を避けます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/28
関連記事
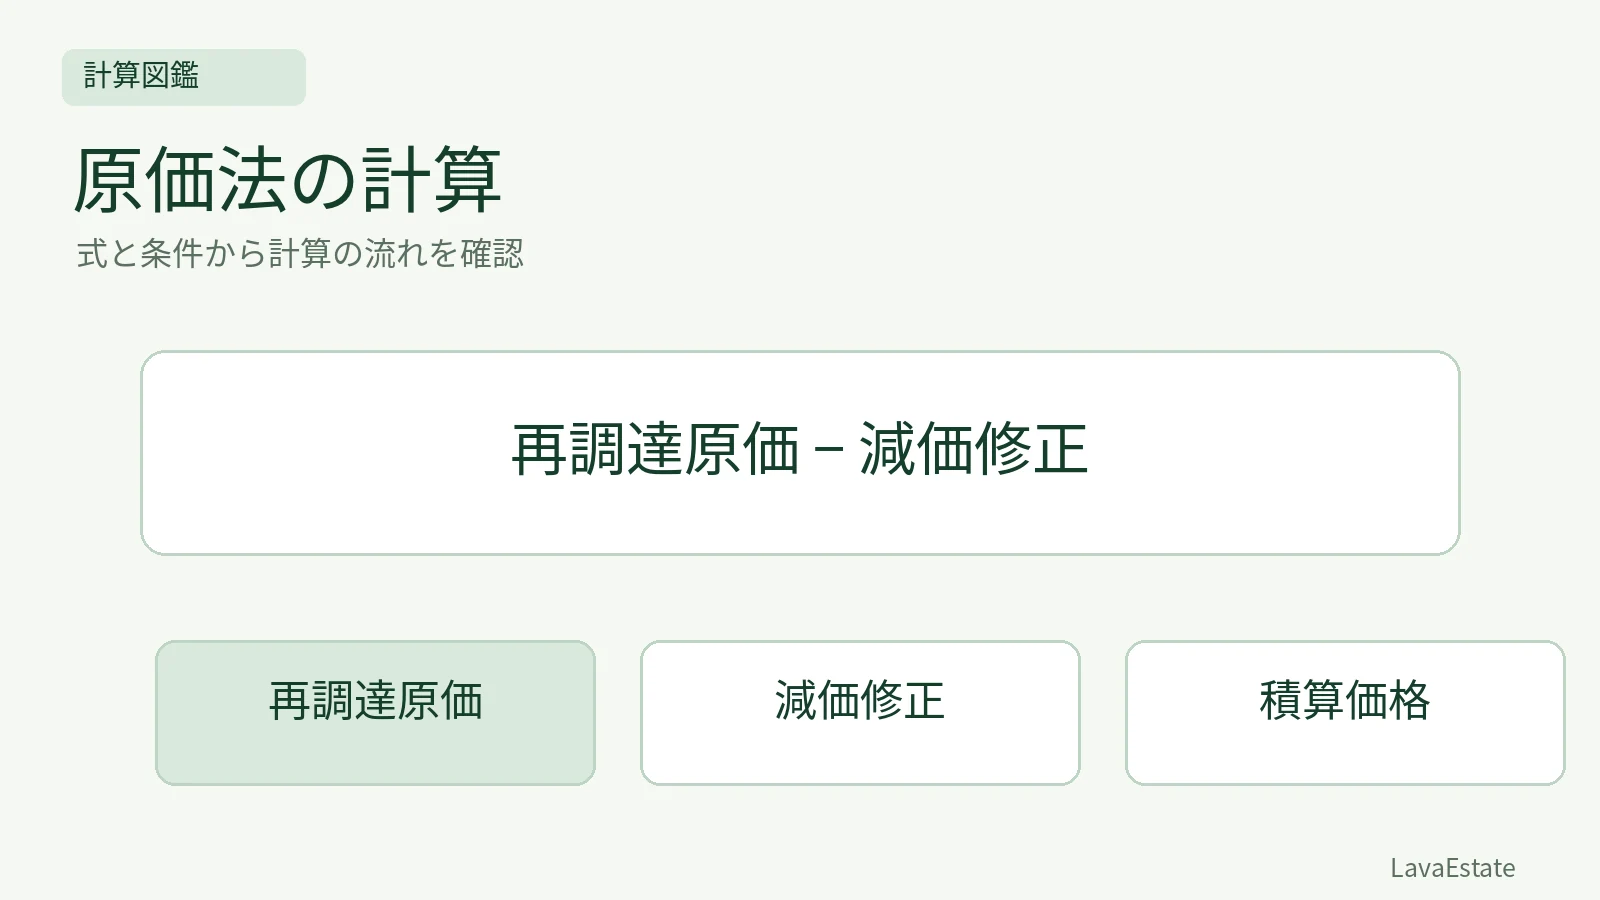

減価修正とは|物理的・機能的・経済的要因と、減価償却との違い
減価修正は、再調達原価から価格時点における価値の減少を反映するための作業です。会計上の減価償却額を、そのまま差し引くこととは区別します。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →