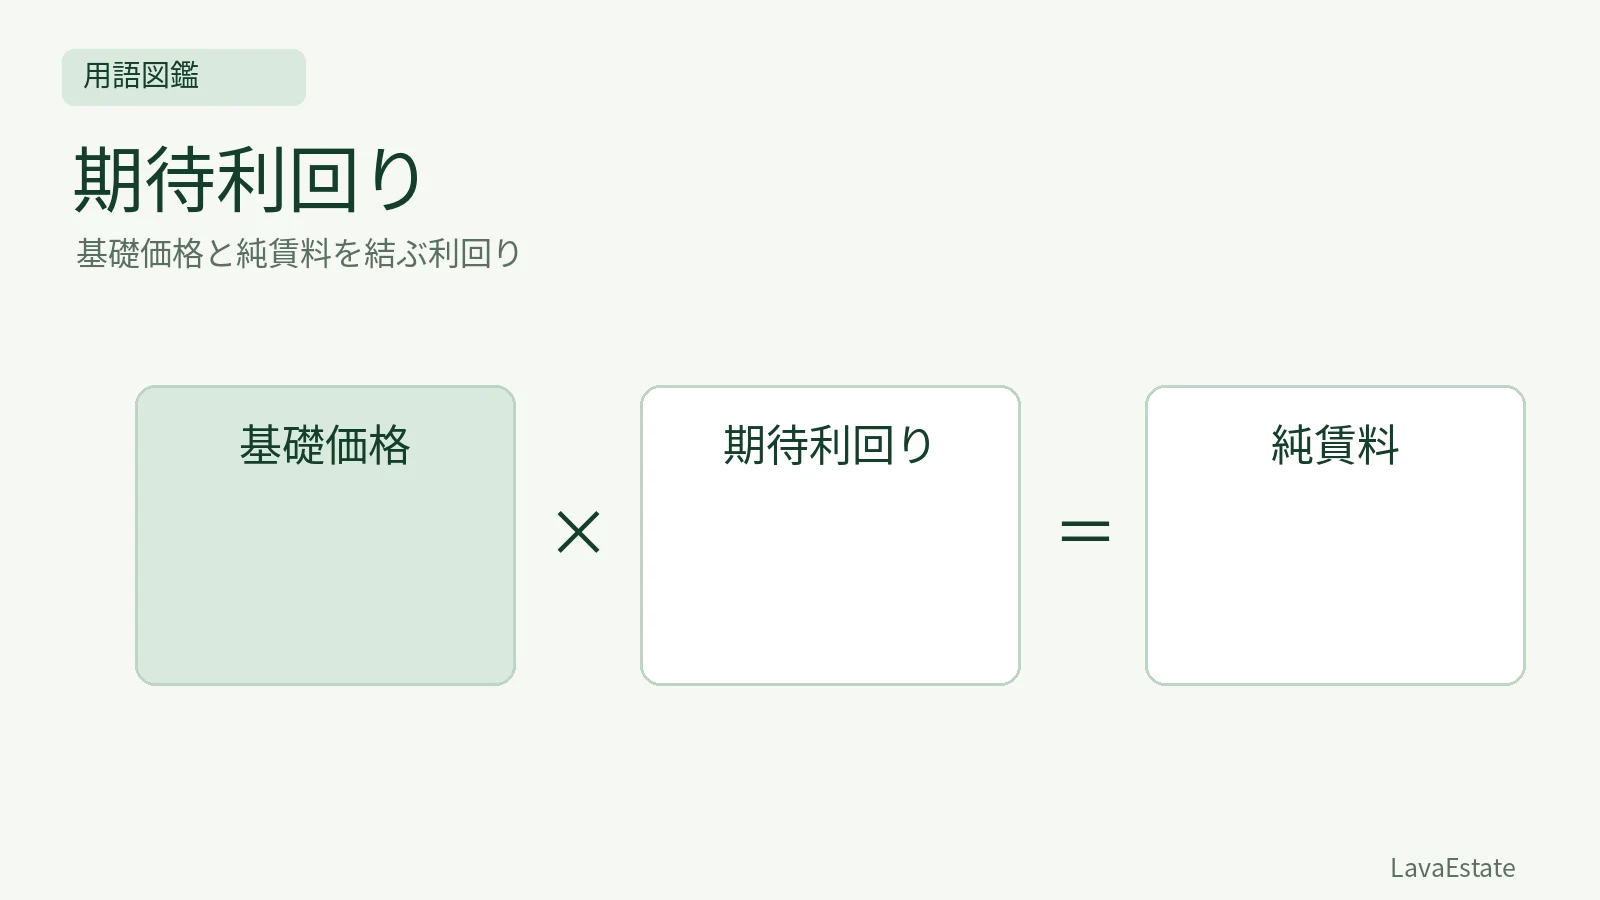
期待利回りは、賃貸借等に供する不動産を取得するための資本に相当する額に対して、期待される純収益がどの割合になるかを表す率です。積算法では、基礎価格にこの率を乗じて純賃料を求め、必要諸経費等を加えて試算賃料を求めます。
基礎価格と純賃料を結びつける
例えば、基礎価格8000万円、償却後の純賃料に対応する期待利回りを年4%とする設例なら、純賃料の年額は320万円です。これに年160万円の必要諸経費等を加えれば、年額の積算賃料は480万円となります。
4%はこの設例で与えた学習用の条件で、どの物件にも当てはめる率ではありません。資本に期待する純収益の割合と、賃料に含める経費の範囲を対応させることが計算の前提です。
表面利回りとの違い
売買広告等で見かける表面利回りは、年間の賃料収入等を物件価格で割った値であることが多く、費用を控除した純収益の率とは範囲が異なります。定義と算定条件を確認せず、広告の率を積算法の期待利回りとして使うことはできません。
率 | 対応する金額・場面 | 確認点 |
|---|---|---|
期待利回り | 積算法の基礎価格と期待純収益 | 賃料の特性、償却前後の対応 |
還元利回り | 直接還元法等の価格と一期間の純収益 | 採用純収益と将来予測の扱い |
表面利回り | 表示条件による年間収入と価格 | 経費や空室損失等の控除前か |
同じパーセントの形でも、その分子と分母、将来の変動の扱いが違います。数字の大小だけで、対象物件の優劣を判断することも避けてください。
どのような資料で求めるか
期待利回りを求める方法は、収益還元法の還元利回りを求める方法に準じます。そのうえで賃料の持つ特性に留意します。類似事例の収益性、資金の構成、金融市場との関係等を検討し、対象の地域要因・個別的要因にも即して判断します。
預金金利や国債利回りが分かったとしても、それだけで不動産の期待利回りが決まるわけではありません。投資対象の危険性や非流動性、管理等の条件との関係を検討する必要があります。
減価償却費の重複に注意する
必要諸経費等へ減価償却費を含めるかどうかは、採用する純収益・期待利回りが償却前か償却後かと対応させます。償却前の純収益に対応する期待利回りを使う場合、減価償却費をさらに必要諸経費等として計上しない扱いになります。
式に金額を入れる前に、「この率を掛けて得られるのはどの範囲の純賃料か」を書いておくと、同じ減価償却分を二回反映する誤りを防げます。会計上の利益率と同じものだと考えず、評価上の収益と費用の区分を確認します。
率の期間にも注意します。年率四%を基礎価格に乗じて得られるのは年額の純賃料です。月額で表示したい場合は、対応する年額費用も加えてから十二で割るなど、収益と費用を同じ期間へそろえます。年率のまま月額費用へ直接足さないでください。
確認問題
問1:基礎価格6000万円、期待利回り年5%なら、対応する年額純賃料はいくらですか。
300万円です。必要諸経費等を加える前の純賃料であり、月額の支払賃料そのものとは限りません。
問2:物件広告の表面利回りを、条件を確認せず期待利回りにできますか。
できません。収益の範囲、経費の扱い、価格との対応などの定義を確認する必要があります。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を2問収録しています。まずは2問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →