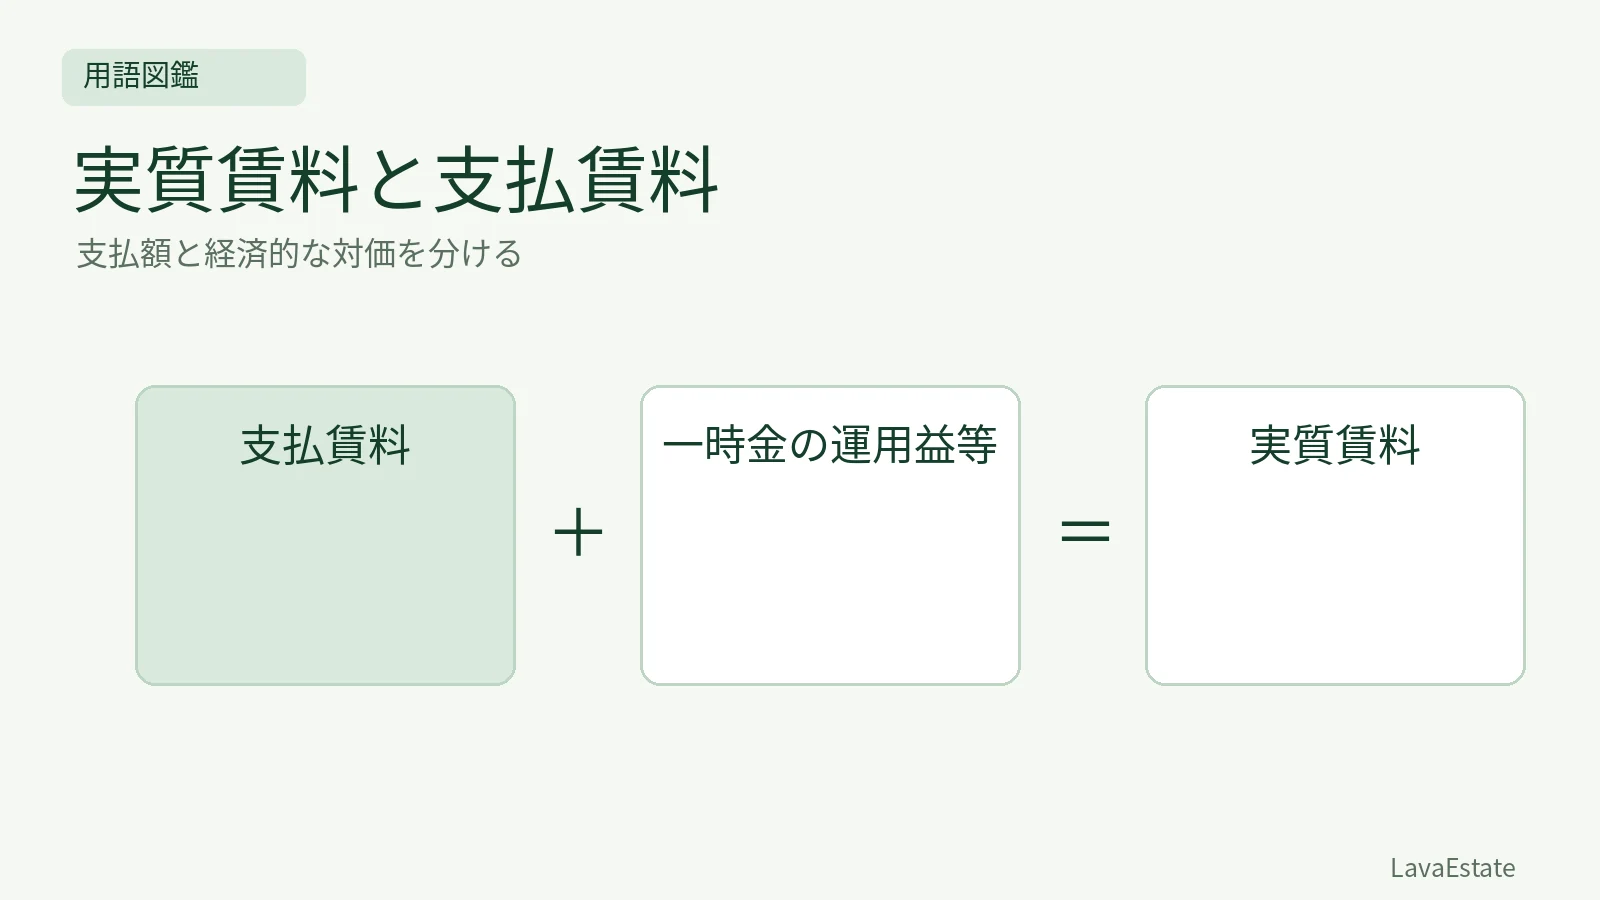
月額賃料が同じでも、条件全体は同じではない
A物件もB物件も月額10万円でも、敷金、権利金、更新条件等が異なれば、賃貸借の経済的な条件は違います。支払賃料という定期の支払額と、実質賃料として捉える対価全体を区別する必要があります。
不動産鑑定評価基準では、実質賃料は実際支払賃料に一時金の運用益や償却額等を加えたものとして捉えます。どの一時金があり、返還の有無や契約期間がどうなっているかを確認します。
返還される敷金は、その全額を年額へ加えない
敷金300万円が将来返還される前提なら、300万円全額をその年の賃料収入へ足すわけではありません。預かった金銭から得られる運用益等と、返還すべき元本を分けます。
学習用に、月額支払賃料10万円、全額返還される敷金300万円、年の運用利回り1%、ほかの一時金なしと仮定します。敷金運用益は年3万円です。単純化した実質賃料は年120万円+3万円=123万円、月額換算10万2,500円です。
項目 | 単純例の計算 |
|---|---|
年間の支払賃料 | 10万円×12=120万円 |
敷金運用益 | 300万円×1%=3万円/年 |
年額の実質賃料 | 120万円+3万円=123万円 |
月額換算 | 123万円÷12=10万2,500円 |
返還しない一時金は、運用益だけでは終わらない
権利金等の返還されない一時金では、運用益に加えて、契約期間等に対応する償却額の検討が必要です。敷金と同じく運用益だけを計算すればよいとは限りません。
償却をどの期間・方法で行うかにより年額が変わるため、返還条件、契約期間、更新や再契約の条件等を確認します。名称が敷金でも一部を返還しない条件があるなら、その実質を見て区分することが大切です。
利回りと費用の二重計上を防ぐ
一時金の運用益を総収益側へ入れるか、賃料を実質化した段階で扱うかなど、計算の段階をそろえます。実質賃料へすでに含めた運用益を、さらに総収益へ加えると二重計上になります。
比較事例についても、共益費、修繕負担、フリーレント、面積、消費税の条件等を確認します。月額の見かけの安さだけで、賃貸条件全体が有利だと結論づけないでください。
実際の請求額を勝手に変える数字ではない
実質賃料として月額換算した額は、契約書の支払賃料を当然に書き換えるものではありません。経済的な条件を比較・評価するための整理と、毎月の請求・送金の取扱いは別です。
この内容を問題で確かめる
この記事に関連する問題を3問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/28
関連記事
賃貸借契約と不動産価格|賃料・解約・修繕負担が収益に及ぼす影響
賃貸不動産では、契約書の月額賃料だけでなく、契約期間、解約、更新、一時金、費用負担等を検討します。土地や建物の所有権と、借地権・底地等の権利の態様も区別します。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →