論点の整理
結論
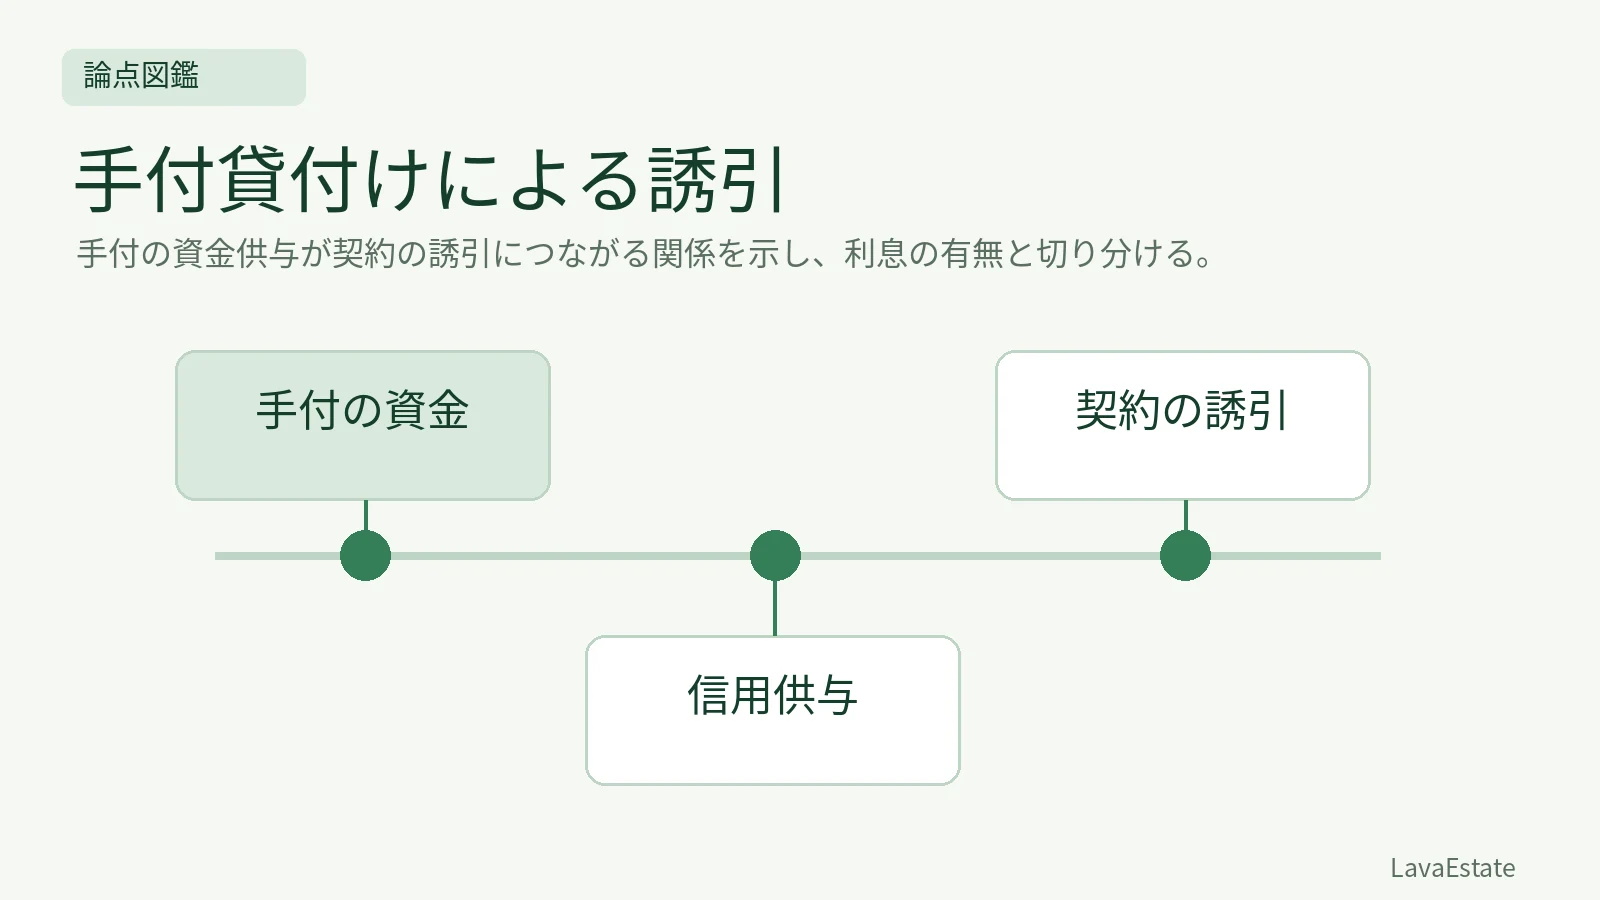
宅建業者が手付について貸付けその他の信用供与を行い、契約締結を誘引する行為は禁止されます。単に金融機関を紹介する場面や、代金の融資条件とは事実関係を分けて確認します。
何を使って契約を誘っているか
47条3号は、手付について貸付けその他信用の供与をすることにより、契約締結を誘引する行為を禁じます。相手に手付の資金がないから業者が立て替え、その支援を条件に契約を迫るような場面を考えます。契約したいという相手の意思があることや、本人が貸付けを求めたことだけで、法の禁止対象から常に外れるわけではありません。
無利息かどうかだけで判断しない
条文は、有利子の貸付けだけを対象にしていません。無利息だから消費者に有利であり自由にできる、とまとめるのは誤りです。金銭の貸付け以外にも信用供与という広い表現が使われています。実際に何を提供し、それによりどの契約締結を誘引したのかを確認します。サービスの名称や宣伝文句ではなく、手付と資金負担の実質を見ます。
預り金の受領や返還とは別の問題
買主候補から申込金等を預かる行為、相手が申込みを撤回した際の返還、手付の貸付けによる誘引は別の問題です。お金が契約前後に動くというだけで同じ規制へまとめないようにします。例えば、業者が受領した預り金を返すことと、新たに手付金の資金を貸すことでは、資金の方向も目的も異なります。何のお金で、誰から誰へ移るかを書きます。
住宅ローンのあっせんと区別する
購入代金の融資について金融機関を紹介することが、常に47条3号の手付貸付けによる誘引になるわけではありません。対象資金が手付なのか、売買代金の残額なのか、誰が貸し付けるのか、どのように契約を誘ったのかを確認します。逆に、手付の資金供与であるのに、単に「ローンサービス」と呼び換えてよいわけでもありません。名称ではなく要件に該当する事実を探します。
契約の成立前から規制される
禁止されるのは、信用供与により契約の締結を誘引する行為です。最終的に売買が成立しなかったことだけで、行為を必ず問題なしとするのは適切ではありません。勧誘の時点でどのような提案をしたかを確認します。また、この規定だけから契約の民事上の効力がすべて決まるわけではありません。業法上の禁止と、個別契約の取消し・解除などの要件は別に考えます。
手付を立て替える提案の事例
A社がBへ「手付が足りない分は当社が無利息で貸すので、今日契約してください」と提案した例では、無利息という条件より、手付の貸付けを契約誘引に用いた点に注目します。Bが返済できそうか、売買価格が妥当かという事情だけで禁止が消えるわけではありません。答案は、手付、信用供与、締結の誘引という要素を事実へ対応させると、理由まで明確に書けます。
立替えの提案が現れたら資金の対象を見る
物件購入の相談中に、業者が一時的に資金を出す提案をした場合、そのお金が手付なのか、別業務の費用なのかを明らかにします。手付の不足を補って契約締結を誘うのであれば、無利息、短期間、少額という事情だけで47条3号の検討を省きません。逆に、全ての融資紹介を同号の禁止と決めつけるのでもありません。資金の対象、供与する者、契約誘引との結び付きを具体的に述べます。支払いの名称を変えた説明を受けたときも、実質をたどって同じ三点を確認します。
確認問題
業者が「手付の不足分を無利息で貸すので、この物件を契約してください」と提案しました。利息を取らない以上、47条3号の禁止に当たりませんか。
解答・解説
当たらないとはいえません。条文は利息の有無で区別せず、手付についての貸付けその他信用供与による契約誘引を禁止しています。資金の対象と勧誘の関係を確認します。
関連する学習
出典・参照資料
- 宅地建物取引業法(e-Gov法令検索)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →