論点の整理
結論
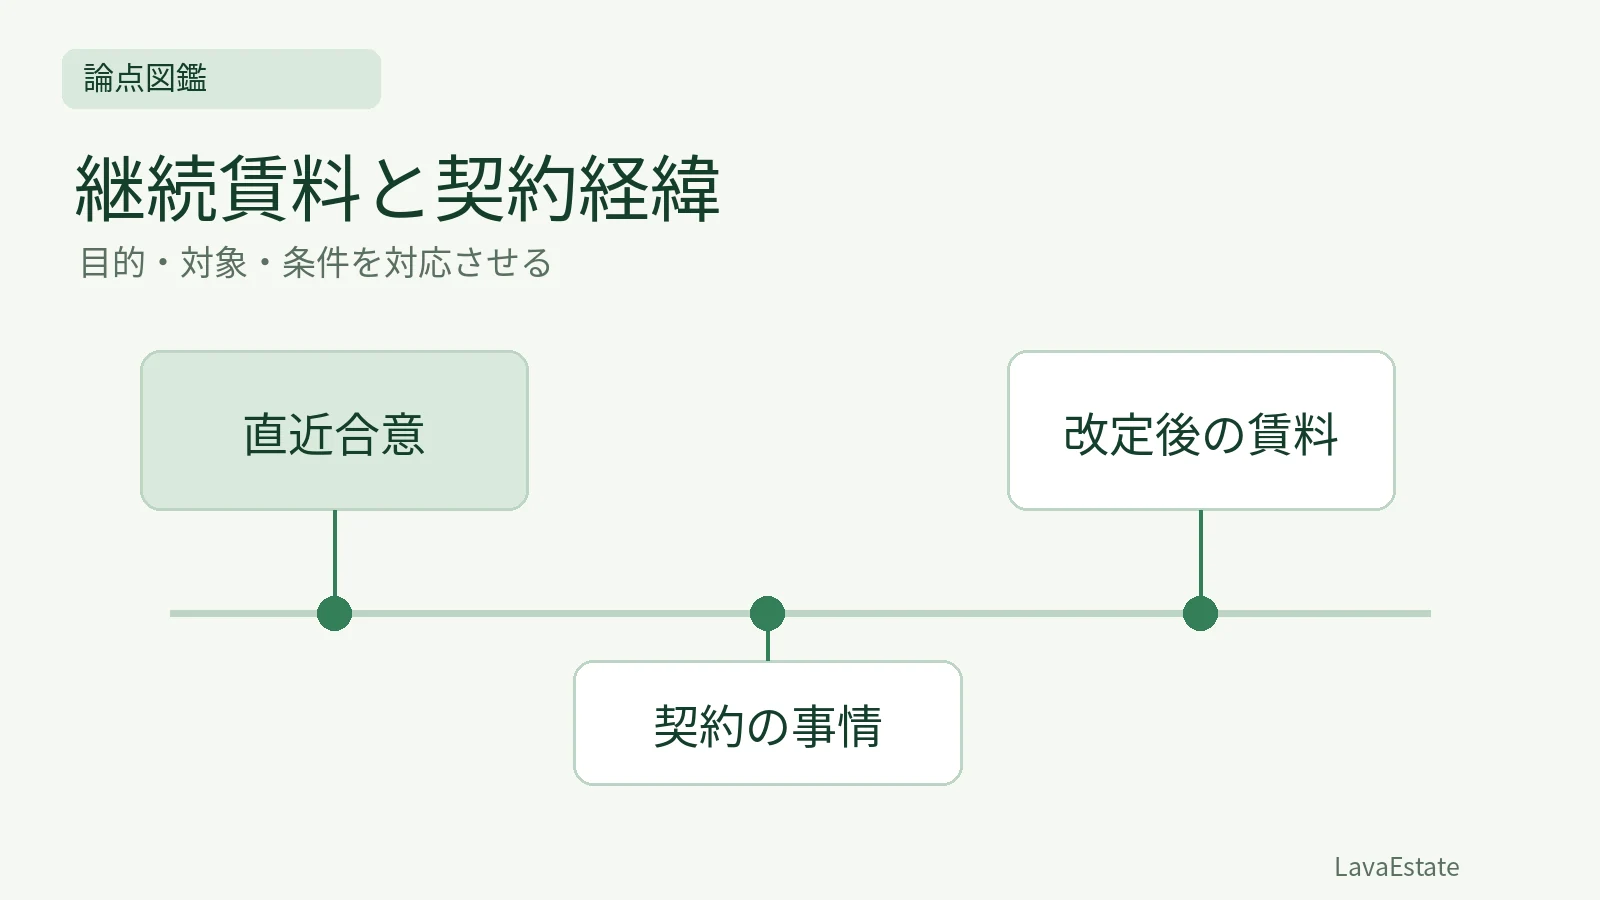
継続賃料では、現在の新規募集相場だけで結論を決めません。賃料を最後に合意して適用した時点を押さえ、その後の経済事情の変化と、その契約に固有の経緯を調べて評価します。
同じ部屋でも、新規募集と既存契約では問いが違う
新規賃料は、新たに賃貸借を始める場合の賃料です。継続賃料は、既に続いている賃貸借について、特定の貸主と借主の間で成立する経済価値を表す賃料です。周辺の募集賃料が上がったとしても、既存契約の賃料をその募集水準に直ちに置き換えることにはなりません。
例えば、現行の月額賃料が10万円で、近隣の新規募集が12万円になったとします。差額2万円をそのまま増額分とする前に、いつ10万円で合意したか、契約当初の条件はどうだったか、その後に税負担や物価、周辺賃料がどう変わったかを調べます。相場は重要な比較材料ですが、それだけで答えが出るわけではありません。
直近合意時点は、最後に合意して適用した時点
直近合意時点は、契約当初から改定の経緯をたどり、当事者が賃料を最後に合意し、それを適用した時点として把握します。書面の作成日、更新日、請求日を見ただけで自動的に決めるものではありません。賃料が実際にどの合意に基づいて支払われていたかを確かめます。
資料には、当初契約書、更新・変更の合意書、賃料の支払履歴、改定交渉の記録などがあります。例えば更新書面の日付が新しくても、賃料を改めて合意した内容が確認できない場合には、その日を当然に基準とすることはできません。何を合意した文書なのかを読む必要があります。
事情の変化と、契約に固有の経緯を分ける
継続賃料の分析では、直近合意時点から価格時点までに生じた変化を追います。周辺の代替物件の賃料、土地・建物価格、公租公課、物価などの推移が例です。現在の数値だけを集めるのでなく、比較の起点と終点をそろえると、何がどれだけ変わったのかを説明できます。
あわせて、契約締結時や改定時の事情、契約内容、経過期間なども検討します。当初に借主が建物の建設費を負担した、長い契約期間を前提として賃料を定めたなど、個別の事情がある場合、その経緯を落とさないことが大切です。単なる一方当事者の希望と、合意内容や賃料形成に関わった事情は区別します。
四つの手法は、違う角度から妥当な賃料を探る
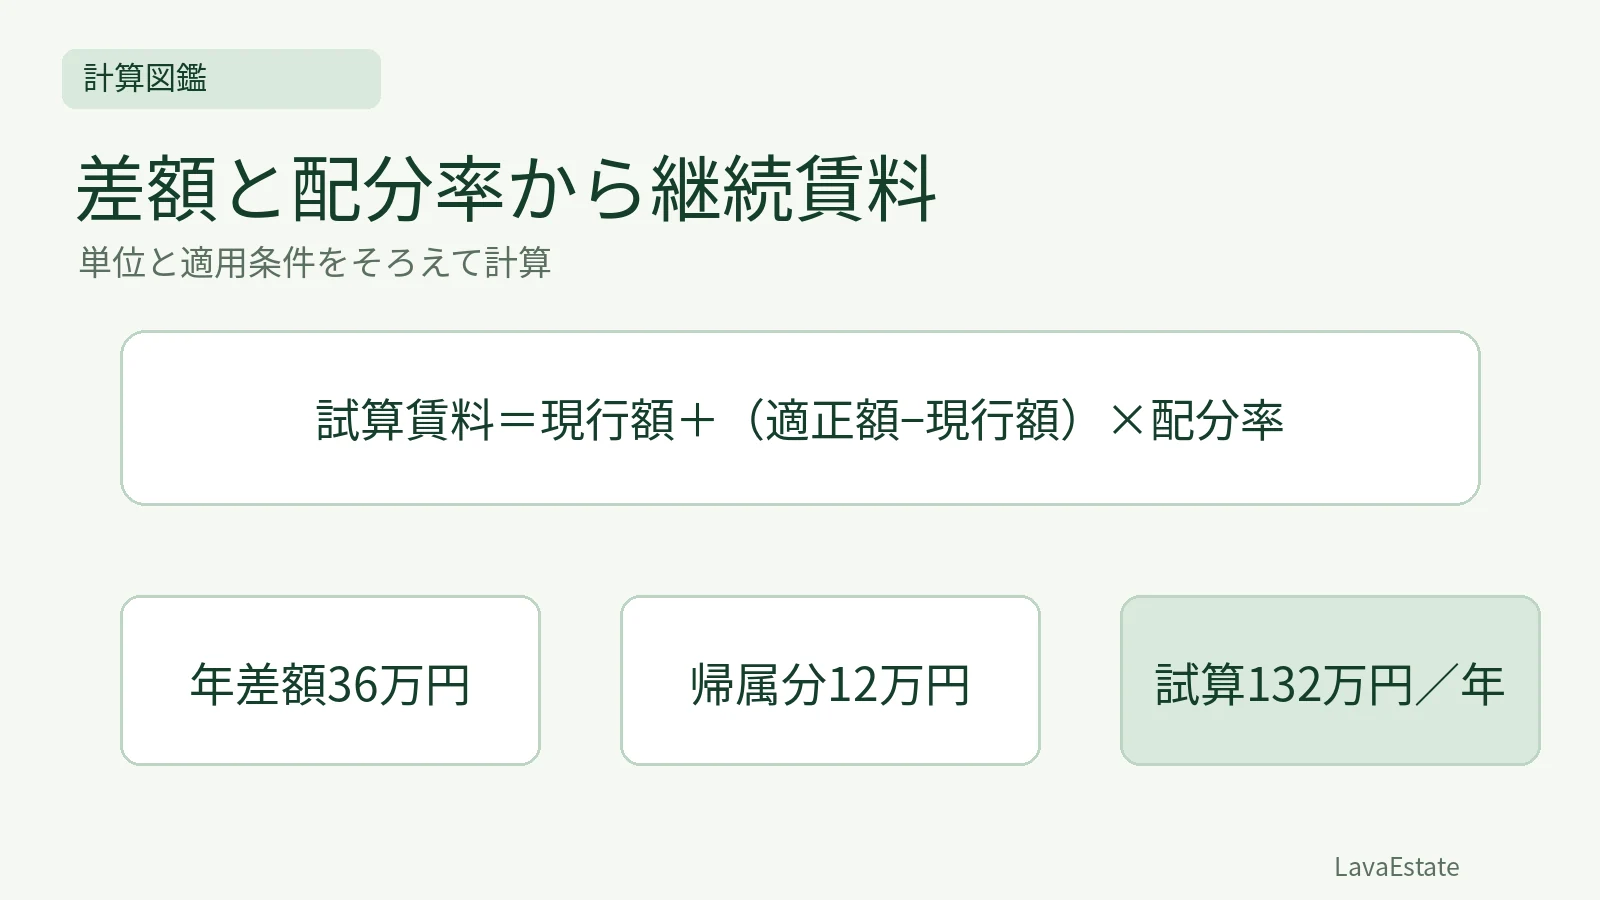
差額配分法は、経済価値に即応した適正な賃料と実際の賃料の差額に着目します。利回り法は、基礎価格と継続賃料利回りを用います。スライド法は、直近合意時点の賃料に適切な変動率を対応させます。賃貸事例比較法は、比較に適した継続賃料の事例を検討します。
手法名だけを覚え、四つの結果を機械的に平均するのは避けましょう。使える資料の質や対象契約との対応によって、各試算賃料の説得力は異なります。試算の差が大きければ、直近合意時点、賃料の範囲、一時金や必要諸経費の扱い、採用した変動率などに食い違いがないかを再点検します。
スライド法でも、どの賃料を動かすかを読む
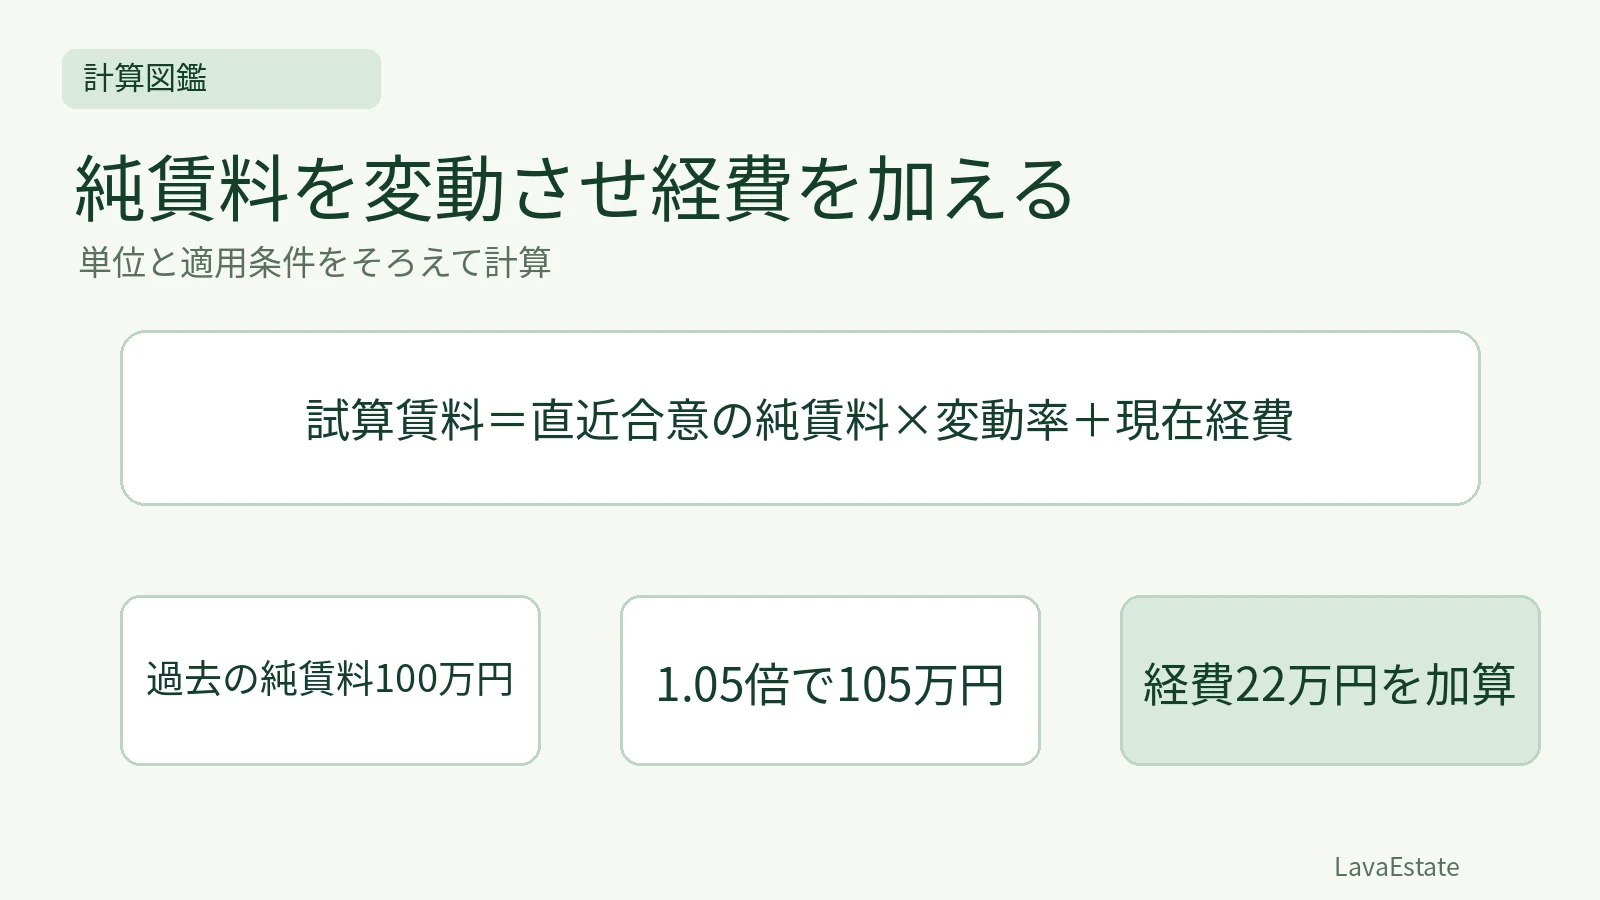
継続賃料のスライド法を学ぶときは、直近合意時点の純賃料へ変動率を乗じ、価格時点の必要諸経費等を加えるという組立てを押さえます。例えば年額純賃料100万円、対応する変動率1.02、価格時点の必要諸経費等20万円という学習条件なら、100×1.02+20=122万円です。ここでは変動率が適切に与えられていることを前提とします。
この122万円は、年額支払賃料120万円全体へ1.02を乗じた122万4,000円とは異なります。基礎にする賃料の範囲と、経費の扱いが違うためです。実際支払賃料等へ変動率を用いる場合は、その賃料に即応する適切な率かを検討します。試験では「純賃料」「実質賃料」「支払賃料」のどれが与えられたかを確認し、異なる範囲の数値を一つの式に混ぜないようにします。
募集賃料、支払賃料、実質賃料をそろえる
周辺の募集広告に示された月額と、対象契約の実際の賃料を比べるときは、共益費、一時金、フリーレントなど条件の違いを確認します。広告は成約額を示すとは限らず、月額が同じでも一時金の違いによって実質的な負担は変わります。数字の大小だけを比べる前に、その数字に何が含まれているかをそろえます。
学習問題では、「継続賃料だから市場の変化を考慮しない」と「相場が変われば新規賃料と同額にする」の両方が誤りです。市場の変化を調べながら、継続中の契約の経緯も検討するという二つの視点を保つことが、この論点の中心です。改定率の計算問題は、適切な継続賃料を判断する作業とは分けて理解しましょう。
価格・賃料の種類の確認
価格・賃料の種類は、依頼の呼び方で自由に決めるものではありません。市場性のある不動産について通常の市場で成立する経済価値を示す正常価格と、限定された市場を前提にする限定価格などを区別します。賃料では、新たな契約と継続中の契約の違いを確認します。
間違えやすい点
継続賃料を、その時点の新規賃料に自動的に置き換えないでください。契約経緯など、継続中の賃貸借ならではの事情を検討します。
例で確かめる
隣地を買い増すことによる併合利益が特定の買主に生じる場面は、通常の市場だけを前提にした価格との違いを考える材料になります。
基礎確認用の補足教材。確認問題に用いる基準は各問題に表示しています。
- 不動産鑑定評価基準・運用上の留意事項:総論第5章第3節
この内容を問題で確かめる
この記事に関連する問題を7問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準・運用上の留意事項(国土交通省)確認日 2026/10/25
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/27
関連記事
スライド法の計算|直近合意の純賃料を変動させ、現在の経費を加える
直近合意の実質賃料から当時の必要諸経費を控除し、純賃料に対応する変動率を掛け、価格時点の必要諸経費を加えます。総額へ経費を二重に加えないことが要点です。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →