計算の要点
計算式
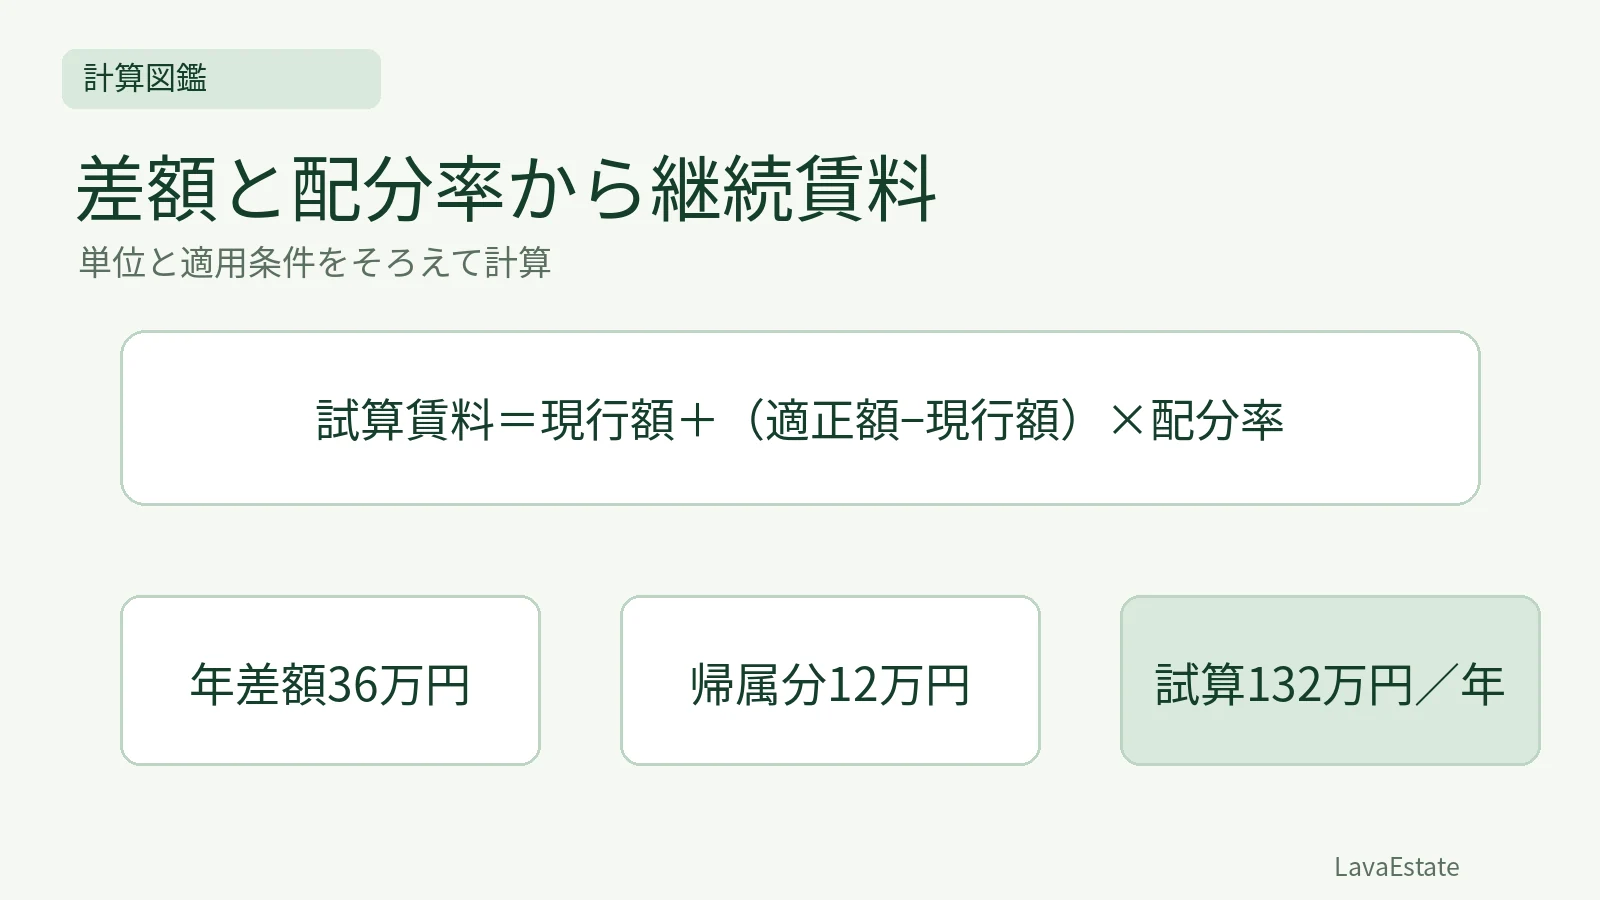
試算賃料=現行額+(適正額−現行額)×配分率
計算の条件
- 年実質の適正額156万円
- 年実質の実際額120万円
- 設例の判定済み配分率1/3
計算手順
- 差額156−120=36万円
- 帰属部分36×1/3=12万円
- 試算120+12=132万円
答え
132 万円/年
差額配分法は、適正な賃料と実際の賃料の差額から、貸主へ帰属する部分を判定し、現行の賃料へ加減して継続賃料を試算します。差額を常に折半する制度ではありません。同じ期間・同じ賃料の種類で比較し、配分率の前提を明らかにします。
比較する賃料を同じ条件にそろえる
適正な実質賃料と実際実質賃料、又は適正な支払賃料と実際支払賃料を対応させます。実質と支払を混ぜて差を引くと、一時金の影響まで誤って差額に含めるおそれがあります。年額か月額か、価格時点、契約条件も確認します。新規賃料として想定する適正額と、継続契約で現に合意している額を区別して入力します。検算では、試算額132万円から現行額120万円を引き、増加分が12万円になることを確かめます。その12万円が差額36万円の3分の1に当たるかも確認すれば、配分率の掛け先を取り違えていないか判断できます。
差額の方向を確認する
適正額から実際額を引いて差額を求めます。適正額が高ければ正、低ければ負の差が生じ得ます。差額全額を無条件に現行額へ加える手法ではありません。どちらからどちらを引いたかを明記し、減額方向の設例で符号を反転させないようにします。同じ金額でも、賃料の種類や時点が違えば先に条件を調整します。
配分率は契約事情等から判定する
貸主に帰属する部分は、契約内容、締結・改定の経緯、差額発生の要因等を踏まえて適切に判断します。基準が常に2分の1又は3分の1と定めるものではありません。計算問題で配分率が与えられる場合は、判断済みの条件として使います。配分率を求める評価判断と、与えられた率を掛ける算術を別に整理します。
試算結果と最終評価を分ける
差額に配分率を掛け、現行額へ加減するとこの手法の試算賃料です。ほかの継続賃料の手法による試算等も関連付け、契約当事者間の公平等を踏まえて最終評価を検討します。単独の式の答えが、直ちに法律上確定した改定賃料になるわけではありません。入力の単位、差額、帰属部分、試算結果という四段階を記すと計算の根拠が追えます。
比較して確認する
段階 | 式 | 年額の設例 |
|---|---|---|
差額 | 適正156−実際120 | 36万円 |
貸主帰属分 | 36×1/3 | 12万円 |
試算賃料 | 現行120+12 | 132万円 |
学習用の具体例
同一条件の年実質賃料について、適正額156万円、実際額120万円、判定済みの配分率3分の1という学習例です。差額36万円の3分の1は12万円で、試算賃料は132万円です。156万円へ直接置き換えるのでも、現行120万円に3分の1だけを掛けるのでもありません。差額と率の対応を式で示します。配分率は本例の仮定であり、実際の契約へそのまま指定するものではありません。
確認問題
問1:差額は必ず2分の1ずつ配分しますか。
解説:いいえ。配分は契約事情等を総合して判断し、固定率ではありません。
問2:実質賃料と支払賃料を混ぜて差を引いてよいですか。
解説:いけません。種類・期間・条件をそろえて比較します。
問3:設例の試算はいくらですか。
解説:120+(156−120)×1/3=132万円/年です。これは手法の試算額です。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を4問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →