計算の要点
計算式
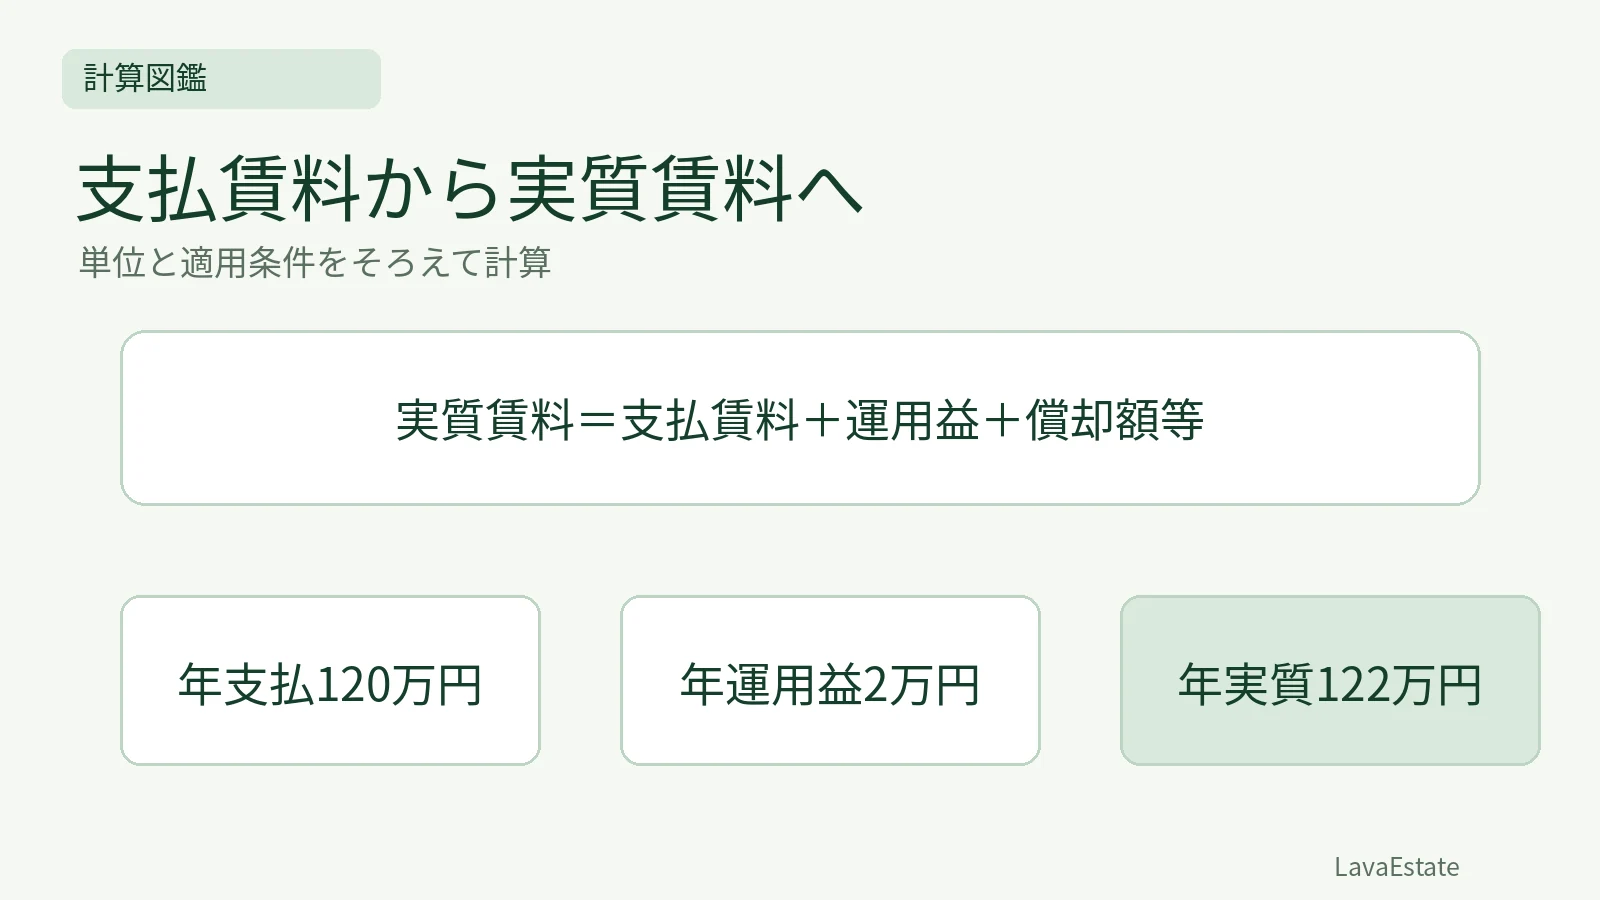
実質賃料=支払賃料+運用益+償却額等
計算の条件
- 月支払10万円
- 返還敷金100万円・年運用率2%
- 償却額0・その他調整なし
計算手順
- 支払を年額へ10×12=120万円
- 運用益100×0.02=2万円/年
- 年実質120+2=122万円
答え
122 万円/年
実質賃料は、支払賃料に、一時金の運用益や償却額等を合わせた経済的な対価です。返還される敷金の元本を、そのまま毎年の賃料へ加えるわけではありません。月額と年額、返還される一時金と前払的な一時金を分けて換算します。
支払賃料と実質賃料を分ける
支払賃料は各支払時期に支払われる賃料、実質賃料は算定期間に対応するすべての適正な経済的対価として整理します。一時金がある場合は、その性格に応じた運用益や償却額等を加えて考えます。月々の振込額だけで、条件の違う二つの契約の実質負担が同じとはいえません。共益費等にも実質的に賃料に相当する部分がある場合は、その内容を確認します。
返還される元本と収益を分ける
預り金的な敷金・保証金では、返還される元本をそのまま期間の賃料に足しません。所定期間の運用益を検討します。一方、前払的な一時金には運用益と償却額が問題になります。名称だけでなく、返還条件や契約上の性質を確認します。同じ100万円を、元本・運用益・償却の三つへ重複して入れないように整理します。
期間と運用率をそろえる
月額賃料を年額へ換算し、年の運用率を使うなら、一時金の運用益や償却額も年額へそろえます。運用率は実際の評価では一時金の性格や契約内容、市場等を踏まえて判断し、常に一律2%とするものではありません。以下の2%は、計算方法を学ぶために与えた条件です。月額へ戻す場合は最後に12で割り、途中で年と月を混ぜません。
償却と返還条件を別に確認する
返還しない一時金を期間へ配分する計算でも、単純均等でよいかは条件によります。実際の評価では効用の変化等を踏まえた方法を確認します。この例は返還される敷金だけを使い、償却額はゼロと置きます。実質賃料から支払賃料を逆算する問題なら、算入した運用益等を控除する方向へ戻します。加える問題か、引く問題かを先に確認することが重要です。
比較して確認する
項目 | 年額へ統一 | 設例 |
|---|---|---|
支払賃料 | 月額×12 | 10万円×12=120万円 |
敷金運用益 | 元本×年運用率 | 100万円×2%=2万円 |
実質賃料 | 支払+運用益+償却等 | 120+2+0=122万円 |
学習用の具体例
月額支払賃料10万円、全額返還される敷金100万円、学習用の年運用率2%、その他の一時金・調整なしという例です。年支払賃料は120万円、年運用益は2万円で、年実質賃料は122万円となります。敷金100万円自体を加えて220万円とはしません。月額相当へ戻すなら122万円÷12で約10万1667円です。答えでは年額122万円を用い、月額相当は1円単位の四捨五入例と明示します。
確認問題
問1:返還する敷金元本は、そのまま毎年の賃料ですか。
解説:違います。元本と算定期間に対応する運用益等を区別します。
問2:設例の2%は、すべての鑑定で法定の運用率ですか。
解説:いいえ。設例の入力条件です。実際の率は契約や市場等を踏まえます。
問3:年122万円と月10万円を、そのまま足してよいですか。
解説:いけません。年又は月に単位を統一してから計算します。
関連する学習
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →