計算の要点
計算式
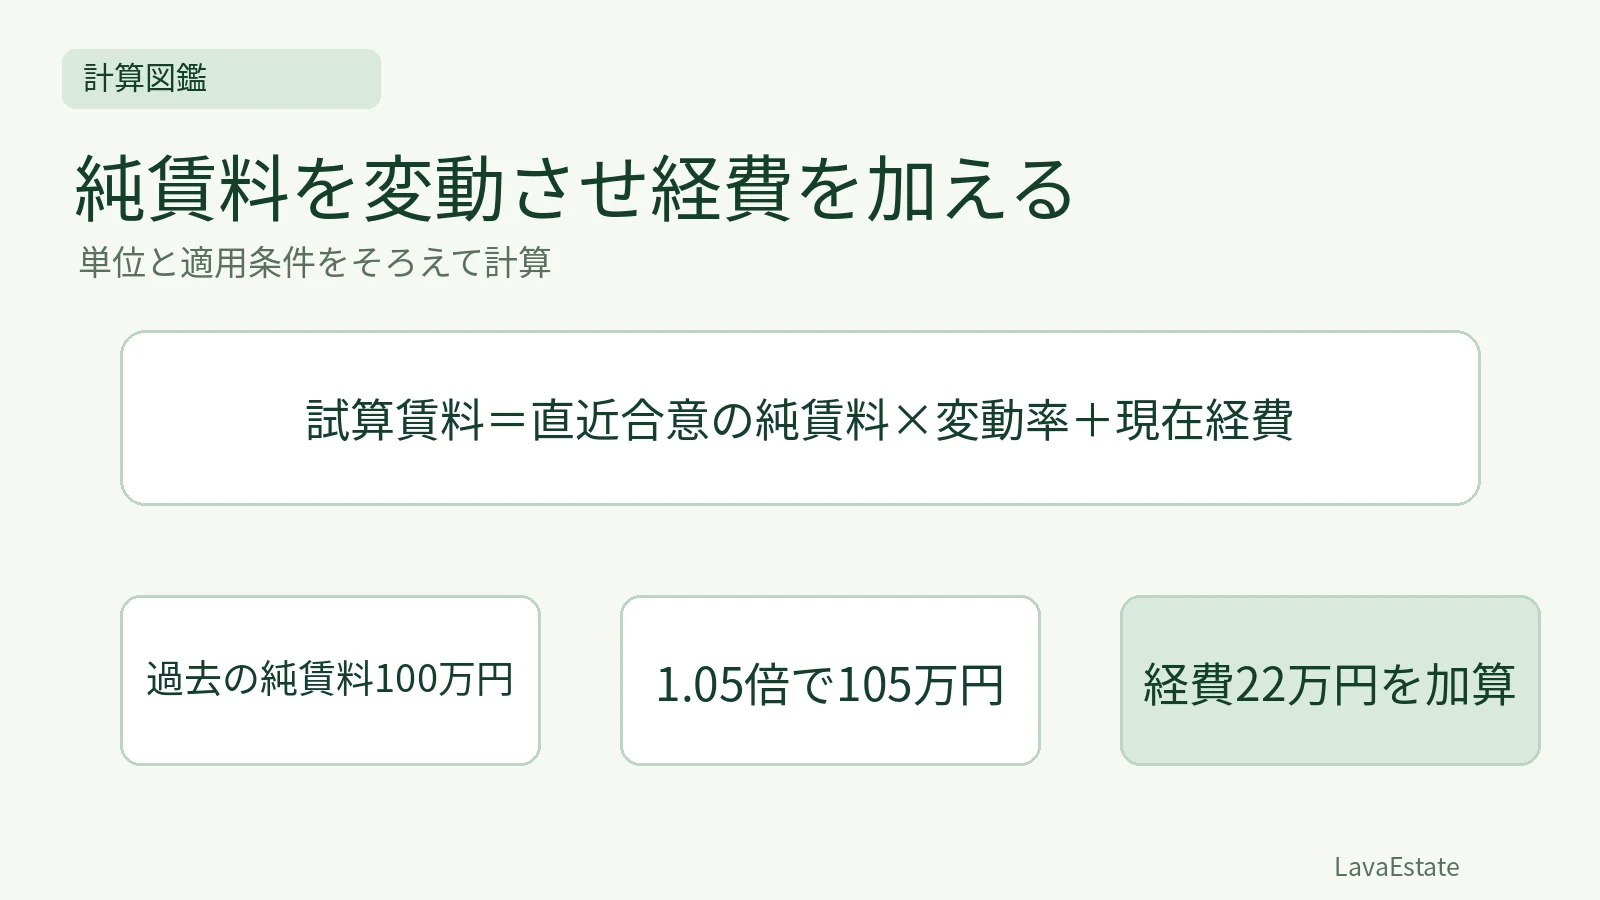
試算賃料=直近合意の純賃料×変動率+現在経費
計算の条件
- 年実質120万円・当時経費20万円
- 純賃料対応の変動率1.05
- 現在経費22万円/年
計算手順
- 純賃料120−20=100万円
- 変動100×1.05=105万円
- 現在経費を加え105+22=127万円
具体例
- 直近合意時点の年実質賃料120万円、同時点の必要諸経費20万円、純賃料の変動率1.05、価格時点の必要諸経費22万円という例です。純賃料100万円を105万円へ変動させ、22万円を足して年127万円とします。120×1.05+22=148万円とはしません。総額へ直接対応する率を与えた例ではないことも明示します。純賃料の基準時点と、加算する経費の時点を色分けすると、式の意味を追いやすくなります。
答え
127 万円/年
新規賃料と、継続賃料を区別する
スライド法は、継続賃料を求める手法の一つです。継続中の賃貸借で、直近の合意から価格時点までの経済情勢等の変化を考える場面に用います。新規募集の賃料をそのまま採用する話とは異なります。
適用では、直近合意時点の賃料とその内訳、合意の経緯、変動率の根拠、必要諸経費等を確かめます。消費者物価の変化率だけを機械的に使えば、すべての継続賃料が決まるという制度ではありません。
年120万円には、当時の経費20万円が入っている
直近合意時点の年間実質賃料を120万円、その時点の必要諸経費を20万円とします。純賃料は120-20=100万円です。ここで120万円をすべて純賃料と読むと、費用を含む額へ変動率を掛けてしまいます。
以下は、純賃料に対応する変動率を1.05、価格時点の年間必要諸経費を22万円とする独自の学習例です。率がどの金額に対応するかを明記している点が重要です。設問で総額に対応する率が別に定義されている場合、その定義を無視して式を当てはめないでください。
純賃料100万円を105万円へ変動させる
純賃料100万円に1.05を掛けると105万円です。ここへ現在の必要諸経費22万円を加え、年127万円の試算賃料となります。月額へ換算するなら127÷12万円ですが、年額を問われた場合は127万円と答えます。
手順 | 計算 |
|---|---|
直近合意時点の純賃料 | 120-20=100万円/年 |
純賃料の変動 | 100×1.05=105万円/年 |
価格時点の経費を加算 | 105+22=127万円/年 |
一つの式で確認 | (120-20)×1.05+22=127万円/年 |
120×1.05+22=148万円とする計算では、当時の経費を含む120万円を変動させた後、現在の経費をさらに加えています。この例の前提では、費用を重複して扱うため適切ではありません。
変動率と経費の影響を分ける
純賃料の変動率だけが1.08へ変われば、100×1.08+22=130万円です。基準例より3万円増えます。一方、率を1.05のまま現在経費を25万円へ変えれば、105+25=130万円です。同じ結果でも、増えた理由が違います。
この区別は、当事者へ賃料改定の根拠を説明するときにも役立ちます。市場・経済情勢に関係する変動と、公租公課等の費用の変化を一つの数字へ押し込まず、どの資料で裏付けたかを確認します。
試算値がそのまま最終の継続賃料とは限らない
スライド法で求めた試算賃料は、他の継続賃料手法や契約の経緯等との関連付けを検討する材料になります。指数を選び式へ当てはめただけで、最終の鑑定評価額や、当事者間で有効な改定賃料が自動的に決まるわけではありません。
また、実質賃料と支払賃料の違いや一時金の扱い等がある場合は、比較する賃料の範囲をそろえます。試験では、直近合意時点と価格時点、純賃料と必要諸経費の二つの軸で表にしてから計算すると、費用の二重計上を避けられます。
この内容を問題で確かめる
この記事に関連する問題を1問収録しています。まずは1問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/28
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →