計算の要点
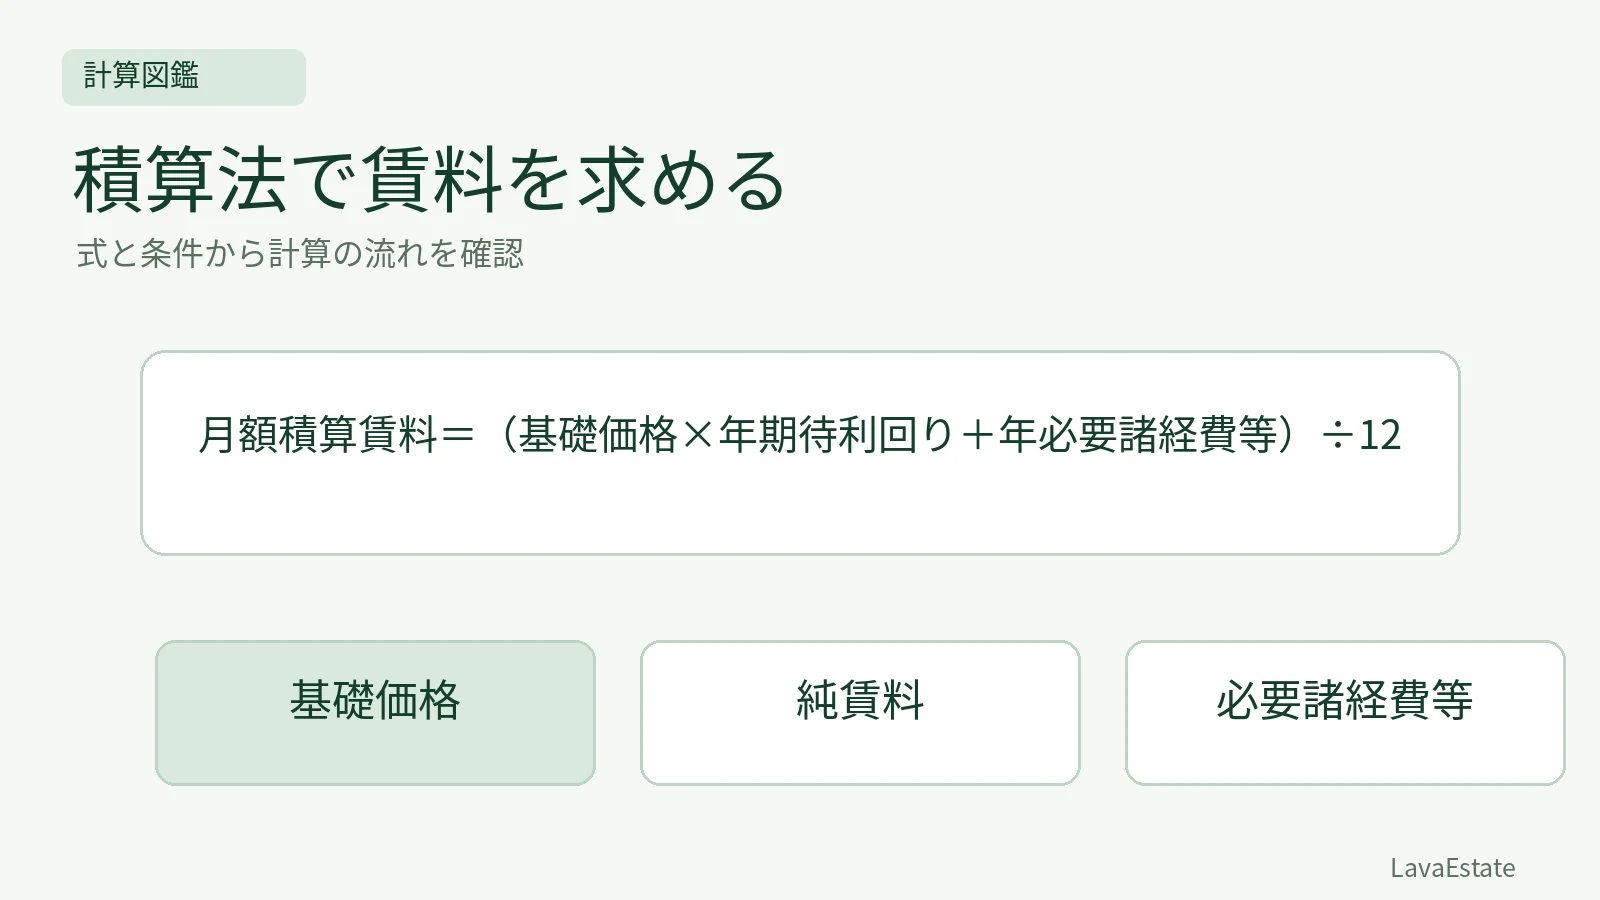
計算式
月額積算賃料=(基礎価格×年期待利回り+年必要諸経費等)÷12
計算の条件
- 基礎価格8000万円
- 償却後純賃料対応の期待年率4%
- 整合する必要諸経費等160万円/年
- 一時金条件なし
計算手順
- 8000×0.04=320万円/年
- 320+160=480万円/年
- 480÷12=40万円/月
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
40 万円/月
積算法による賃料は、基礎価格に期待利回りを乗じて純賃料を求め、これに必要諸経費等を加えて計算します。年率を使う設例では、まず年額で収益と費用の期間をそろえ、その後で月額へ換算します。求めた積算賃料と、契約上毎月支払う賃料が常に同じとは限りません。
基礎価格・率・費用の条件
項目 | 条件 |
|---|---|
価格時点の基礎価格 | 8000万円 |
期待利回り | 年4% |
必要諸経費等 | 年160万円 |
求めるもの | 月額の積算賃料 |
年4%は償却後の純賃料に対応する率とし、年160万円にはそれと整合する必要諸経費等が含まれている設例です。一時金等の支払条件は置かず、実質賃料に対応する積算の考え方を扱います。
年額で求めて月額へ直す
年額の純賃料は8000×0.04=320万円です。
年額積算賃料は320+160=480万円です。
月額積算賃料は480÷12=40万円です。
月額40万円×12=年480万円として期間を検算します。
8000万円に年4%を掛けて得られる320万円は年額です。月額の経費をそのまま加えたり、320万円を月額と読んだりしないようにします。
必要諸経費等に何を含めるか
基準では、必要諸経費等として減価償却費、維持管理費、公租公課、損害保険料、貸倒れ準備費、空室等による損失相当額等が示されています。対象の条件と率の定義に対応して、必要な範囲を把握します。
償却前の純収益に対応する期待利回りを用いる場合には、減価償却費を経費としてさらに計上しません。この設例では、償却後対応の率とそれに整合する費用が与えられたと明示して、重複を避けています。
支払賃料へ換算する場合
契約時に預り金的な敷金等や、前払的な権利金等が授受される場合、その運用益や償却額も実質賃料を構成します。毎月の支払賃料を求める設問なら、実質賃料からそれらを控除するなど、契約条件へ対応させる必要があります。
例えば年額実質賃料480万円に対し、一時金の年額相当分が24万円と別に与えられ、他の差がなければ、年額支払賃料は456万円、月額は38万円です。積算賃料の40万円と支払額38万円は、条件の範囲が違う数値です。
基礎価格の根拠を落とさない
基礎価格は、積算賃料を求めるための基礎となる価格で、原価法や取引事例比較法により求めます。購入時の代金や会計上の帳簿価額が分かったからといって、そのまま価格時点の基礎価格にできるとは限りません。
期待利回りも現実の標準値として固定されるものではありません。対象の地域・個別条件、賃料の特性、資料の信頼度を踏まえて判断します。この例の4%は計算練習用の条件です。
確認問題
問1:基礎価格6000万円、期待利回り年5%、対応する必要諸経費等が年180万円なら、月額積算賃料はいくらですか。
(6000×0.05+180)÷12=40万円です。まず年額480万円を求めてから月額へ直します。
問2:年率の期待利回りで求めた純賃料へ、月額の費用をそのまま足してよいですか。
いけません。年額と月額の期間をそろえる必要があります。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を3問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →