計算の要点
計算式
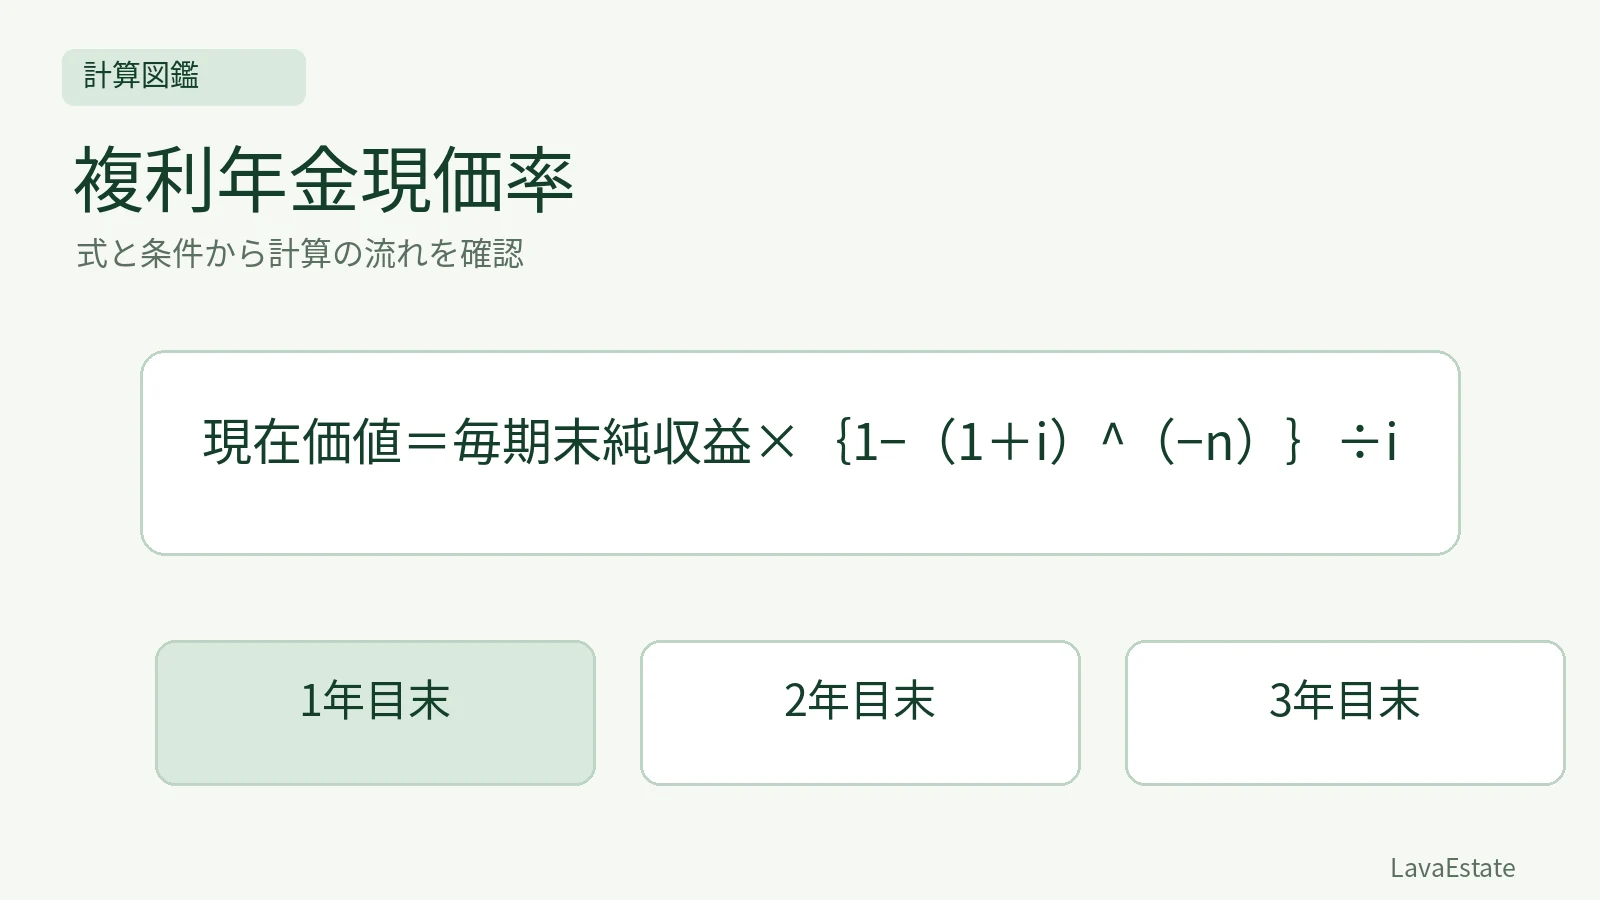
現在価値=毎期末純収益×{1−(1+i)^(−n)}÷i
計算の条件
- 各年末100万円
- 収益発生3回
- 年割引率5%
- 別の残存価値なし
計算手順
- 年金現価率(1−1.05^(−3))÷0.05≒2.723248
- 100×2.723248≒272.32万円
- 各100万円を1年・2年・3年で個別割引して検算
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
272.32 万円
毎期末に同額の純収益が一定期間だけ生じる場合、その現在価値は各期を個別に割り引いて足すか、複利年金現価率を使ってまとめて求めます。永続収益を利回りで割る計算とは違い、収益が終わる時点を式へ反映する必要があります。
毎年末に100万円を三回受け取る例
項目 | 条件 |
|---|---|
各年の純収益 | 100万円 |
発生時点 | 各年末 |
収益が生じる期間 | 3年間 |
割引率 | 年5% |
期間末の別の価格・残存価値 | なしとする |
この例は有限の収益列だけを現在価値化する計算です。現実の不動産について、三年後の価値が通常ゼロになると述べているものではありません。残存価値等があれば、別途その発生時点から割り引いて加えます。
複利年金現価率で求める
毎期末収益をa、割引率をi、回数をnとすると、現在価値はa×{1−(1+i)^(−n)}÷iです。i=0.05、n=3を代入します。
三年の複利年金現価率は{1−1.05^(−3)}÷0.05≒2.723248です。
100×2.723248≒272.32万円が現在価値です。
単純な受取総額300万円より小さいことを確認します。
将来の各100万円は、現在直ちに受け取る100万円とは時間価値が違うためです。
一年ずつ割り引いて検算する
個別に計算する式は、100÷1.05+100÷1.05^2+100÷1.05^3です。順に約95.2381万円、90.7029万円、86.3838万円となり、合計は約272.3248万円です。
途中の数値を早い段階で大きく丸めると、年金現価率を使った答えとずれることがあります。設問の指定に従い、できるだけ丸め前の数値を保持し、最後に求める桁で丸めます。
永続還元と比較する
100万円を年5%で単純に割ると2000万円になります。これは同じ一定収益が無期限に続くモデルの関係であり、三年で終わる収益列の価格ではありません。有限か永続かは、同じ利回りを使う場合でも結果を大きく変えます。
また、三年後に別途1000万円の残存価値がある条件なら、272.3248万円に1000÷1.05^3を加えます。年金現価率に残存価値も含まれていると考えるのは誤りです。
期首・期中の受取とは区別する
この式は毎期末に同額が発生する条件です。第一回の受取が今日である期首払いなら、最初の100万円は割り引かず、残りの時点も変わります。毎期中に発生すると近似する場合も、発生時点に応じた割引が必要です。
回数nは年数という文字だけから決めず、一期間の長さと収益の回数をそろえてください。月額収益を年率のまま同じ式へ入れると、期間の単位が整合しません。
確認問題
問1:毎年末100万円を二回、年5%で割り引くなら現在価値はいくらですか。
100÷1.05+100÷1.05^2≒185.94万円です。二回分の収益だけを足します。
問2:三年の年金現価率を掛けた結果に、三年後の残存価値は自動的に含まれますか。
含まれません。別途与えられた残存価値は、その時点から割り引いて加える必要があります。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を1問収録しています。まずは1問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →