計算の要点
計算式
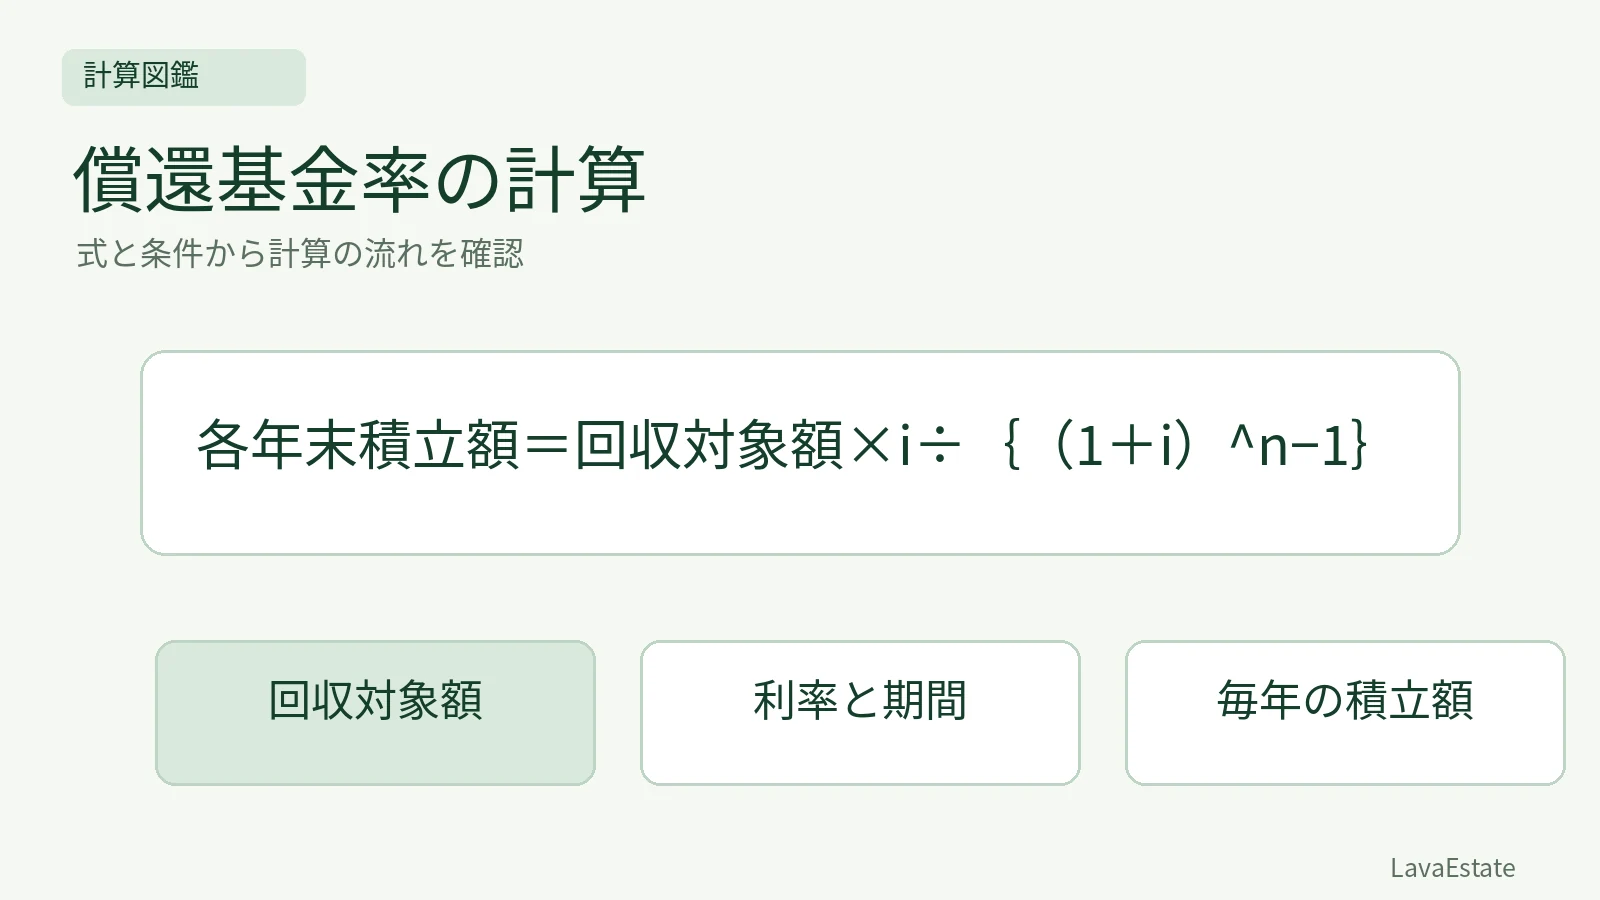
各年末積立額=回収対象額×i÷{(1+i)^n−1}
計算の条件
- 回収対象額900万円
- 期間3年
- 運用利率年5%
- 各年末に同額を積立
計算手順
- 1.05^3−1=0.157625
- 償還基金率0.05÷0.157625≒0.3172086
- 900×0.3172086≒285.49万円/年
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
285.49 万円/年
償還基金率は、毎期末に同じ額を積み立て、その運用益も積み立てるとき、一定期間後に必要な金額を用意するための毎期の積立額を求める率です。減価計算の学習では、回収対象額を利子込みで回収するモデルとして使います。どの減価修正でも一律に採用する率ではありません。
まず積立モデルを明示する
回収対象額900万円、期間3年、運用利率年5%とし、各年末に同額を積み立てる設例です。運用益は積立へ組み入れ、期間末の積立額を900万円に一致させます。税金、手数料、途中の利率変更は省略します。
記号 | 意味 | 値 |
|---|---|---|
C | 回収対象額 | 900万円 |
i | 一期間の利率 | 0.05 |
n | 期間数 | 3年 |
A | 各期末の積立額 | 計算で求める |
償還基金率は i÷{(1+i)^n−1}です。期間3年なら指数nを3とし、年5%を5ではなく0.05として使います。
毎年の積立額を求める
1.05^3=1.157625を計算します。
分母は1.157625−1=0.157625です。
償還基金率は0.05÷0.157625≒0.3172086です。
年末積立額は900×0.3172086≒285.49万円です。
900÷3=300万円より少ないのは、先に積み立てた額に運用益が付く条件だからです。利子を見込まない定額配分と、利子を見込むこのモデルを区別します。
積立残高で検算する
丸め前の積立額をAとすると、3年目末の積立額はA×1.05^2+A×1.05+Aです。これが900万円になることを確認できます。一年目末の額は二年間、二年目末の額は一年間運用され、三年目末の額には期間中の運用がありません。
二年目末までの累積額は、A×1.05+A≒585.25万円です。毎期積立額を二倍するだけでは、初年度積立分の運用益を落とします。経過期間に応じた累積回収額を減価計算のモデルで扱うときも、どの時点の額かをそろえます。
年金現価率や資本回収率との違い
償還基金率は、将来の目標額に向けた積立額を求めます。年金現価率は、将来の一定額の収益の現在価値を求めます。資本回収率は、現在の元本を元利込みの一定年額へ配分する際の率です。似た式でも出発する金額と時間の向きが違います。
また、原価法で実際の減価修正を行う際は、対象の用途や利用状況、経済的残存耐用年数、残材価額、観察減価等を検討します。この三年の設例は、金融計算の前提を固定して式を理解するための独自例です。
積立を一年に一回ではなく半年ごとにする設例では、一期間の利率と積立回数をその条件へそろえます。年利率五%と六回という数字だけをそのまま同じ式へ入れてはいけません。また、期首積立と期末積立でも、各回の運用期間が一期間ずつ異なります。
確認問題
問1:利率をゼロとするなら、900万円を三年間で用意する毎年末の積立額はいくらですか。
300万円です。利率ゼロでは式へ直接代入すると分母もゼロになるため、利子を考えない均等配分で確認します。
問2:年5%の元の例で、二年目末の累積額は285.49万円の二倍だけですか。
いいえ。初年度に積み立てた額の一年分の運用益も加わるため、丸め前の値で約585.25万円となります。
関連する学習
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →