計算の要点
計算式
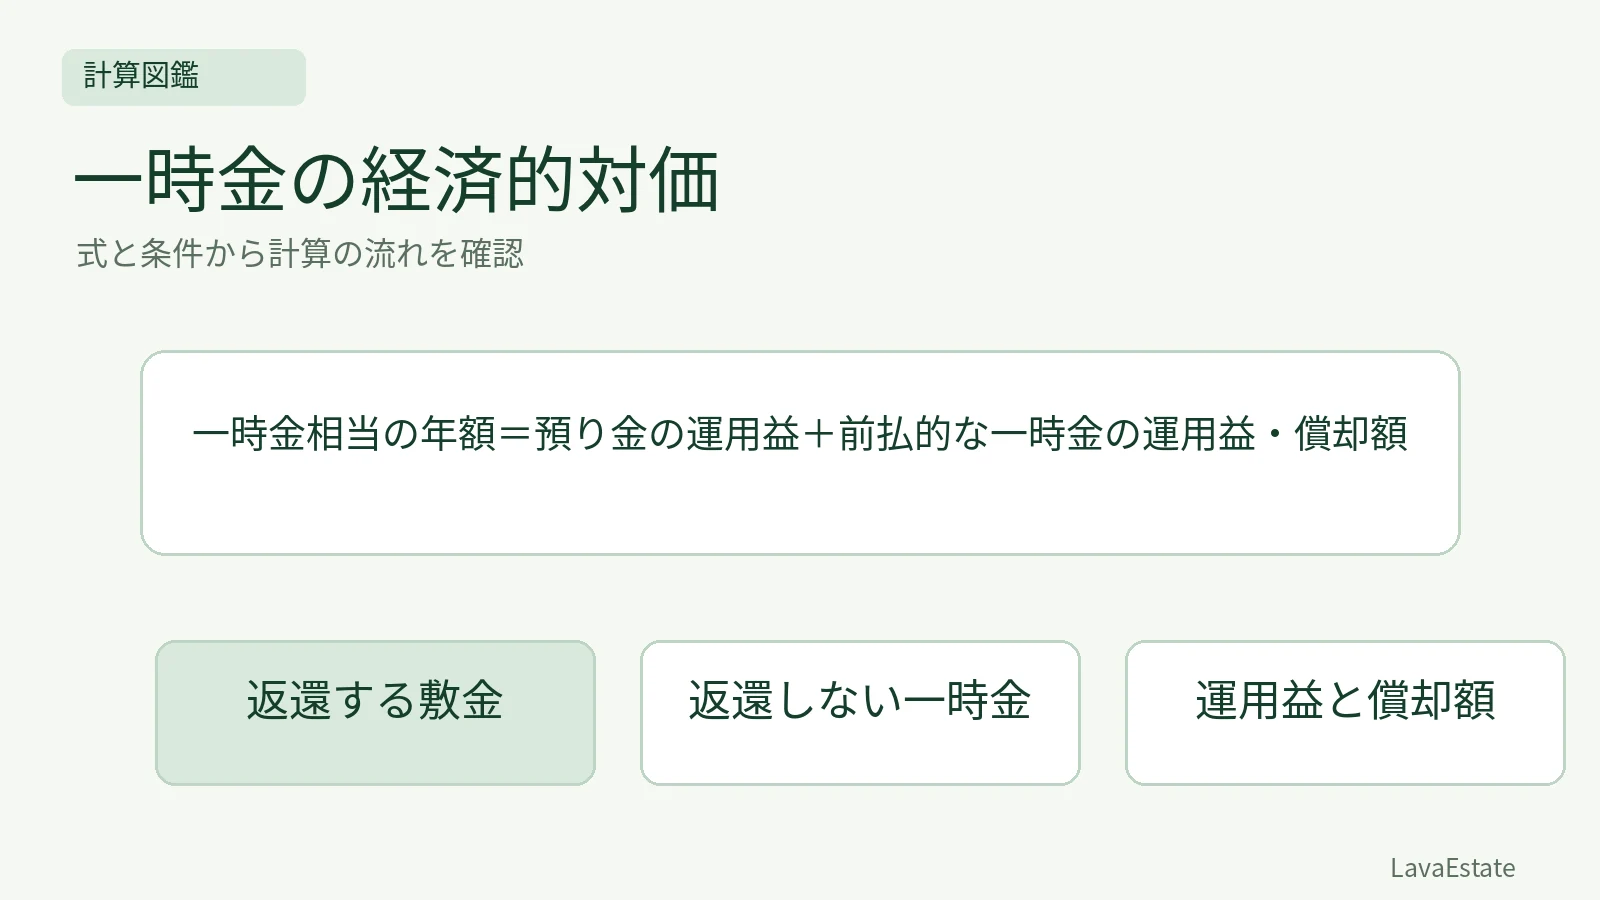
一時金相当の年額=預り金の運用益+前払的な一時金の運用益・償却額
計算の条件
- 全額返還する預り金1200万円
- 前払的一時金300万円
- 運用年率2%
- 配分10年・初年度期首元本で計算
計算手順
- 預り金運用益1200×0.02=24万円
- 前払金初年度運用益300×0.02=6万円
- 均等配分300÷10=30万円
- 24+6+30=60万円/年
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
60 万円/年
敷金等の一時金がある契約では、返還する預り金の運用益と、賃料の前払的な一時金の運用益・償却額を分けて捉えます。敷金の元本を毎年の収入へ全額加える計算ではありません。ここでは一時金の性格と年額への換算を理解するため、条件を固定した簡便な学習モデルを使います。
設例の一時金を分類する
項目 | 条件 |
|---|---|
全額返還する預り金 | 1200万円 |
返還しない前払的な一時金 | 300万円 |
運用利回り | 年2% |
前払的一時金の配分期間 | 10年 |
償却方法 | 均等な年額配分 |
計算対象は初年度とし、運用益はそれぞれの期首元本に年2%を掛ける簡便条件です。毎年の支払賃料、税・手数料、契約中途終了等はここでは省略します。
運用益と償却額を計算する
預り金1200万円の運用益は1200×0.02=24万円/年です。
前払的一時金300万円の初年度運用益は300×0.02=6万円/年です。
前払的一時金の均等配分額は300÷10=30万円/年です。
一時金相当の初年度年額は24+6+30=60万円です。
預り金は元本を返還する条件なので、ここでは元本の償却額を加えません。反対に、前払的な性格の一時金は、運用益と算定期間へ対応する償却額の両方を整理します。
支払賃料との関係
仮に年額支払賃料が240万円で、他の条件がなければ、簡便モデルの初年度の経済的対価は240+60=300万円です。同じ支払賃料でも、一時金の条件が違えば経済的対価は異なります。
支払賃料を実質賃料から逆に求める設例では、一時金の運用益等を実質賃料から控除します。加算と控除のどちらを行うかは、現在何の金額が与えられ、何を求めるかで決まります。
この簡便モデルの限界
不動産鑑定評価基準では、前払的な一時金の運用益や償却額は、賃貸借の持続期間における効用の変化等へ着目し、実態に応じて適切に求める考え方です。すべての契約で「元本×率+元本÷年数」を機械的に使うと定められているわけではありません。
この例でも、翌年度以降にどの残高へ運用利率を掛けるかは、採用する配分モデルによって明示する必要があります。初年度60万円という答えを、そのまま全期間の毎年の額へ延長しないでください。
名称と契約内容を照合する
敷金、保証金、権利金という名目だけで性格を決めず、返還条件、償却条項、契約期間、賃料との関係を調べます。保証金の一部を返還しない条件なら、返還部分と非返還部分を区分して検討することがあります。
一時金の運用利回りも、不動産の期待利回りと常に同じではありません。一時金の性格、契約内容、対象不動産や金融市場等の条件を比較考量して判断します。
確認問題
問1:全額返還する預り金500万円、運用利回り年2%、他の一時金なしなら、一年の運用益はいくらですか。
10万円です。500万円の元本を年額収入として加えるものではありません。
問2:上の設例の60万円は、基準がすべての一時金について義務づける固定的計算法の答えですか。
いいえ。配分方法と運用益の基準額を明示した初年度の学習例です。実際は効用の変化や契約の実態に即して求めます。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を1問収録しています。まずは1問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →