計算の要点
計算式
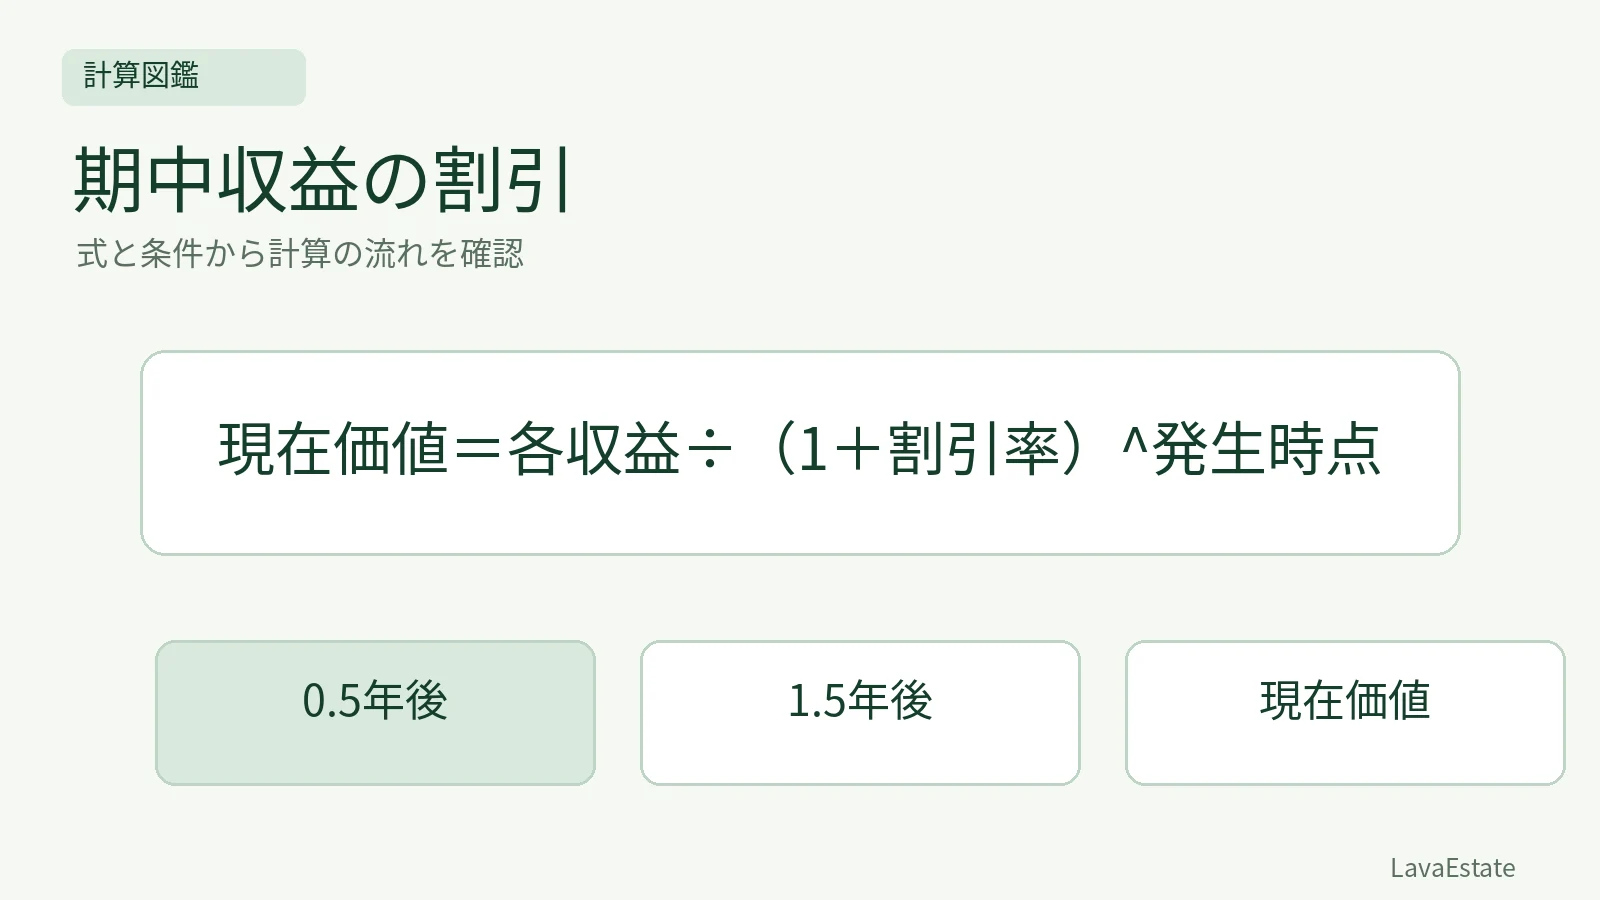
現在価値=各収益÷(1+割引率)^発生時点
計算の条件
- 一年目中央100万円
- 二年目中央100万円
- 年割引率5%
- 売却額・残存価値は含まない
計算手順
- 100÷1.05^0.5≒97.5900万円
- 100÷1.05^1.5≒92.9429万円
- 合計≒190.5329万円
- 小数第2位まで190.53万円
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
190.53 万円
DCF法では、収益がいつ発生するかによって割引期間が変わります。期中に発生する収益を各期の中央でまとめて受け取ると近似するなら、年末ではなく0.5年後、1.5年後などの時点で割り引きます。この近似を採用するという条件がないのに、機械的に半期をずらすものではありません。
期中近似を置く設例
各年の間に均等に生じる純収益を、各年の中央で受け取ると近似します。年額純収益は各100万円、対象は二年間、割引率は年5%です。二年目末の売却額や残存価値は、この収益列の計算には含めません。
収益 | 近似する発生時点 | 割引期間 |
|---|---|---|
一年目の100万円 | 一年目の中央 | 0.5年 |
二年目の100万円 | 二年目の中央 | 1.5年 |
年率5%は1年を1期間とする複利の利率として扱い、端数期間も同じ複利の考え方で計算する設例です。
発生時点ごとに割り引く
一年目分は100÷1.05^0.5≒97.5900万円です。二年目分は100÷1.05^1.5≒92.9429万円です。合計すると約190.5329万円で、万円単位の小数第2位までなら190.53万円になります。
0.5年という指数は、割引率を半分にするという表現と必ず同じではありません。ここでは年複利の率を端数期間の指数で適用しているため、100÷1.025という別の近似式へ勝手に変更しないでください。
年末払いとの違いを検算する
毎年末に発生する条件なら、100÷1.05+100÷1.05^2≒185.94万円です。期中近似の190.53万円の方が大きいのは、同じ収益をより早い時点で得る条件だからです。
割引率が正のとき、ほかの条件が同じなら受取が早い方が現在価値は大きくなります。期中へ移したのに価値が小さくなったなら、指数や式の向きを確認してください。
復帰価格を同じ時点へずらさない
二年目末に売却を想定するなら、その売却手取額は二年後から割り引きます。期中収益の近似を採用しても、二年目末の売却額まで1.5年後へ動かす理由にはなりません。
各期の収益、修繕費、売却額などについて、発生時点を個別に確認します。大規模修繕が特定の日に一度だけ生じるなど、年の中央へまとめる近似が適さないキャッシュフローもあり得ます。
月次計算との関係
実際の入出金が月ごとに把握できる場合には、その時点に即した割引を検討します。年の中央へ集約する方法は、入出金の時点を簡略化する近似の一つです。近似した結果が、毎月の正確な時点を使う計算と必ず一致するわけではありません。
また、月次の収益に年率をそのまま月の回数だけ掛けるのは期間単位が不一致です。率の期間と指数の期間をそろえることが、年末・期中・月次のどのモデルでも共通の確認点になります。
確認問題
問1:一年目末に発生する100万円を、期中近似の条件がないまま0.5年で割り引いてよいですか。
いけません。問題が指定した発生時点は一年後なので、100÷1.05とします。
問2:二年間の期中収益に加え、二年目末の売却手取1000万円があるなら、その手取額は何年で割り引きますか。
二年です。期中収益を中央へ近似しても、期末売却の発生時点は動かしません。
関連する学習
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →