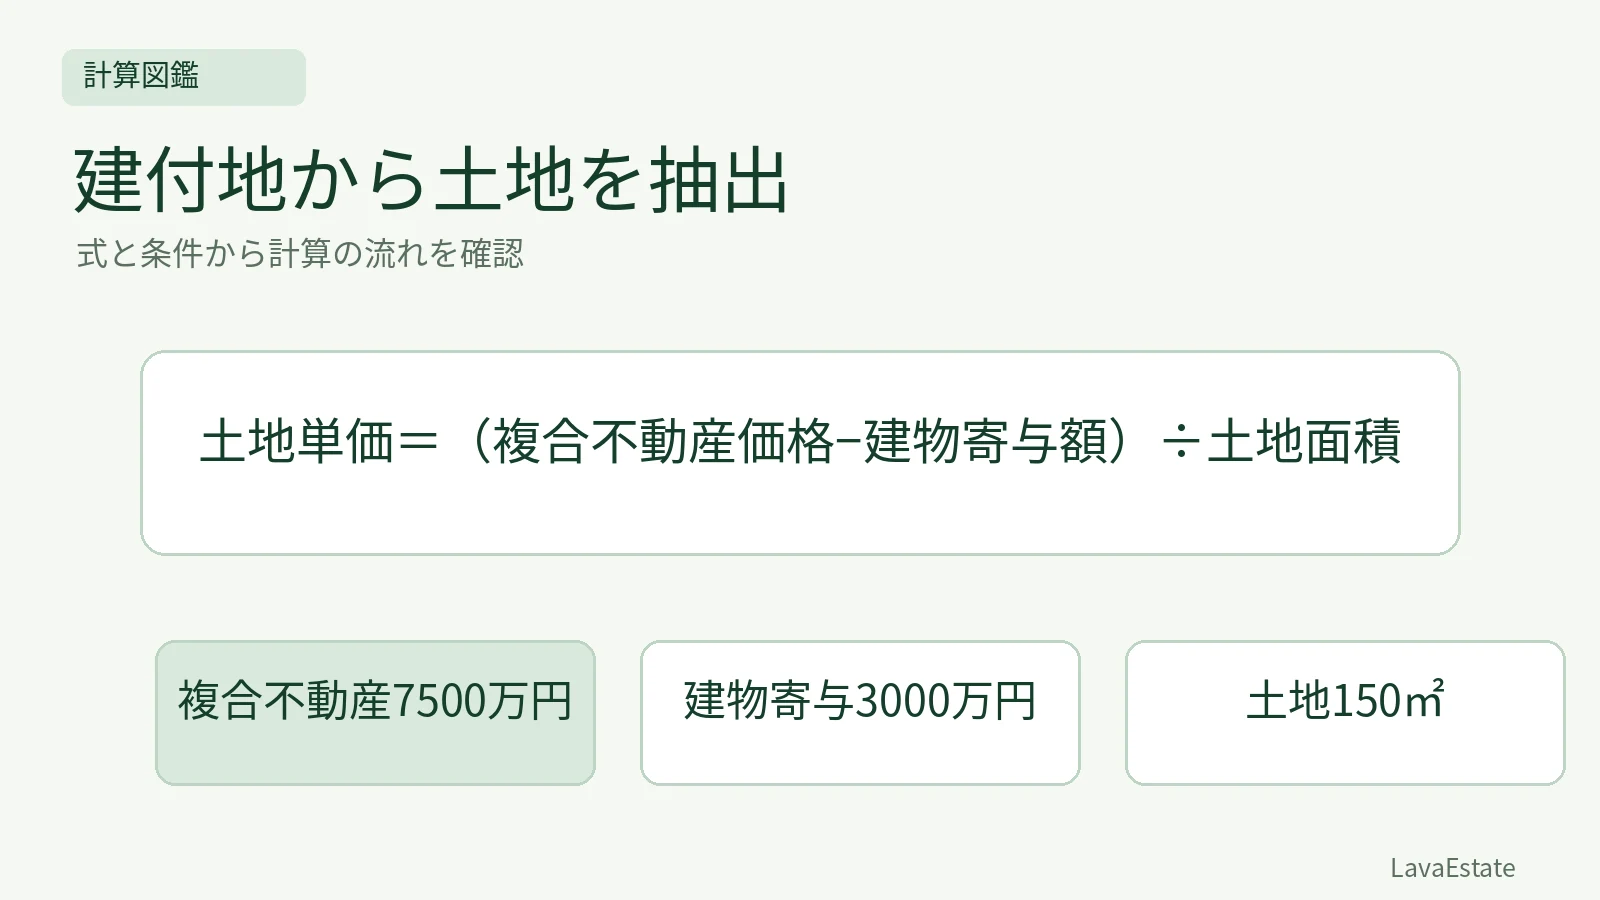
計算の要点
計算式
土地単価=(複合不動産価格−建物寄与額)÷土地面積
計算の条件
- 複合不動産価格7500万円
- 建物寄与額3000万円
- 土地面積150㎡
- 建付減価等の追加調整なし
計算手順
- 土地帰属額7500−3000=4500万円
- 土地単価4500÷150=30万円/㎡
- 土地4500+建物3000=7500万円で検算
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
30 万円/㎡
建物と敷地を一体で取引した事例から土地に対応する価格を取り出すときは、複合不動産の価格から、その価格における建物の寄与額を差し引きます。単に過去の建築費を引くのではありません。建物と敷地の適応状態や、価格の範囲を明らかにしたうえで扱います。
この設例で置く条件
一体の価格7500万円、土地面積150㎡、その取引価格のうち建物に帰属する額を3000万円と適切に把握できた学習例です。取引事情、時点差、土地・建物の価格の不均衡に関する問題は調整済みとします。
項目 | 与えられた値 |
|---|---|
建物及び敷地の価格 | 7500万円 |
建物の寄与額 | 3000万円 |
土地面積 | 150㎡ |
求めるもの | 土地の帰属額と面積当たり単価 |
ここでいう建物寄与額は、新築再調達原価や帳簿価額ではなく、この条件で複合不動産の価格に寄与している建物部分の額です。
土地の帰属額と単価を求める
土地へ帰属する価格は7500−3000=4500万円です。
面積当たりでは4500÷150=30万円/㎡です。
30万円/㎡×150㎡=4500万円として面積と単価を検算します。
土地4500万円+建物3000万円=7500万円として全体額とも照合します。
土地の価格を求める問題と、土地単価を求める問題では、最後の割算の有無が違います。4500万円と30万円/㎡を同じ単位の答えとして扱わないでください。
引くべき建物価格を確認する
建物が新築時に4000万円であっても、それが現在の寄与額とは限りません。劣化や機能的な古さ、現状用途との適合などを踏まえた額が必要です。また、税務上の帳簿価額が小さいからといって、市場での建物寄与額も同じとは限りません。
土地と建物を契約書で区分した金額がある場合も、その配分が鑑定上の寄与額として妥当かを確認します。区分額が存在するという事実だけで、価格分析の検討を省略することはできません。
建付減価の問題と切り分ける
建物が土地の最有効使用に適応していない場合、建物が存在することによる敷地の利用制約等を検討する必要があります。この設例では、そのような追加の調整を求める条件を置いていません。
設問で建付減価の補正率等が与えられたら、何の価格を、どの状態の土地の価格へ直すのかを確認してから適用します。建物寄与額を控除する操作と、その後に土地の状態をそろえる調整を一つの暗記式に混ぜないようにします。
土地だけの事例と比べる準備
抽出した土地の価格を他の取引事例と比較するときは、価格時点、地域要因、面積や接道等の個別条件をそろえます。引算ができたことは、比較のための価格が直ちに完成したことを意味しません。どの段階まで調整済みかをメモしておくと、重複補正を避けられます。
確認問題
問1:複合不動産9000万円、建物寄与額3600万円、土地180㎡の同じ簡略条件なら、土地単価はいくらですか。
(9000−3600)÷180=30万円/㎡です。土地の総額は5400万円となります。
問2:取引に寄与している建物額が必要な場面で、取得時の建築費を無条件に代用できますか。
できません。時点や減価、対象の状態、取引価格との対応を確認する必要があります。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を1問収録しています。まずは1問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →