計算の要点
計算式
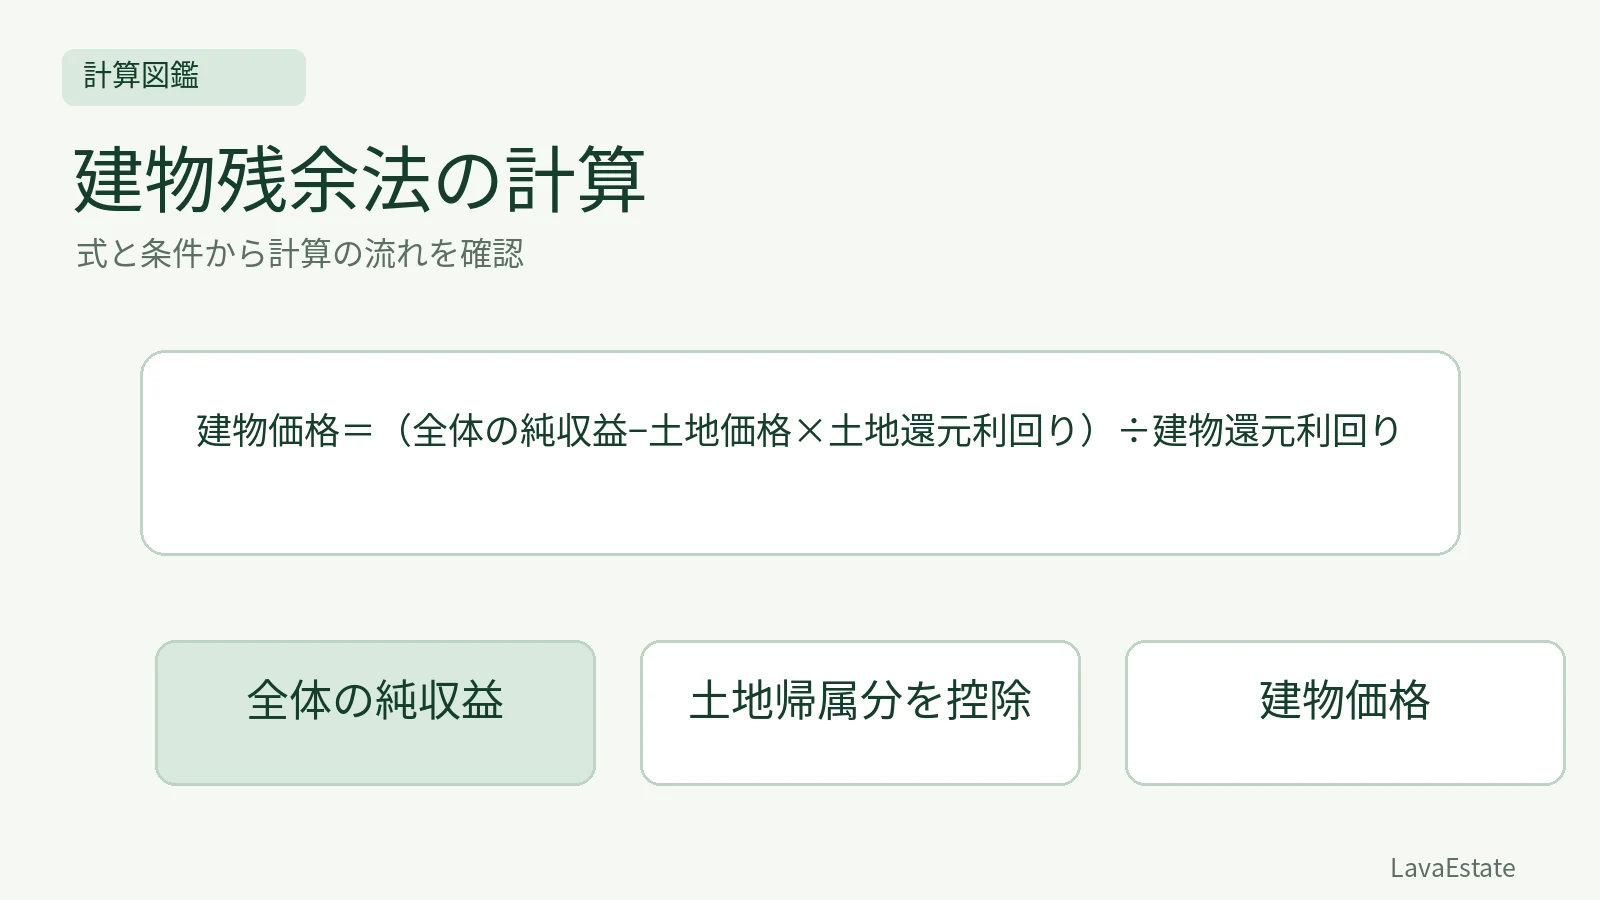
建物価格=(全体の純収益−土地価格×土地還元利回り)÷建物還元利回り
計算の条件
- 全体純収益1000万円/年(償却前)
- 土地価格9000万円
- 土地率4%
- 対応する建物率8%(元本回収を含む)
計算手順
- 土地帰属9000×0.04=360万円/年
- 建物帰属1000−360=640万円/年
- 建物価格640÷0.08=8000万円
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
8000 万円
建物残余法の学習では、不動産全体の純収益から、既知の土地価格へ帰属する純収益を差し引き、建物へ残る純収益を建物の率で還元します。土地残余法と計算の構造は対応しますが、既知の要素と未知の要素が入れ替わります。何を残余として求めるかを明示して計算します。
計算条件と単位
項目 | 与えられた値 |
|---|---|
建物と敷地全体の年額純収益 | 1000万円 |
土地価格 | 9000万円 |
土地に対応する還元利回り | 年4% |
建物に対応する還元利回り | 年8% |
全体純収益を償却前とし、建物の年8%にはその収益と対応する元本回収部分を含めます。土地・建物の率と純収益の範囲が整合していることを、計算の前提に置く設例です。
土地の年収益を控除する
土地価格9000万円に土地の年4%を掛けます。
土地帰属純収益は9000×0.04=360万円です。
建物へ残る年額純収益は1000−360=640万円です。
建物価格は640÷0.08=8000万円です。
価格9000万円を年額純収益1000万円から直接引かないでください。まず土地価格を年額収益へ対応づける必要があります。最後の割算に土地の率4%を用いるのも、未知の要素が建物であるという条件と合いません。
算出した価格で収益を再構成する
建物8000万円×8%=640万円、土地9000万円×4%=360万円です。二つを足すと全体の1000万円に戻ります。建物をどの金額と求めても全体に戻るわけではなく、この対応を満たすかが検算になります。
全体価格は8000+9000=1億7000万円です。全体純収益をこの全体価格で割った率と、土地だけ・建物だけの率は同じとは限りません。構成割合と各要素の率を混同しないようにします。
純収益の範囲に注意する
償却前の収益へ対応する建物還元利回りと、償却後の収益へ対応する率は異なり得ます。建物は土地と異なり、元本回収に関係する条件を無視できません。問題文で「償却前」「償却後」が示されていたら、どこで減価償却相当額を反映するかを確認します。
既に費用から控除した額を、率の中でも重ねて反映しないようにしてください。単に建物の率は土地より高いと覚えるのではなく、収益と率の対応を示すことが必要です。
土地価格の判断が結果へ及ぼす影響
土地の帰属純収益を先に控除するため、土地価格や土地利回りの設定が大きければ、建物へ残る収益は小さくなります。残余法の答えは、既知とした部分の根拠へ強く依存します。実際の評価で、土地価格を恣意的に置いて建物価格を調整する使い方は適切ではありません。
残余として得た価格が不自然なときは、全体純収益、土地価格、各率の定義、対象の利用状態に戻って検討します。負の残余等が出ても、直ちにその数字を物件の価値と断定しないでください。
確認問題
問1:全体純収益840万円、土地価格7000万円、土地率4%、建物率8%なら、同じ条件での建物価格はいくらですか。
(840−7000×0.04)÷0.08=7000万円です。土地純収益280万円を控除して560万円を建物へ配分します。
問2:既知の土地価格があるので、最後も必ず土地利回りで割りますか。
いいえ。最後は残余となった建物純収益を建物に対応する率で還元します。
関連する学習
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →