計算の要点
計算式
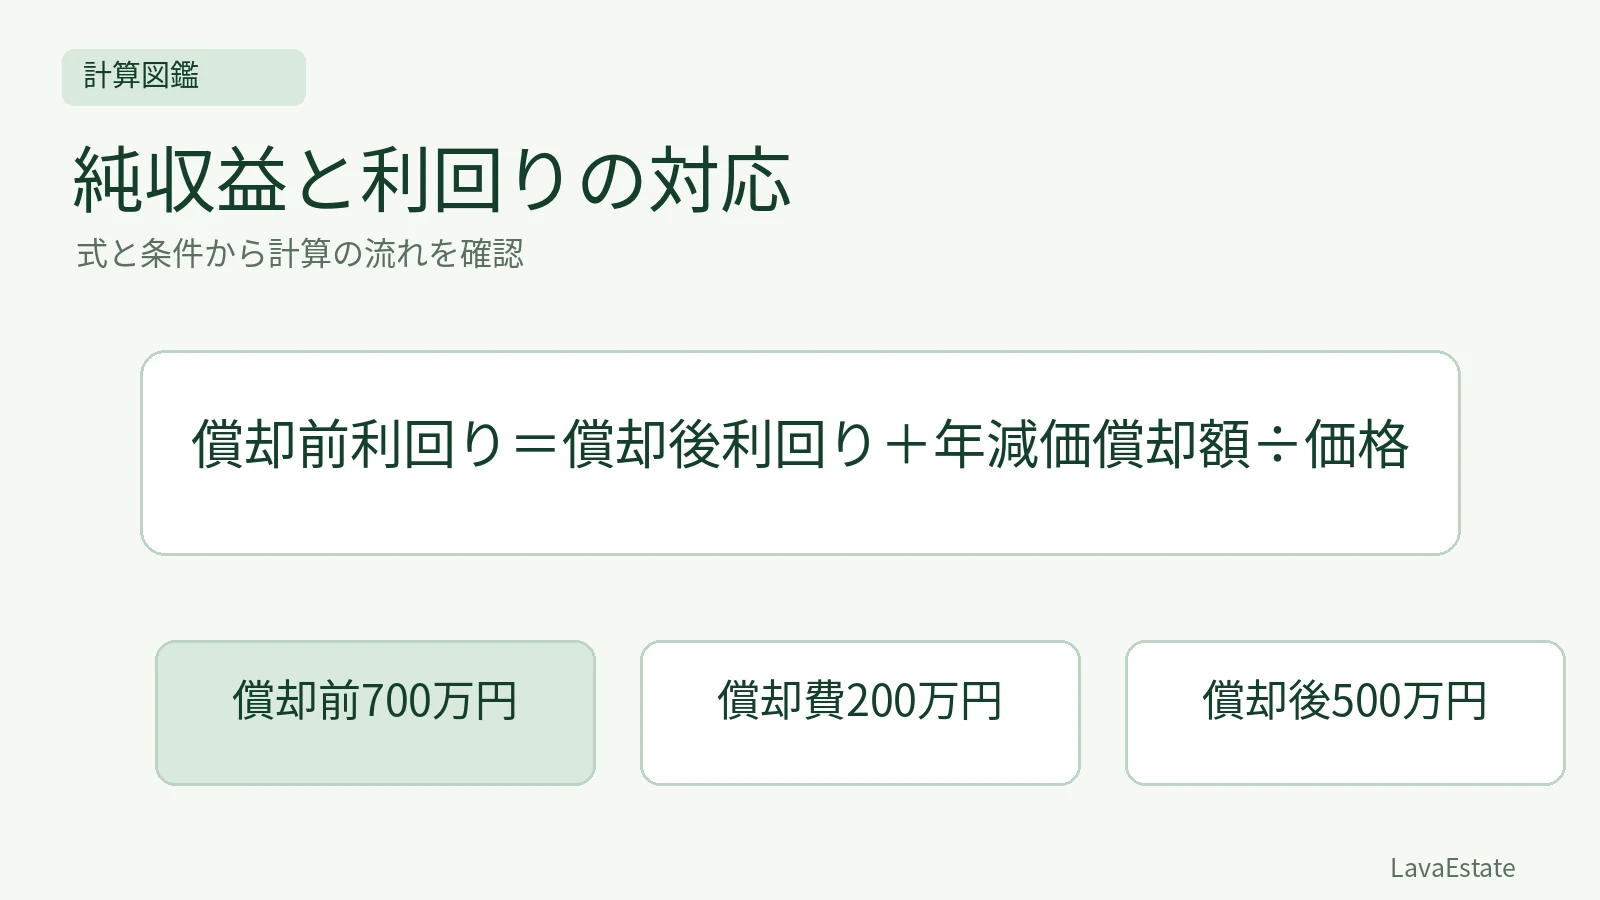
償却前利回り=償却後利回り+年減価償却額÷価格
計算の条件
- 価格10000万円
- 償却後純収益500万円/年
- 年減価償却額200万円
- 同一価格・他の差はなし
計算手順
- 償却前純収益500+200=700万円
- 償却後率500÷10000=5%
- 償却前率700÷10000=7%
- 差は200÷10000=2ポイント
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
7 %
償却前と償却後の純収益を同じ価格へ対応させる設例では、両者の差である年減価償却額と、その価格に対する割合を使って率を換算できます。単にどちらの率が正しいかを選ぶ問題ではありません。使う純収益の範囲と率の定義をそろえることが目的です。
同じ不動産価格へ対応させる条件
項目 | 条件 |
|---|---|
不動産価格 | 1億円=10000万円 |
年額の償却後純収益 | 500万円 |
年減価償却額 | 200万円 |
年額の償却前純収益 | 700万円 |
この設例では、償却前後の違いを年200万円の減価償却相当額だけとし、どちらも同じ10000万円の価格へ対応する単純な比率として計算します。将来の収益変動や回収方式の変更は別に扱いません。
分子を変えた二つの率を求める
償却後の率は500÷10000=0.05、すなわち年5%です。償却前の率は700÷10000=0.07、すなわち年7%です。差の2ポイントは、200÷10000=0.02に一致します。
したがって、この条件では「償却前の率=償却後の率+年減価償却額÷価格」と表せます。年5%に2ポイントを足して7%となり、5%を2%だけ増加させる5.1%という計算ではありません。
価格を逆算して検算する
償却後純収益500万円を0.05で割れば10000万円、償却前純収益700万円を0.07で割っても10000万円です。採用した収益に、それと対応する率を組み合わせることで、同じ価格に戻ります。
誤って700÷0.05とすれば14000万円、500÷0.07とすれば約7142.86万円となります。収益の範囲だけを変更し、率を据え置くと別の価格が出ることを、数値で確認できます。
同じ減価償却分を重ねて反映しない
償却後の純収益では、減価償却相当額を収益から控除しています。さらに、償却前の純収益に対応する元本回収部分を含む率を無検討に使うと、対応が崩れます。積算法の経費計上でも、償却前の純収益に対応する率を使う場合の減価償却費の扱いを確認します。
会計上の減価償却費が分かったとしても、それが鑑定評価で扱うすべての減価や元本回収の条件と一致するわけではありません。どの定義の額を使っているかを明らかにしてください。
換算式を使える範囲
ここでの関係は、同じ価格を分母に置き、純収益の差を年減価償却額だけとする条件から導かれます。有限期間の収益、収益の成長、残存価値、回収方式等の条件が別に与えられる場合、同じ単純式をそのまま適用できるとは限りません。
不動産鑑定評価基準でも、償却前・償却後などの純収益の捉え方は、収益価格を求める方法や利回りと密接に関係するとされています。数字だけを覚えるより、式の分子と分母の範囲をそろえて説明することが先です。
確認問題
問1:価格8000万円、償却後年純収益400万円、年減価償却額160万円を同じ条件で扱うと、償却前の率はいくらですか。
(400+160)÷8000=0.07で年7%です。償却後の率は年5%となります。
問2:償却前純収益700万円を、償却後純収益に対応する5%で割った14000万円は、元の設例の価格と一致しますか。
一致しません。収益と率の対応を取り違えています。
関連する学習
この内容を問題で確かめる
この記事に関連する問題を1問収録しています。まずは1問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →