計算の要点
計算式
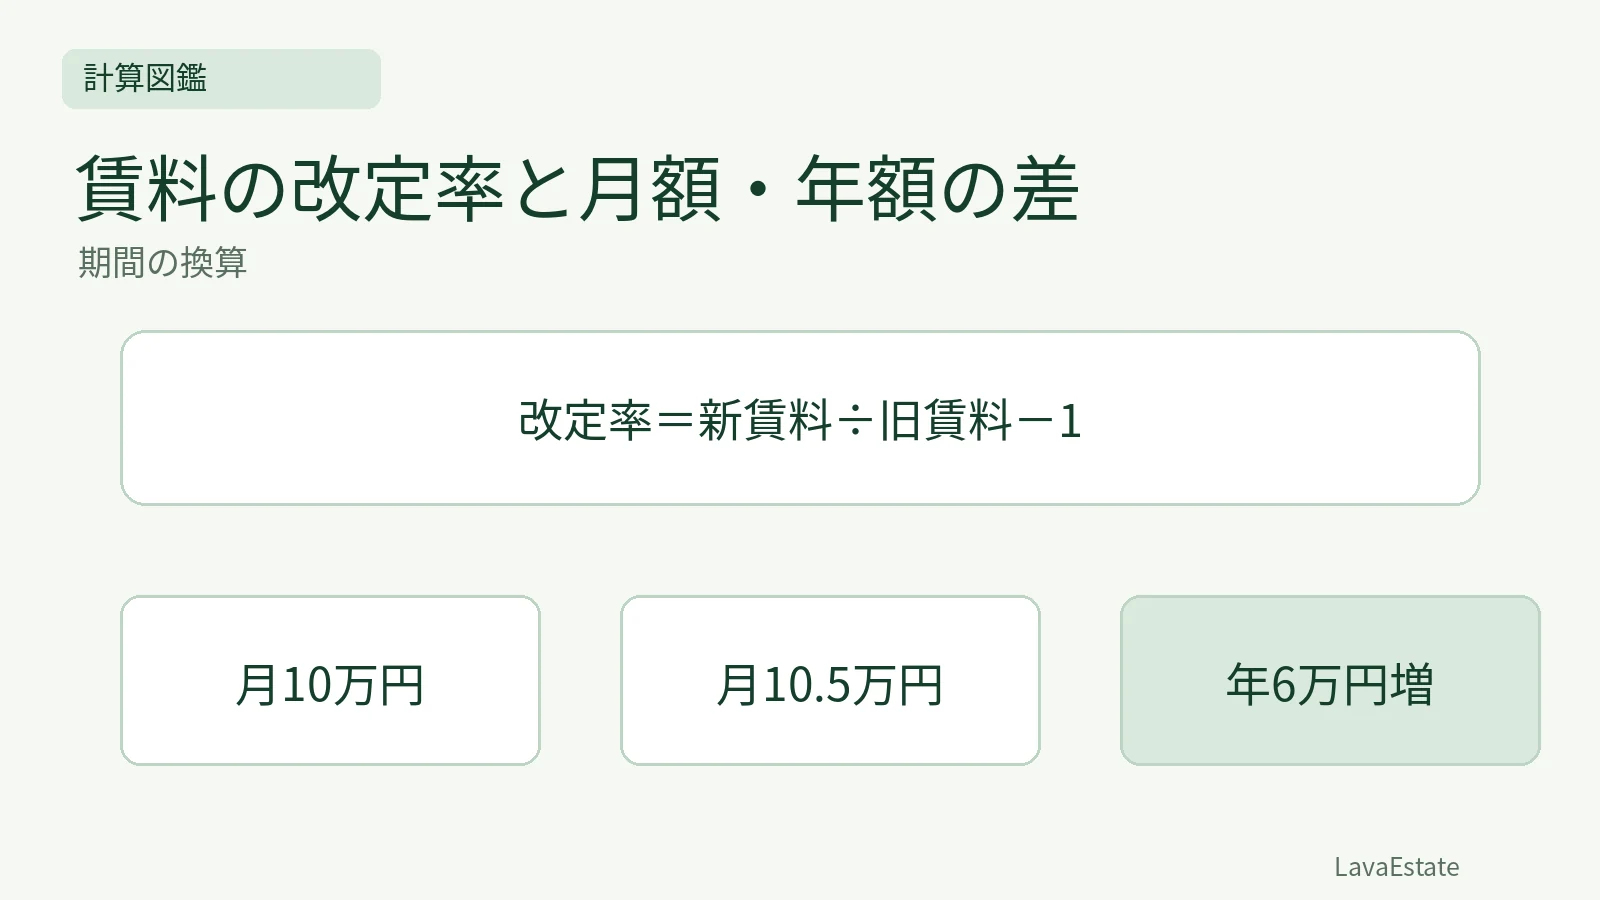
増減率=新賃料÷旧賃料-1(旧賃料を基準とする)
計算の条件
- 旧月額賃料(円/月)
- 新月額賃料(円/月)
- 適用期間(月)
計算手順
- 105,000÷100,000-1=0.05=5%
- 月額差105,000-100,000=5,000円
- 通年増収5,000×12=60,000円
- 当年度の適用が6か月なら増収5,000×6=30,000円
具体例
- 前提: 共益費・一時金・日割りを含めない
- 新月額: 105000
- 旧月額: 100000
- 当年度の新賃料適用月数: 6
答え
5%増、通年増収6万円、6か月適用の当年度増収3万円 %・円
旧賃料を基準に、どれだけ増減したかを求める
月額賃料が10万円から10万5,000円へ変わる場合、改定率は105,000÷100,000-1=0.05、百分率で5%です。同じ内容を「増額5,000円÷旧賃料100,000円=5%」と計算することもできます。増減を測る基準は旧賃料です。
差額5,000円を新賃料105,000円で割ると約4.76%になりますが、これは旧賃料からの増加率ではありません。分母を取り違えると、計算自体はできても問いへの答えが変わります。式を書く前に「何を基準にした割合か」を一言で確認しましょう。
1.05は倍率、5%は増加率
新賃料は旧賃料の1.05倍です。この1.05は、旧賃料そのものの1に、増加分0.05を足した倍率です。「改定率1.05を乗じる」という設問の表現では倍率を意味する場合があるため、与えられた率をどのように使う条件なのかを読みます。
年額120万円に1.03を乗じると123.6万円、つまり123万6,000円です。増加額は3.6万円、増加率は3%になります。1.03を103%と読むことはできますが、103%増えたという意味ではありません。103%増なら2.03倍になってしまうので、倍率と増加率を区別してください。
月額から年額への換算は、適用月数を確認
月額10万円から10万5,000円に変わり、12か月すべて新賃料が適用されるなら、旧年額は120万円、新年額は126万円、通年の増収は6万円です。月額差5,000円を12倍した結果と一致します。ここでは共益費、一時金、日割り計算を含めず、毎月同じ条件としています。
年度の途中で改定すると、当年度の増収は6万円とは限りません。例えば4月開始の年度に10月分から適用するなら、その年度で新賃料になるのは10月から3月までの6か月です。増収は5,000円×6=3万円になります。翌年度も12か月同じ条件で続けば、翌年度の通年増収は6万円です。
年間実収入と、改定後の年換算額を分ける
上の例で、当年度は旧月額が6か月、新月額が6か月です。年間実収入は100,000×6+105,000×6=1,230,000円、つまり123万円です。一方、改定後月額を12か月分に直した年換算額は126万円です。両方とも年額の数字ですが、表す内容が違います。
問われているのが「改定後の年額」か「当年度の収入」かを確かめましょう。期間が指定されていれば、その期間内の各月にどの賃料が適用されるかを並べてから合計します。月の途中で改定する場合は日割りの有無や方法が必要になるため、設問に与えられた条件に従います。
複数回の改定は、率を足す前に金額を追う
月額10万円を5%増額し、その後にさらに5%増額すると、最初は100,000×1.05=105,000円、次は105,000×1.05=110,250円です。最初からの増加率は10.25%であり、単に5%+5%=10%とはなりません。2回目の増額は、既に上がった賃料を基準に計算するためです。
問題が2回目の増額までの期間収入を尋ねている場合、各金額の適用月数も必要です。例えば旧額、1回目改定後、2回目改定後がそれぞれ何か月適用されるかを分け、その金額と月数を掛けて合計します。率を足し引きするだけで処理せず、改定の順序と適用期間を確認することが、段階的な改定問題を解く手順です。
減額と、元へ戻す率は対称ではない
月額10万円を10%減額すると9万円です。9万円から元の10万円へ戻すための増加率は、100,000÷90,000-1≒11.11%になります。10%増額しても99,000円なので、元には戻りません。増減前の金額が変わると、割合の分母も変わるためです。
最後に、ここで行っているのは与えられた賃料を換算する算術です。継続賃料の鑑定評価で、どの賃料へ改定するのが妥当かを判断する作業とは区別します。物価が3%上がったから賃料も必ず3%上げる、と結論付ける式ではありません。問題の条件、計算の基準、期間、求める金額をそろえて解く練習に使ってください。
賃料の鑑定評価の確認
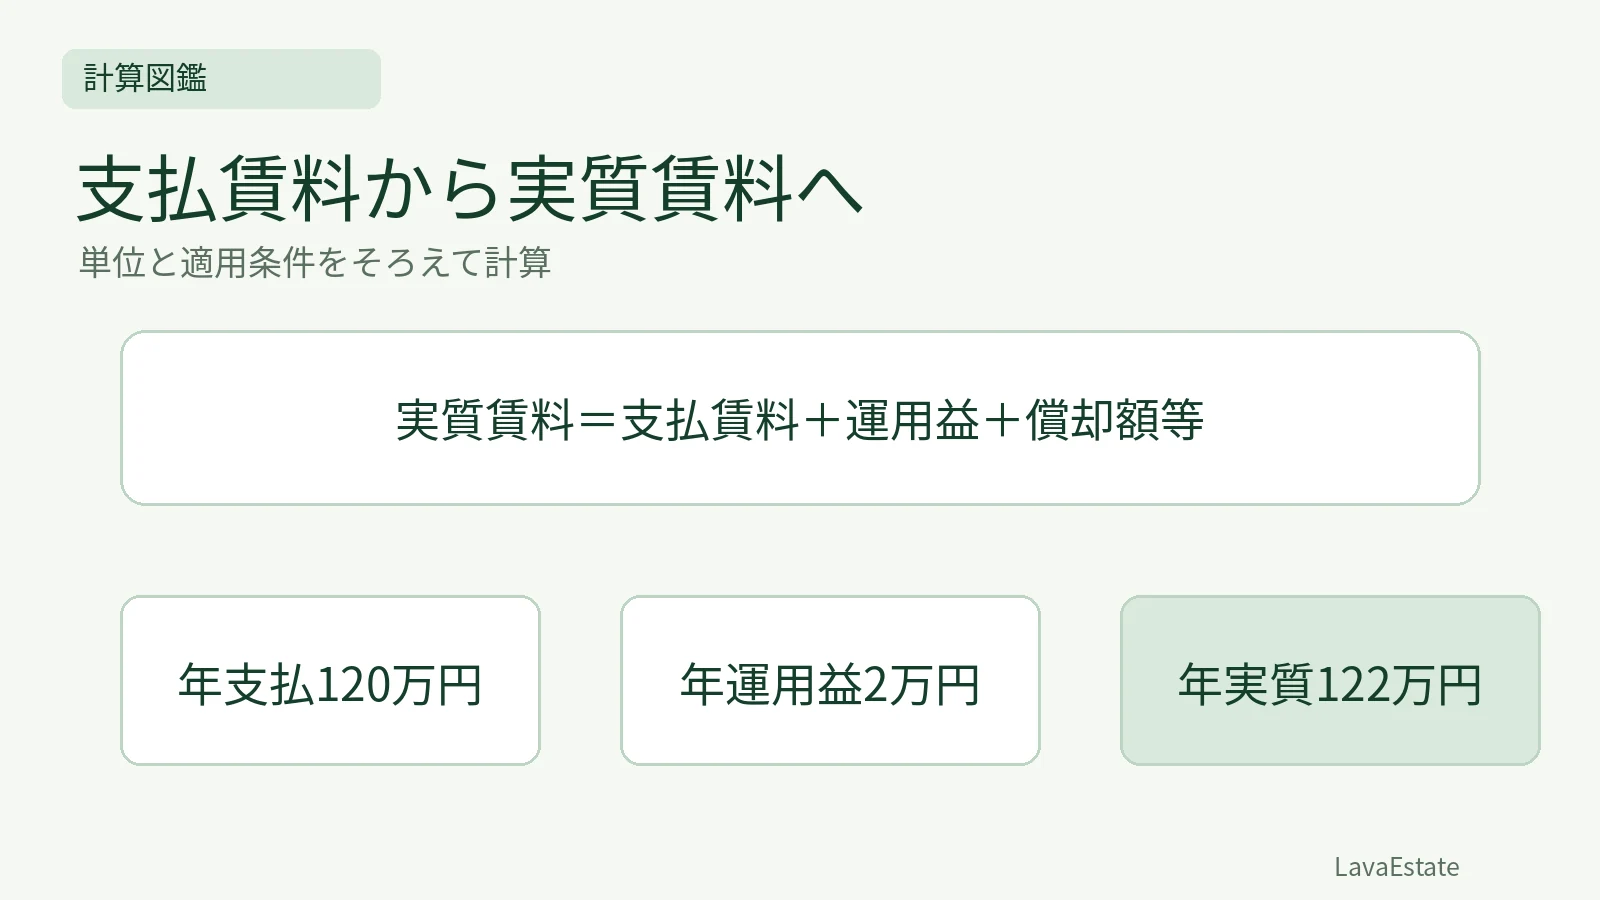
賃料の鑑定評価では、新規賃料か継続賃料かを最初に確認します。継続賃料では、差額配分法・利回り法・スライド法・賃貸事例比較法などの試算を、契約の経緯や当事者間の公平にも留意して調整します。実質賃料と支払賃料の範囲も区別します。
間違えやすい点
新規賃料との開差が、そのまま全額の増額・減額になると考えないでください。手法名と、基礎になる資料の関係を押さえます。
例で確かめる
現行の年額支払賃料120万円に対して、設問で改定率を1.03と指定した単純計算なら、改定後は123万6,000円です。
基礎確認用の補足教材。確認問題に用いる基準は各問題に表示しています。
- 不動産鑑定評価基準・運用上の留意事項:総論第7章第2節
この内容を問題で確かめる
この記事に関連する問題を6問収録しています。まずは3問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 不動産鑑定評価基準等(国土交通省)確認日 2026/10/25
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/27
関連記事
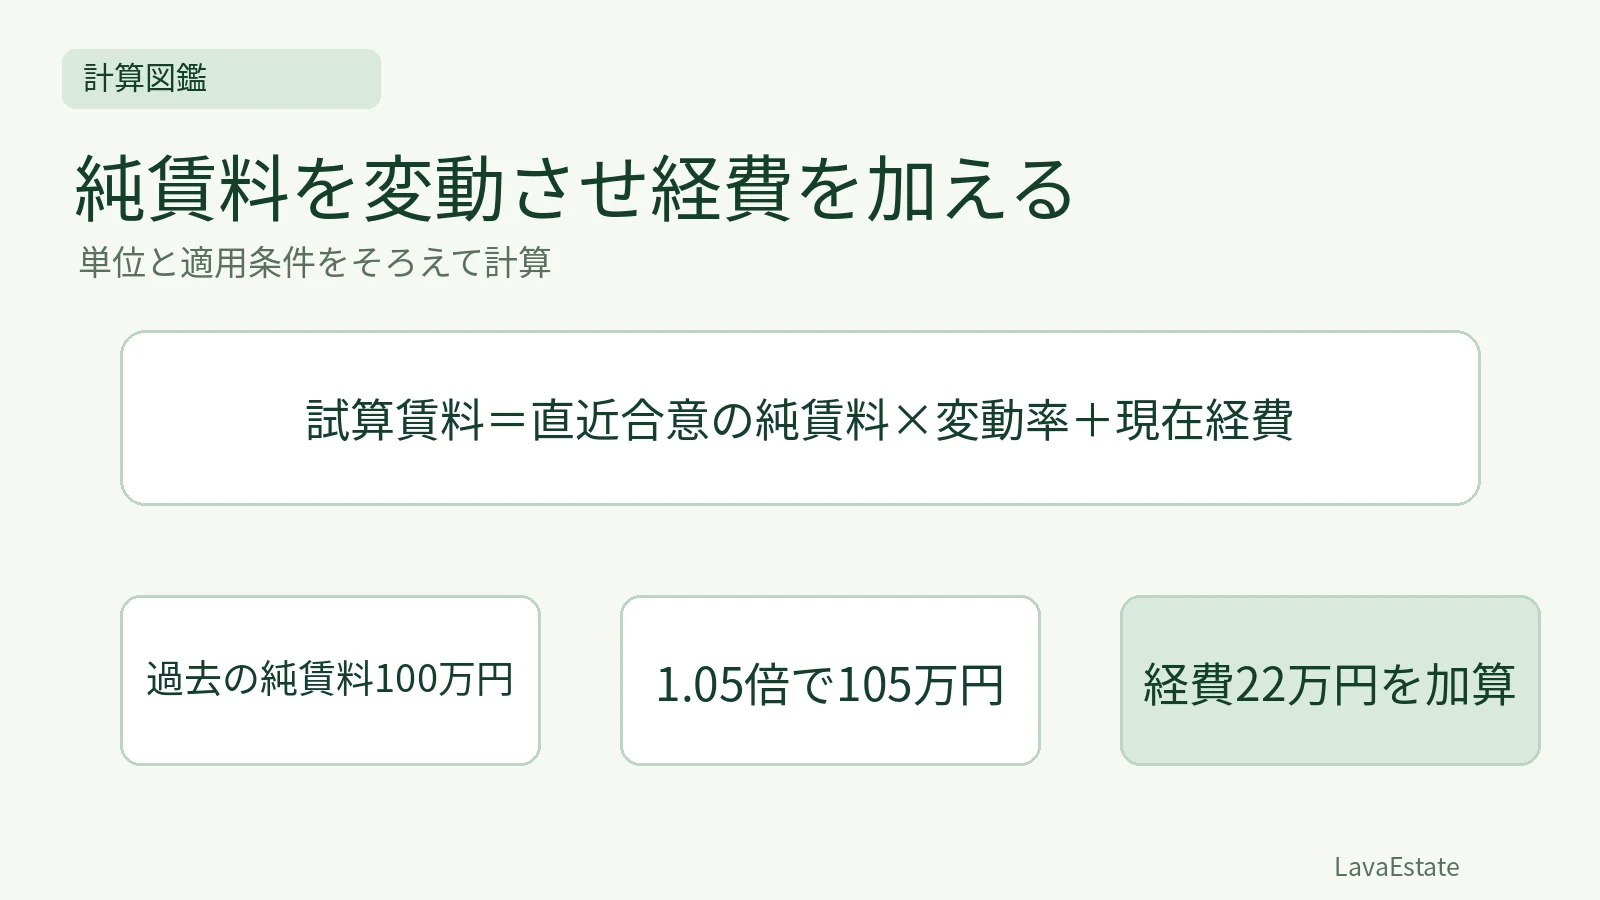
スライド法の計算|直近合意の純賃料を変動させ、現在の経費を加える
直近合意の実質賃料から当時の必要諸経費を控除し、純賃料に対応する変動率を掛け、価格時点の必要諸経費を加えます。総額へ経費を二重に加えないことが要点です。
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →