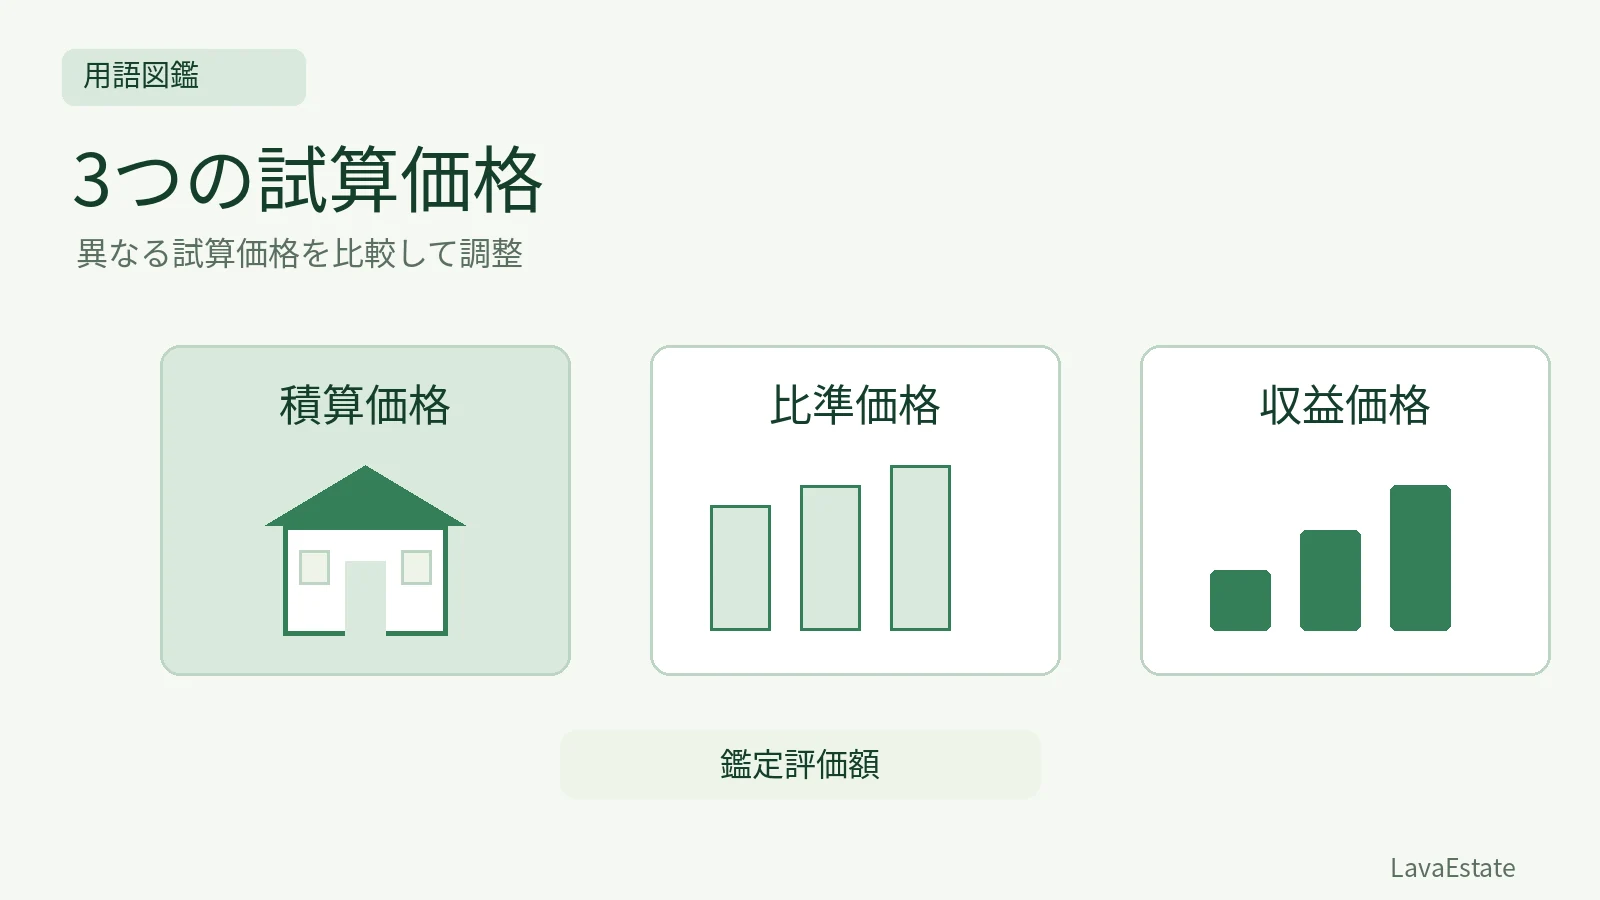
用語の整理
定義
試算価格は、各評価手法を適用して求めた価格です。鑑定評価額は、それらを機械的に等分して平均するのでなく、資料と適用過程、対象市場に照らした説得力を吟味して決定します。
三つの数字は、異なる見方から得られる
原価法で求める積算価格、取引事例比較法で求める比準価格、収益還元法で求める収益価格は、不動産の費用、市場での取引、将来の収益という異なる角度から得られます。これらが試算価格です。各手法が示す数字を並べれば、評価が終わるわけではありません。
例えば積算価格1億円、比準価格9,000万円、収益価格8,000万円という結果が出た場合、三つの平均9,000万円を直ちに結論とすることはできません。なぜ差が生じたかを確認し、対象の性格と市場での価格形成に対応するかを検討します。
最初に、比較している対象が同じかを確認
土地建物全体の価格と土地だけの価格、所有権全体と借地権の価格など、対象範囲が違う数字を調整することはできません。価格時点、対象確定条件、求める価格の種類もそろえます。前提が違っているなら、重みを工夫する前に適用過程を見直します。
収益価格では一時金や設備更新費を扱っているのに、別の手法では権利・建物の範囲を落としている場合など、入力の食い違いが差の原因になることがあります。金額の大小だけを見ず、各試算価格が何を表しているかを確かめます。
資料の質と、手法の適合を吟味する
事例が多くても、対象と比較できないものに偏っていれば、比準価格の説得力が自動的に高まるわけではありません。収益還元法も、将来収入や費用を十分に把握できない場合、その不確実性を考えます。資料の数と、資料の信頼性・適合性は別の判断です。
例えば安定した賃貸市場にあるビルと、特殊な自用建物では、市場参加者が重視する材料が異なります。どの手法が常に一番優れると固定するのではなく、対象の特徴と依頼目的、採用資料の状況を踏まえて、説得力を評価します。
差が出たら、各手法の途中へ戻る
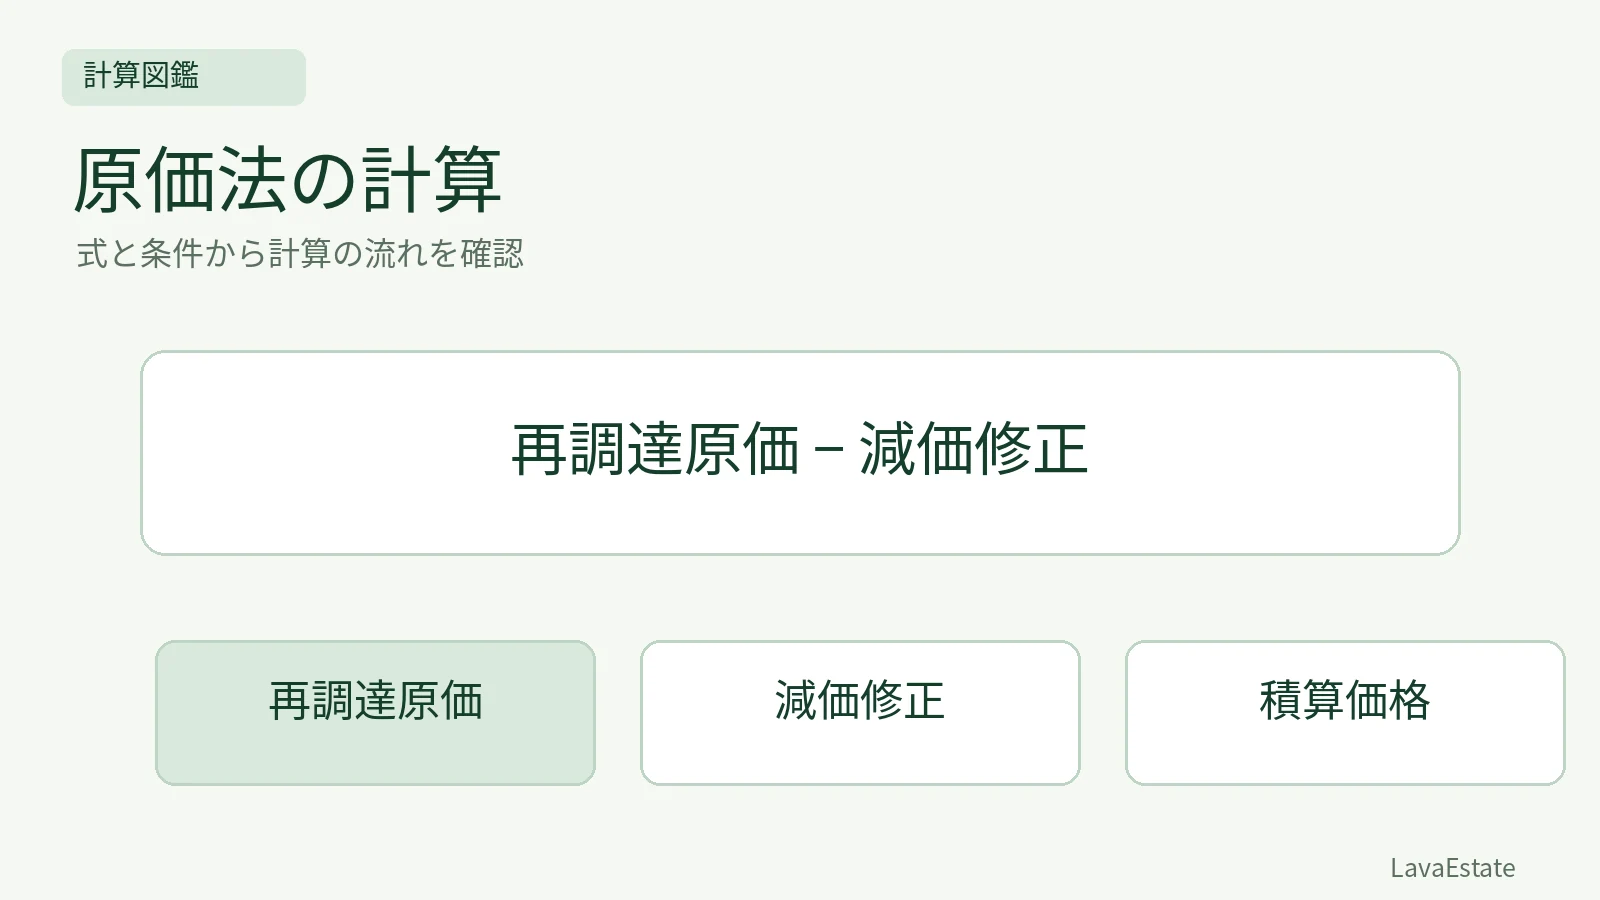
計算ミスだけでなく、再調達原価、減価額、事例の補正・比較、純収益、利回り等を再検討します。例えば建物の設備が用途に合わず低い賃料しか得られないなら、その事情が減価修正にも反映されているかが問題になります。差を丸めるのでなく、その背景を分析します。
差が大きいことだけで、一番低い価格を自動的に採るというルールでもありません。高い方の前提が適切か、低い方に資料不足がないかを調べます。対象の市場で買い手がどのように比較・判断するかという視点を持つと、数字の差に経済的な説明を与えられます。
重み付けの計算と、鑑定判断を分ける
問題で比重が明示されている場合は、その指示に従って計算します。比準価格9,000万円を60%、収益価格8,000万円を40%とする条件なら、9,000×0.6+8,000×0.4=8,600万円です。ただし、この計算例は常に60対40で調整するという規則を示すものではありません。
報告書では、採用した手法や資料、調整の考え方と結論が対応することが必要です。「総合的に判断した」とだけ書くより、どの試算価格をどの理由で重視したのかが読めることが重要になります。試算価格の調整は、評価額の端数を整えるだけの作業ではありません。
比重を変える前に、入力の違いを調べる
積算価格では土地建物全体を対象とし、収益価格では駐車場の収入を落としていたという例を考えます。この場合、両者の差を理由に積算価格の比重を下げるより先に、収益側の対象範囲と収入を確かめます。対象をそろえないまま重みを調整しても、適切な比較になりません。
一方、対象範囲をそろえた上で、特殊な建物の建築費が市場の需要で十分に回収されないという差が残るなら、その経済的な理由を検討します。原価法の減価修正や、収益の見通しにその事情が適切に反映されているかを見直します。差を必ずゼロにそろえるために、根拠のない数値へ修正することも避けます。
資料が十分な方法を重視する判断と、評価者の好みに合う方法だけを選ぶことは異なります。どの資料をどこまで確認できたか、その手法が対象の価格形成をどう説明するかを、判断理由として具体的に示す必要があります。
確認問題で「常に等しい重みで平均する」とあれば、この個別の検討を飛ばしている点が誤りです。「対象と資料に応じて説得力を吟味する」という考え方と、「計算例で比重が指定された場合はその条件で算術を行う」という二つを分けて理解してください。
試算賃料と、価格の試算を区別する
積算法で求める積算賃料と、原価法で求める積算価格は同じ金額ではありません。賃料は一定期間の利用の対価、価格は不動産の価値を金額で示したものです。年額賃料と土地建物の総額を、同じ単位の試算値として平均することはできません。名称が似ていても、何を求めた数字かを先に確かめてください。
この内容を問題で確かめる
この記事の内容を、オリジナル3問で確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
お試しは登録なしで利用できます。登録すると、このブラウザのお試し結果を引き継いで復習できます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/23
- 不動産鑑定評価基準(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
- 不動産鑑定評価基準運用上の留意事項(平成26年5月1日一部改正)(国土交通省)確認日 2026/10/28
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →