計算の要点
計算式
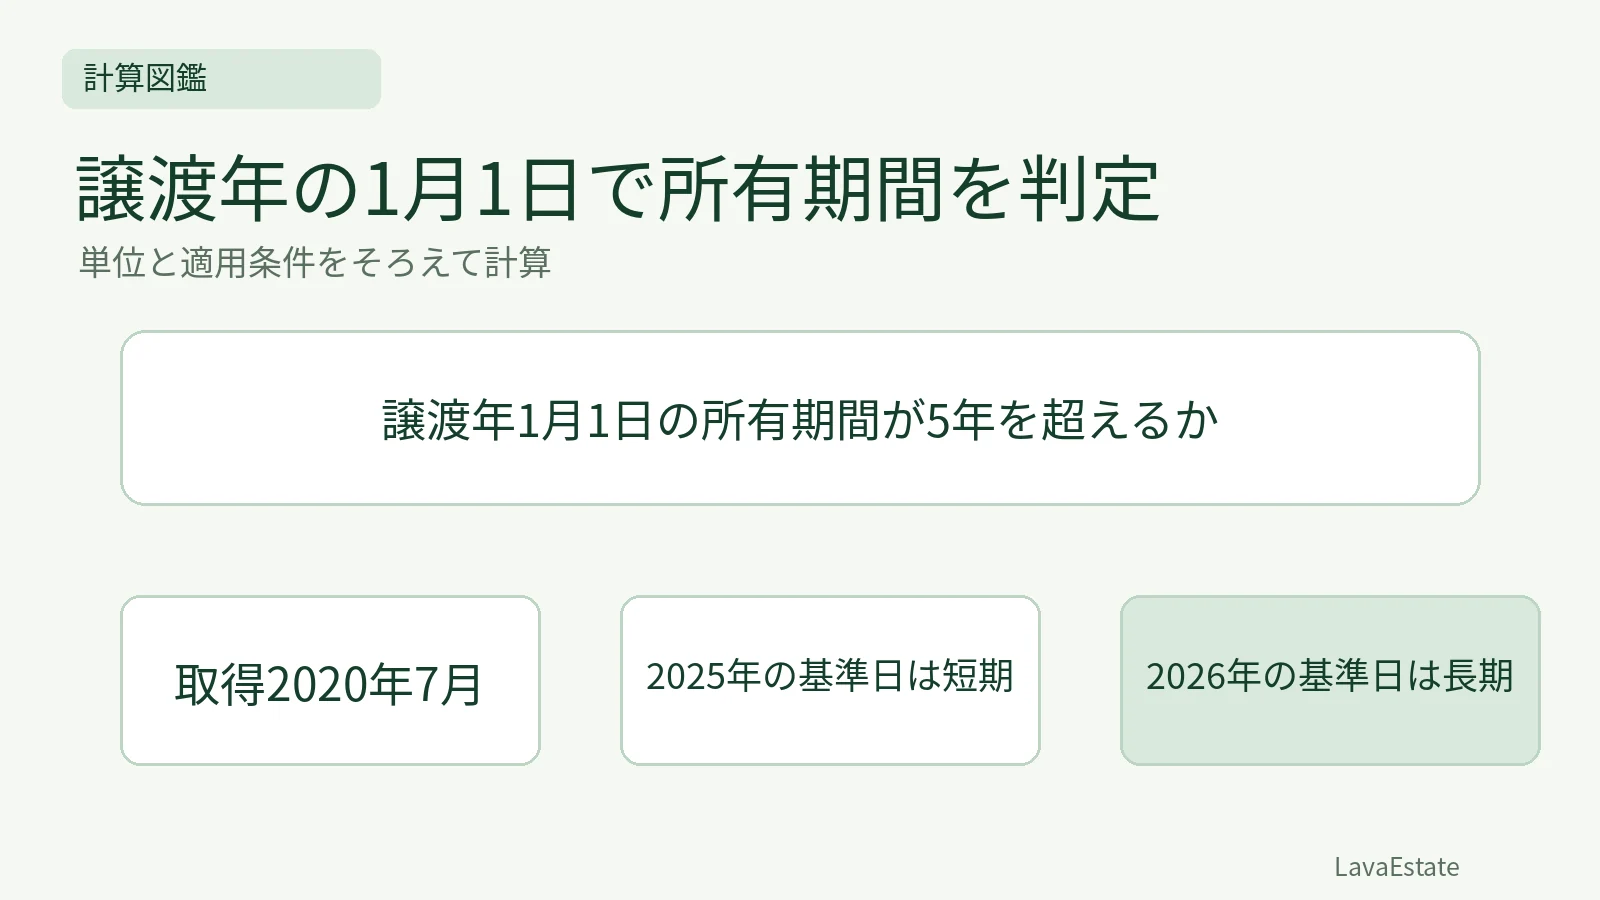
譲渡年1月1日の所有期間が5年を超えるか
計算の条件
- 取得時期2020年7月1日とする
- 譲渡年2026年
- 土地・建物の区分判定・個別特例等は別
計算手順
- 基準日を2026年1月1日とする
- 取得時期から基準日までを確認
- 5年を超えるため長期の区分
答え
長期譲渡所得
土地・建物の譲渡所得の長期・短期は、譲渡した年の1月1日現在の所有期間で判定します。5年を超えれば長期、5年以下なら短期です。実際の売却日までに5年が過ぎていても、その年の1月1日時点では別の結果になる場合があります。
判定日を譲渡年の1月1日へ固定する
所有期間の比較に使う日は、土地・建物を譲渡した年の1月1日です。売却日の直前まで数えてから、その結果を長期・短期へそのまま当てはめません。取得日、譲渡日、譲渡年の1月1日を三つの日付として書き分けます。所得税の長期・短期の区分であり、契約上の保有年数や、住居の別の特例の条件を一括して判定するものではありません。
5年超と5年以下を読み分ける
長期は5年を超える場合、短期は5年以下です。5年以上と書き換えて境界を変えないようにします。日常会話で5年目という呼び方をしていても、税の期間判定と同じとは限りません。まず税法上の取得時期を確認し、指定された基準日でどちらの範囲に入るかを調べます。月数だけをおおまかに切り捨て、境界をまたいで結論を出すことも避けます。
売却日までの経過と比較する
年の途中で取得した物件は、実際の売却日まで5年を超えても、その年の1月1日では5年以下となる場合があります。同じ取得日でも譲渡年が変わると基準日が変わります。以下の設例では2020年7月1日の取得を前提とし、2025年と2026年の1月1日を比較します。売却月だけを遅らせれば、その年の区分が必ず変わるという計算ではありません。
区分の計算と税額・特例を分ける
取得時期の税法上の扱い、相続・贈与等の個別事情、居住用の特別控除等は別に確認します。ここで長期と判定できても、それだけで具体的な税額や使える特例がすべて確定するわけではありません。税率を掛ける前に、譲渡所得の金額や控除の要件等を調べます。この計算は与えられた取得時期を前提とする区分の学習であり、税額を概算する記事とは使い分けます。
比較して確認する
取得の前提 | 譲渡年の基準日 | 区分 |
|---|---|---|
2020年7月1日取得 | 2025年1月1日:5年以下 | 短期 |
2020年7月1日取得 | 2026年1月1日:5年超 | 長期 |
境界の文言 | 5年を超えるか | 5年以上とは異なる |
学習用の具体例
2020年7月1日に取得した土地を、2025年10月に譲渡する例です。売却日までに5年を超えていても、2025年1月1日現在では5年以下なので短期の区分を確認します。同じ取得日で2026年に譲渡する例なら、2026年1月1日で5年を超え、長期の区分です。どちらも税法上の取得時期がこの日であるとした学習条件です。実際の税額や居住用等の特例は、この二つの期間判定だけで決めません。
確認問題
問1:売却日までに5年を超えれば、その年は必ず長期ですか。
解説:いいえ。譲渡年の1月1日現在の所有期間で確認します。
問2:長期の境界は5年以上ですか。
解説:5年を超える場合です。5年以下は短期という文言と合わせて読みます。
問3:2020年7月取得・2026年譲渡の設例はどちらですか。
解説:2026年1月1日現在で5年を超えるため、長期の区分です。ほかの税額条件は別に確認します。
関連する学習
学習の入口に戻る
出典・参照資料
- No.3208 長期譲渡所得の税額の計算(国税庁)確認日 2026/10/23
- No.3202 譲渡所得の計算のしかた(分離課税)(国税庁)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →