計算の要点
計算式
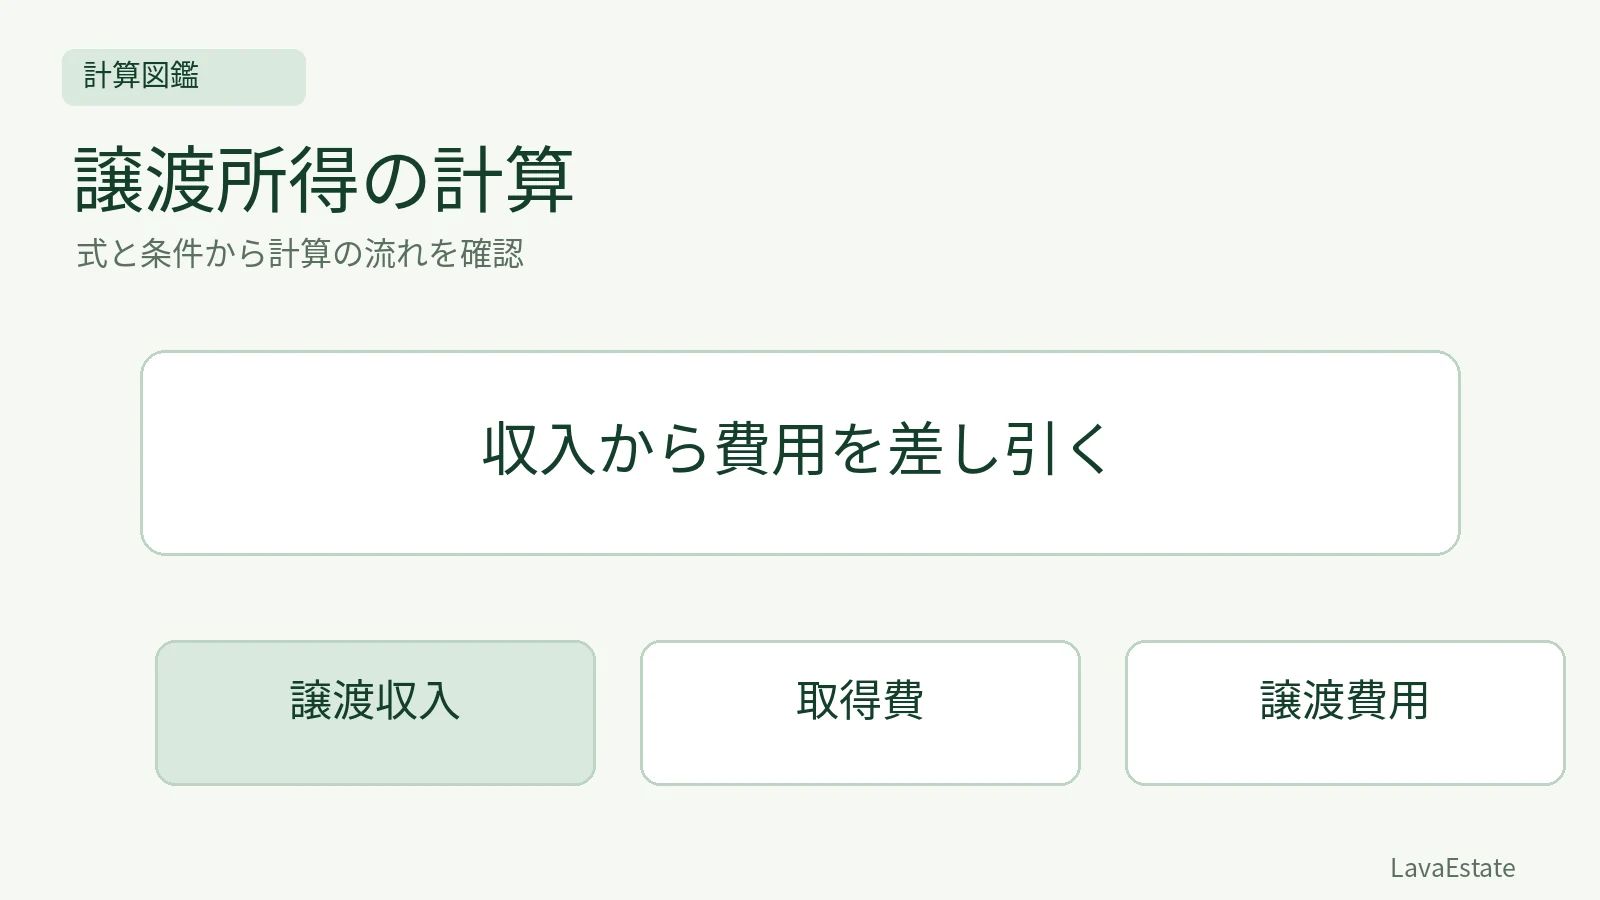
譲渡所得=売却収入−取得費−譲渡費用(特別控除適用前)
計算の条件
- 売却収入4500万円
- 調整後の取得費2800万円
- 譲渡費用150万円
計算手順
- 4500−2800−150=1550
- 控除と長期・短期の区分は別に判定
具体例
- 建物の減価償却費相当額を反映済みの取得費を与える学習例。
答え
1550 万円
土地・建物の譲渡所得は、売却収入から取得費と譲渡費用を差し引いて求めます。取得時の費用と売却のための費用を分け、建物は取得代金等から減価償却費相当額を差し引いた取得費を使うことが基本です。
取得費に含めるもの
購入代金や建築代金に加え、購入時の仲介手数料、一定の登記費用等が取得費になる場合があります。事業・賃貸の必要経費へ算入した費用等は、そのまま二重に取得費へ入れないようにします。名目だけでなく、いつ何のために支払ったかを調べます。
土地は通常、建物のような減価償却をしません。建物は所有期間中の減価償却費相当額を控除して取得費を算定します。土地と建物を一括購入した事例では、その内訳を確かめ、全額を同じ方法で償却しないことが要点です。
譲渡費用との区分
売却の仲介手数料、売るための測量費、売買契約書の印紙代、一定の取壊し費用等は譲渡費用を検討します。一方、保有中の固定資産税や維持修繕費等が、すべて売却費用として差し引けるわけではありません。
例えば、境界を確定して土地を売るための測量と、取得時に行った測量は、同じ名称でも支払目的が違います。証憑を取得時、保有中、売却時へ分類すると、どの計算へ入れるかを整理しやすくなります。
具体的な計算
売却収入4500万円、取得費2800万円、譲渡費用150万円、特別控除なしとします。取得費2800万円は建物の減価償却費相当額等を反映した後の金額とします。譲渡所得は4500−2800−150=1550万円です。
ここへ適用できる特別控除があれば、さらにその条件と限度を確認します。税額を求めるには、長期・短期の区分等も必要です。今回の1550万円は利益の計算であり、そのまま納付税額になるものではありません。
取得費が分からない場合
取得費不明等の場合には、売却収入の五%を概算取得費とする取扱いがあります。4500万円なら225万円です。同じ譲渡費用150万円とすると、4500−225−150=4125万円となります。取得資料の有無によって計算が大きく変わり得ることが分かります。
資料が見当たらないというだけで、調査せず直ちに購入代金ゼロとするのでもありません。契約書、決済記録等の資料を確認し、実際に採る取得費の根拠を残します。相続等で取得した物件の取得費の引継ぎは、さらに別の取扱いを確認します。
計算前の照合
金額表には、売却収入、土地取得費、建物取得費、売却費用、控除を別の行へ置きます。同じ仲介料を取得費と譲渡費用の両方へ入れていないか、借入元本の返済を売却費用にしていないかも点検します。現金の手残りと税務上の利益は違います。
条件を変えて考える
売却代金からローン残高を引いた手残りが小さくても、取得費が小さければ譲渡所得が大きい場合があります。借入れで買った金額は購入時の取得費へ関係しますが、その借入れの返済を売却時にもう一度費用として引くわけではありません。利益表と資金繰り表を別に作ると、この二重控除を見つけられます。
確認問題
この実額例の譲渡所得はいくらですか。1550万円です。
4500万円の五%の概算取得費はいくらですか。225万円です。
建物の取得費は買ったときの代金を常にそのまま使いますか。いいえ。減価償却費相当額等を反映します。
関連する学習
学習の一覧へ
この内容を問題で確かめる
この記事に関連する問題を1問収録しています。まずは1問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- No.3202 譲渡所得の計算のしかた(分離課税)(国税庁)確認日 2026/10/23
- No.3252 取得費となるもの(国税庁)確認日 2026/10/23
- No.3255 譲渡費用となるもの(国税庁)確認日 2026/10/23
- No.3261 建物の取得費の計算(国税庁)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →