計算の要点
計算式
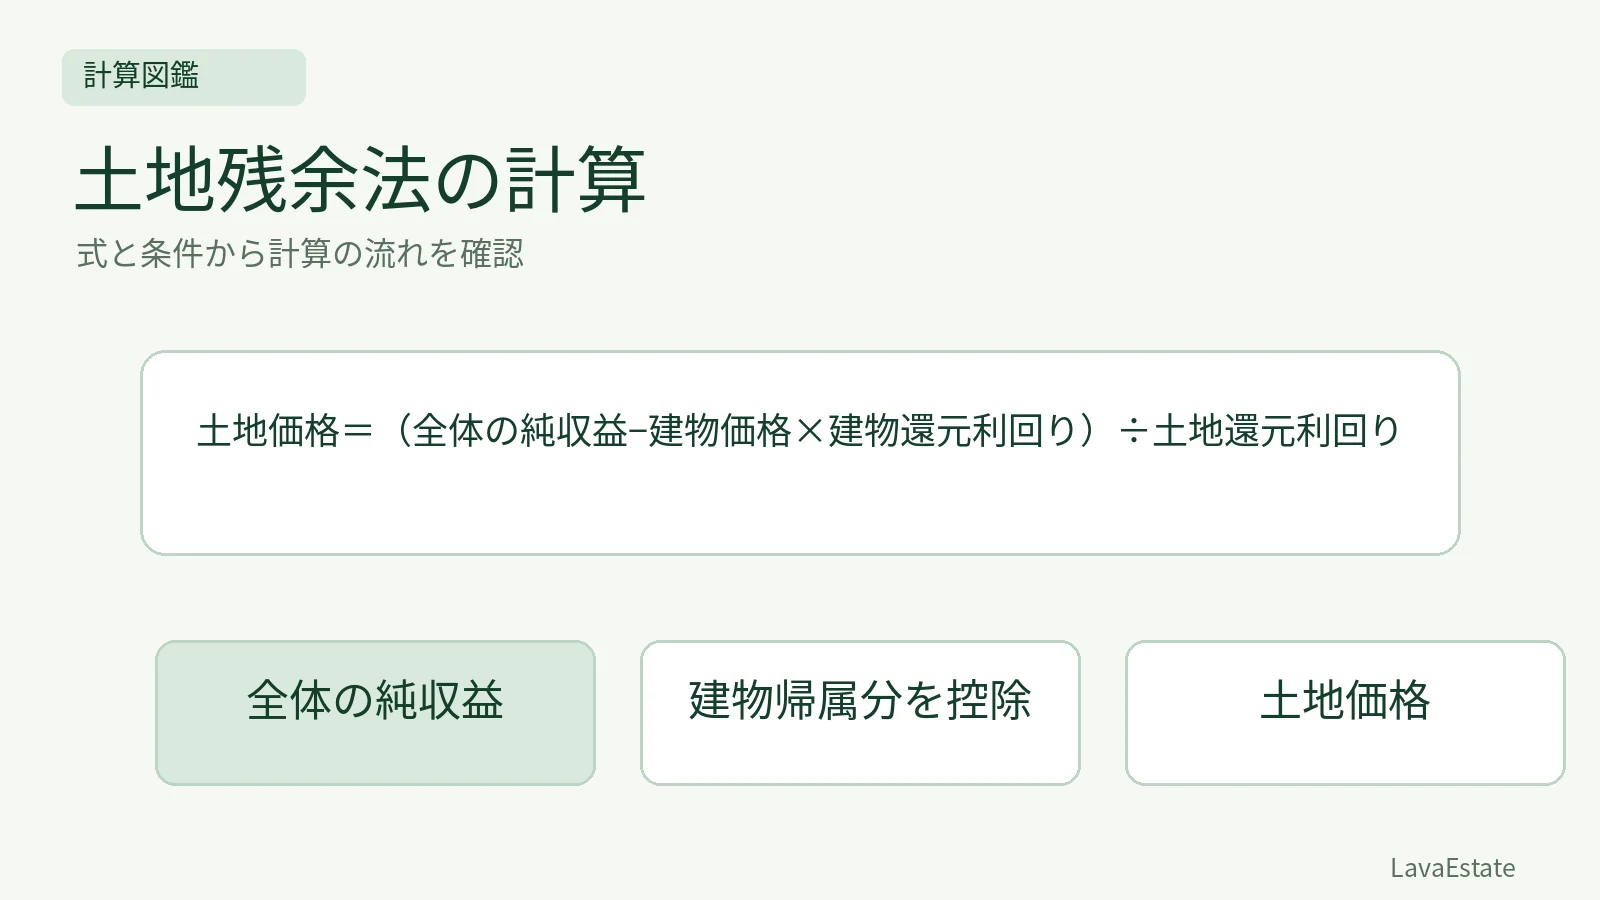
土地価格=(全体の純収益−建物価格×建物還元利回り)÷土地還元利回り
計算の条件
- 全体純収益1000万円/年(償却前)
- 建物価格8000万円
- 対応する建物率8%(元本回収を含む)
- 土地率4%
計算手順
- 建物帰属8000×0.08=640万円/年
- 土地帰属1000−640=360万円/年
- 土地価格360÷0.04=9000万円
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
9000 万円
土地だけの収益を、直接観察できない場合に考える
土地と建物を一体で貸している場合、家賃は一体の利用に対して支払われます。その家賃から費用を差し引いた全体の純収益を、そのまますべて土地の収益と考えることはできません。建物にも収益へ寄与する価値があるためです。
土地残余法では、全体の純収益から建物に帰属する純収益を控除し、土地に帰属する純収益を求めて還元します。建物価値、収益の範囲、建物に対応する率等の条件を明らかにして使う方法です。
まず、建物に帰属する年640万円を計算する
全体の年間純収益を1,000万円、建物価格を8,000万円、対応する建物の還元利回りを8%、土地の還元利回りを4%と仮定します。この例では、全体純収益は償却前のもの、建物率はその収益に対応して元本回収を含むものとして与えています。
建物に帰属する純収益は8,000×0.08=640万円/年です。8,000万円という建物価格自体を、年間純収益1,000万円から引かないでください。価格と年額収益は単位が違います。価格に対応する率を掛け、年額収益へそろえる段階です。
土地の年360万円を、4%で還元する
土地に帰属する純収益は1,000-640=360万円/年です。これを土地の還元利回り4%で割ると、360÷0.04=9,000万円となります。求めたのは土地価格で、土地建物一体の価格ではありません。
手順 | 式 | 金額 |
|---|---|---|
建物帰属純収益 | 8,000×8% | 年640万円 |
土地帰属純収益 | 1,000-640 | 年360万円 |
土地価格 | 360÷4% | 9,000万円 |
この仮定の下で土地価格と建物価格を合わせれば1億7,000万円ですが、一体価格の鑑定評価額が単純にこれで確定するという意味ではありません。手法の適用条件や他の試算との関連付けを別に検討します。
収益と率の対応を崩さない
償却前の収益から建物分を控除する場合、建物の元本回収をどのように扱うかが重要です。単なる投資利回りなのか、元本回収を含む率なのかを読み違えると、建物帰属純収益が変わってしまいます。利率の数字だけで式を選ばないでください。
また、収益側ですでに控除したものを、建物率の中でも重ねて控除するような二重計上を避けます。本記事の8%は計算条件として置いた率で、実際の建物について一律に使える率ではありません。
建物分の誤差が、土地価格へ大きく響く
全体純収益を固定し、建物帰属純収益が年40万円大きくなれば、土地の残余純収益は年40万円小さくなります。土地率4%なら、土地価格の差は40÷0.04=1,000万円です。残余として求めるため、他の入力の誤差が土地価格へ影響します。
土地の残余純収益が負になった場合も、直ちに「土地に価値がない」と断定せず、想定建物、最有効使用、収益予測、費用、建物価格、率の対応等を見直します。計算結果と、手法をその条件で適用してよいかという判断は別です。
最後は、足し戻して検算する
土地価格9,000万円に4%を掛けると年360万円です。これと建物分640万円を足せば、元の全体純収益1,000万円へ戻ります。全体の収益を土地と建物へ二重に割り当てていないかを、この逆算で確認できます。
設問では、求めるのが土地帰属純収益か土地価格かを確認します。640、360、9,000という数字をそれぞれ何の金額か言えるようにすると、途中値を最終解答とする誤りを防げます。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/28
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →