計算の要点
計算式
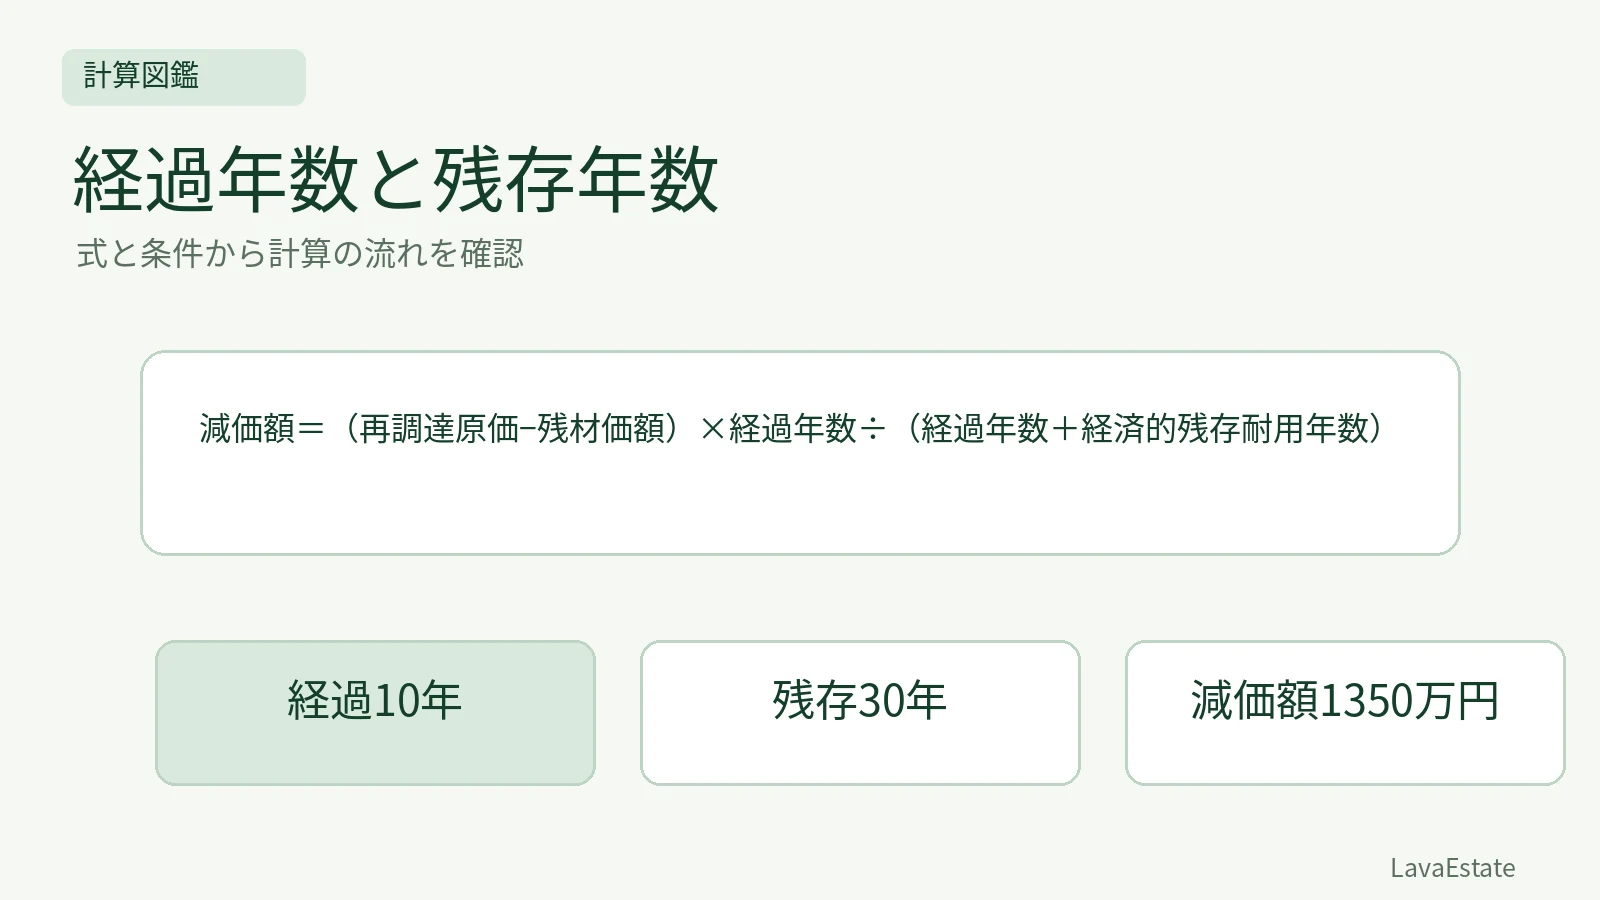
減価額=(再調達原価−残材価額)×経過年数÷(経過年数+経済的残存耐用年数)
計算の条件
- 再調達原価6000万円
- 残材価額600万円
- 経過10年
- 経済的残存30年
計算手順
- 全体期間10+30=40年
- 回収対象6000−600=5400万円
- 5400×10÷40=1350万円
- 減価後価格は6000−1350=4650万円
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
1350 万円
何年使ったかと、あと何年使えるか
耐用年数に基づく方法では、建物等の経過年数と経済的残存耐用年数を確認します。経済的残存耐用年数は、評価の前提に照らして今後どの程度経済的に使用できるかを捉えるもので、税務上の法定耐用年数を機械的に当てはめるものではありません。
以下は、定額的に減価し、残材価額を600万円と置く独自の学習例です。実際の建物が毎年同額だけ減価するという断定ではありません。与えられた条件の下で、減価額と価格を区別して計算するために使います。
全体の期間は、10年と30年を足す
再調達原価を6,000万円、経過年数を10年、経済的残存耐用年数を30年とします。この例の全体期間は10+30=40年です。残存30年を全体の耐用年数と取り違え、経過割合を10÷30としないようにしてください。
残材価額600万円は、例の条件上、最後に残る価値として置いています。減価の対象となる額は6,000-600=5,400万円です。6,000万円全額を同じ割合で減らす式とは前提が違います。
減価額と、減価後価格を別々に求める
減価額は5,400×10÷40=1,350万円です。ここで止めると答えたのは減価の額で、建物価格ではありません。減価後の価格は6,000-1,350=4,650万円になります。
手順 | 計算 | 結果 |
|---|---|---|
全体期間 | 10+30 | 40年 |
減価対象額 | 6,000-600 | 5,400万円 |
減価額 | 5,400×10÷40 | 1,350万円 |
減価後価格 | 6,000-1,350 | 4,650万円 |
残材価額は、減価対象額から除いた上で最終価格に残っています。最後に4,650万円へもう一度600万円を足すと二重計上になります。何を引き、何が残っているかを式の横に書くと確かめやすくなります。
残存年数を短くすると、どう動くか
ほかの条件を変えず、経済的残存耐用年数だけ20年とすれば、全体期間は30年、減価額は5,400×10÷30=1,800万円、減価後価格は4,200万円です。今後の使用期間が短いという前提により、同じ経過10年の減価割合が大きくなります。
残存年数を短くしたのに価格が上がる計算なら、分母や減価額との区別を確認してください。年数の感応度は、このように一つの条件だけを変えて調べます。再調達原価も同時に変えると、どの条件で差が生じたかが分からなくなります。
観察減価法との役割の違い
耐用年数に基づく方法だけでは、維持管理、改修、損傷、機能の陳腐化等の実態を十分に捉えきれない場合があります。鑑定評価基準では、耐用年数に基づく方法と観察減価法を原則として併用する考え方を確認します。
古い建物でも丁寧に改修されている場合と、同じ築年で修繕が遅れている場合は、状態が異なります。築年数が同じなら価格も同じと決めず、経済的な使用可能性と現況を照合します。試験では、計算条件として年数等が与えられた例と、実際の減価修正の判断を分けて読みましょう。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/28
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →