計算の要点
計算式
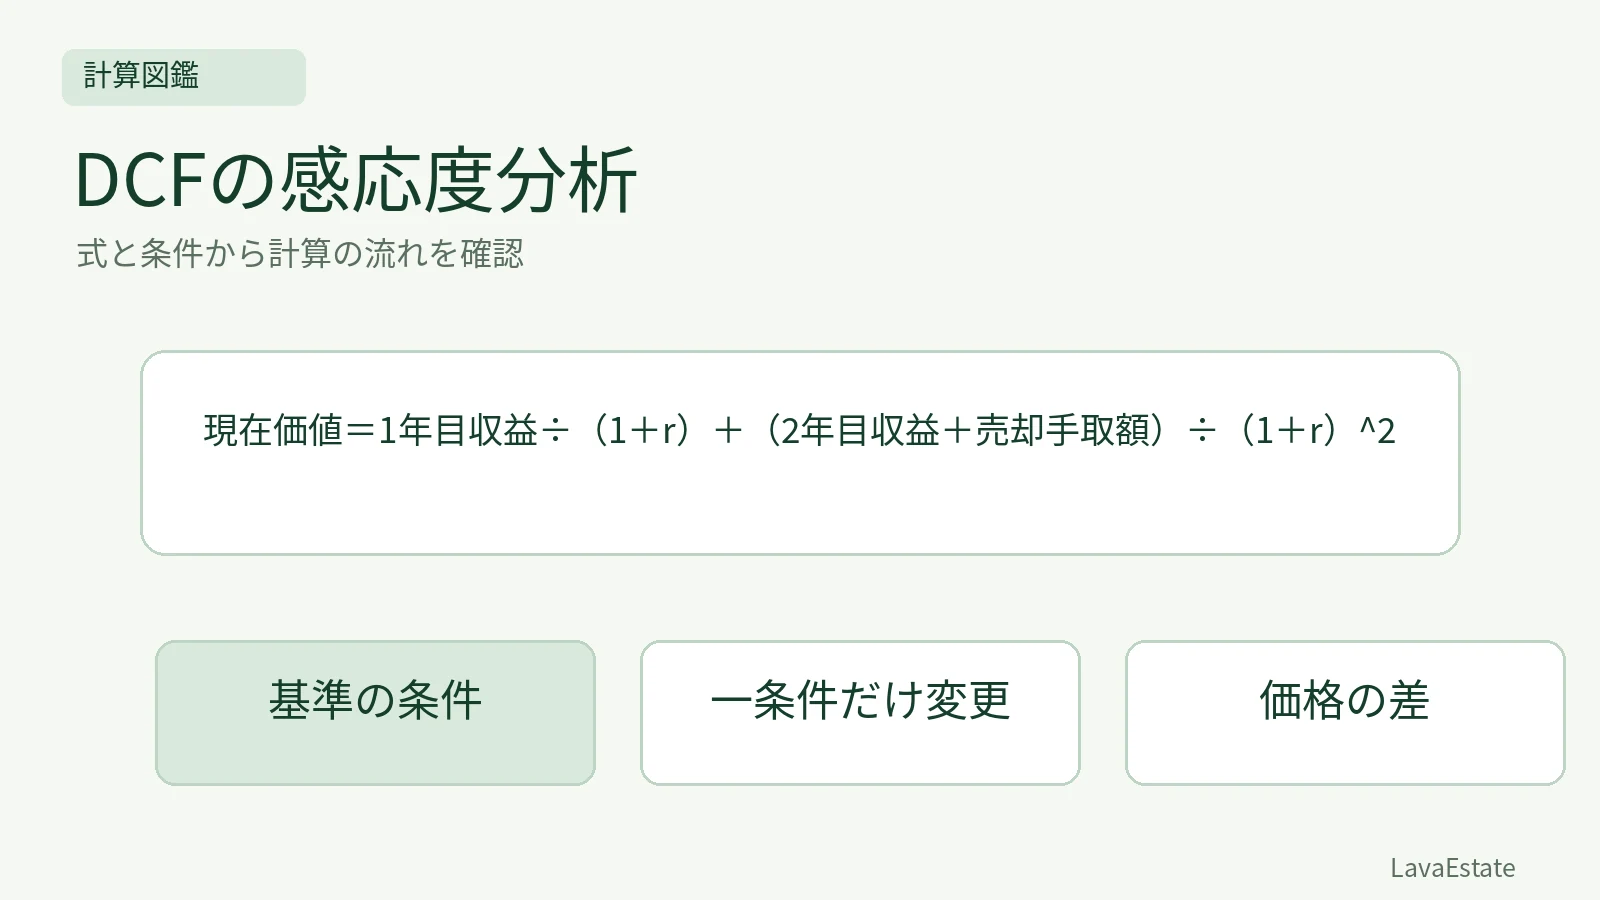
現在価値=1年目収益÷(1+r)+(2年目収益+売却手取額)÷(1+r)^2
計算の条件
- 一年目末純収益500万円
- 二年目末純収益500万円
- 二年目末売却手取10000万円
- 基準年割引率5%
計算手順
- 500÷1.05+10500÷1.05^2=10000万円
- 率だけ6%なら約9816.66万円
- 売却手取だけ9000万円なら約9092.97万円
具体例
- 本文の「計算条件」に示した独自の学習例。数値は市場データではなく、入力の範囲と発生時点を固定する。
答え
10000 万円
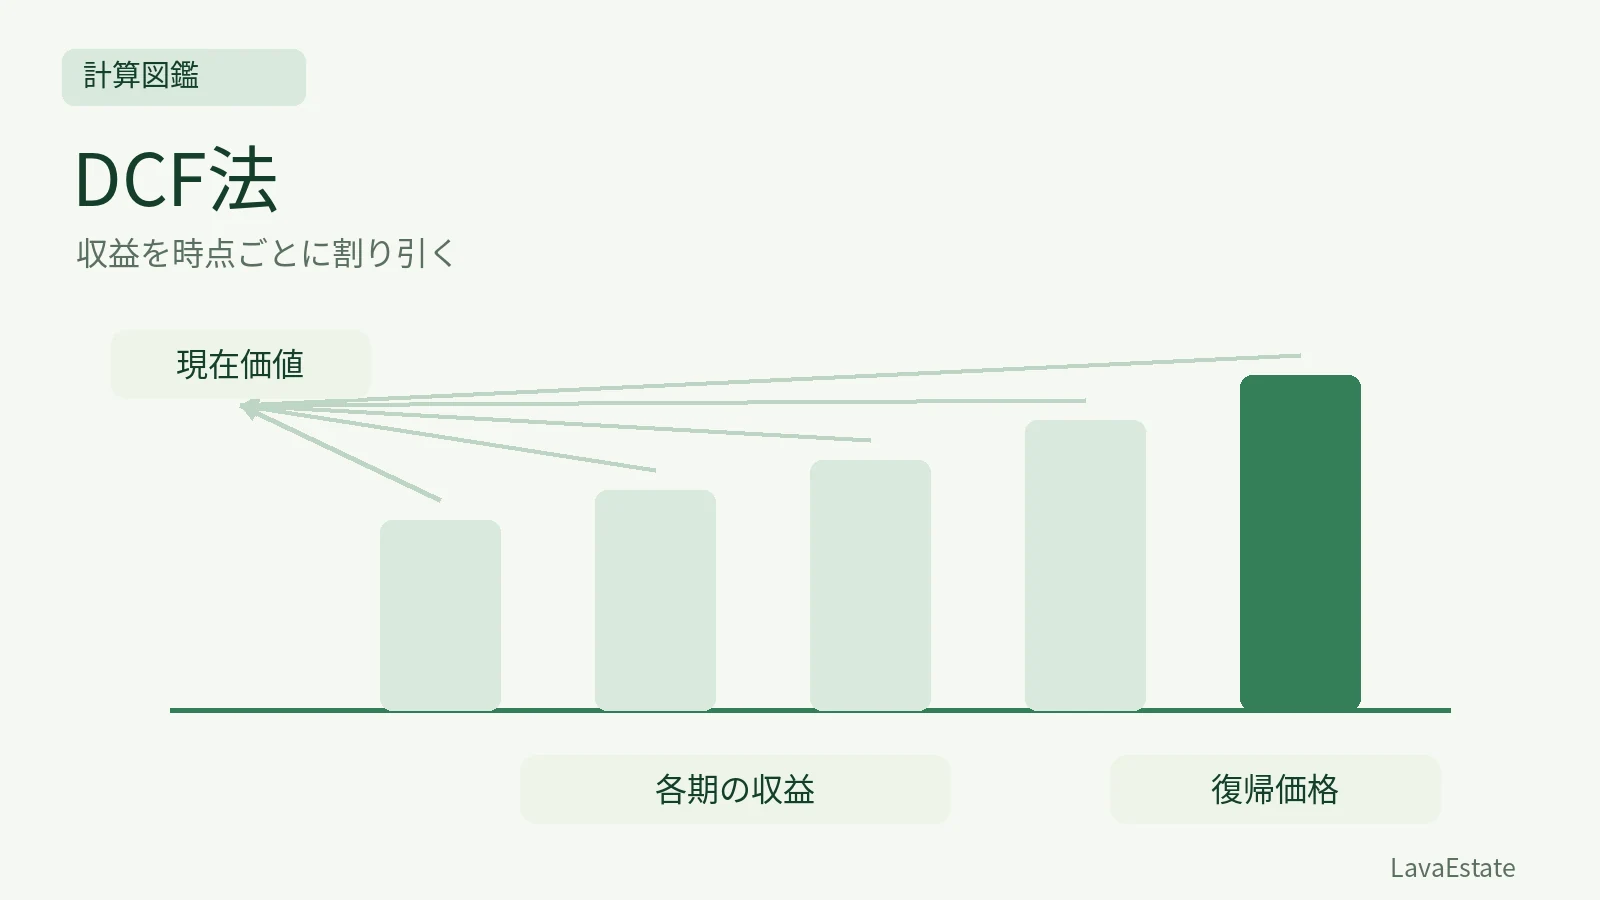
将来の入金を、その時点に応じて割り引く
DCF法では、保有期間の純収益と、期末の復帰価格等を、それぞれ対応する時点から現在価値へ割り引きます。毎年の収益だけを足して売却額を落とす、又は将来の売却額を現在価値と同じに扱うと、評価の前提が変わります。
感応度分析は、入力の変化が計算結果へどの程度響くかを調べる作業です。値を何でも同時に変えるのではなく、まず一つの条件だけを変えて基準例と比較します。その上で、必要なら複数条件が変わるシナリオを別に作ります。
基準例では、1年目末と2年目末に入金する
1年目末の純収益500万円、2年目末の純収益500万円、2年目末の売却手取額1億円、割引率5%と仮定します。売却手取額は売却費用控除後のものとし、借入返済や所得税等の資金調達・所有者固有の項目はここに含めません。
計算は500÷1.05+(500+10,000)÷1.05²です。1年目分は約476.19万円、2年目の純収益と売却手取額は約9,523.81万円となり、合計1億円です。2年目末の売却額を1.05で一度しか割らない誤りに注意してください。
割引率だけを6%へ変える
純収益と売却手取額をそのままにし、割引率だけ6%とすると、500÷1.06+10,500÷1.06²≒9,816.66万円です。基準の1億円より約183.34万円小さくなります。正の将来収益等を同じ時点・額で固定した条件では、割引率が上がると現在価値は下がります。
ここで市場の賃料も変わったと仮定してしまうと、率だけの影響を調べたことになりません。「ほかを固定する」という分析の条件と、現実の市場で複数要因が一緒に動くことを区別します。
売却手取額だけを9,000万円へ変える
割引率を5%へ戻し、2年目末の売却手取額だけ9,000万円とすれば、500÷1.05+9,500÷1.05²≒9,092.97万円です。将来の売却手取額1,000万円の差は、現在では1,000÷1.05²≒907.03万円の差になります。
条件 | 試算した現在価値 |
|---|---|
基準:率5%・売却手取1億円 | 10,000.00万円 |
率だけ6%へ変更 | 約9,816.66万円 |
売却手取だけ9,000万円へ変更 | 約9,092.97万円 |
小数の表示は最後に丸めています。途中の年ごとに大きく丸めると差が出るため、計算機には十分な桁を残します。
収益予測と復帰価格の関係にも注意する
実際のDCFでは、最終還元利回り等から復帰価格を求めることがあります。その場合、純収益の変化が保有期間の入金だけでなく、復帰価格にも影響します。最終年の収益を変更したのに、復帰価格の算定前提を見直さないと、内部で整合しないシナリオになる場合があります。
本記事の売却手取額は独立に与えた仮定なので、そのまま用いて比較しています。入力が独立した仮定か、他の入力から算定した値かを明らかにしておくことが、感応度分析の再現性につながります。
計算結果より先に、時間と単位をそろえる
すべて万円なのか、月額と年額が混じっていないか、入金が期末か期中かを確認します。感応度の結果は、設定した仮定の範囲の比較であり、現実の不動産価格が必ず同額だけ動くという予測ではありません。
設問では、基準条件の計算を一度正しく行い、変更した入力を一つだけ書き換えて検算します。率が上がる、収益が減る等の方向と結果が合っているかも確かめると、式の転記ミスを見つけやすくなります。
出典・参照資料
- 不動産鑑定評価基準(国土交通省)確認日 2026/10/28
関連記事
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →