計算の要点
計算式
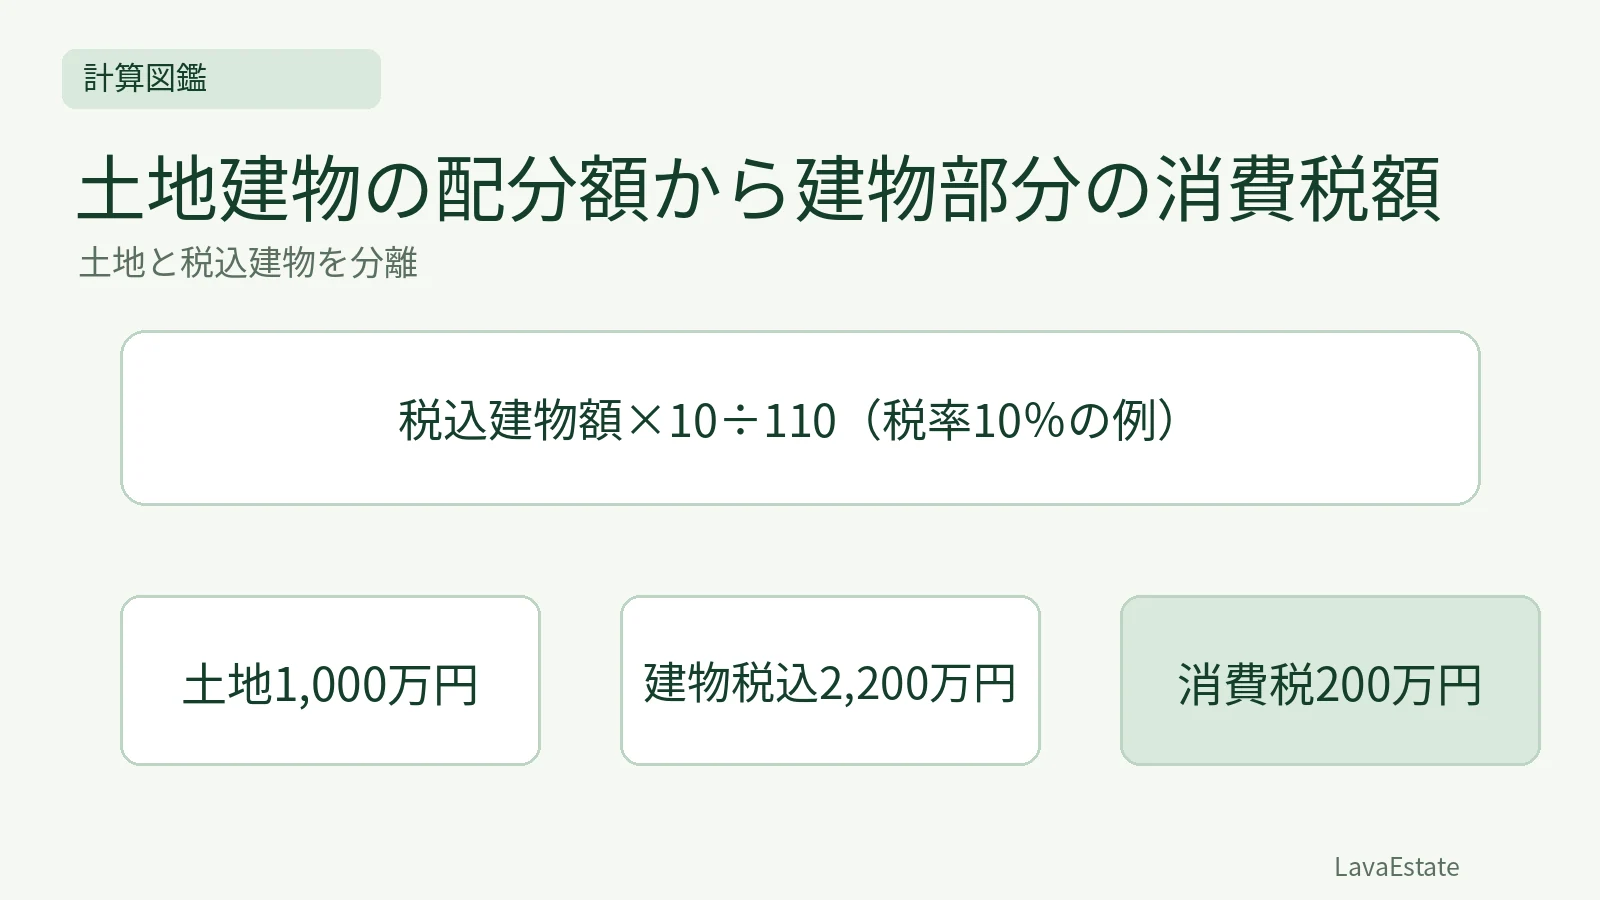
税込建物額×10÷110(税率10%の例)
計算の条件
- 土地と税込建物を分離:一括代金3,200万円、うち土地1,000万円、建物税込2,200万円と合理的に配分されている例です。売主の事業に係る課税取引とします。
具体例
- 前提: 一括代金3,200万円、うち土地1,000万円、建物税込2,200万円と合理的に配分されている例です。売主の事業に係る課税取引とします。
- 途中計算: 建物の消費税は2,200万円×10÷110=200万円。税抜建物額2,000万円、土地1,000万円、税200万円の合計は3,200万円です。
答え
建物の消費税200万円
計算の前提
一括代金3,200万円、うち土地1,000万円、建物税込2,200万円と合理的に配分されている例です。売主の事業に係る課税取引とします。
式と途中計算
建物の消費税は2,200万円×10÷110=200万円。税抜建物額2,000万円、土地1,000万円、税200万円の合計は3,200万円です。
条件が変わる場合
土地を含む3,200万円全体へ10÷110を掛けません。建物が税抜2,200万円なら税は220万円となり条件が違います。個人の私的売却等、そもそも課税取引でない場合も区別します。
検算と単位の確認
途中計算では元の単位を残し、割合は百分率を小数へ直してから使います。金額・面積・期間が混ざるときは、式の分子と分母が対応しているかを確かめます。端数処理を途中で繰り返すと最終値が変わることがあるため、この例では原則として最後に行います。計算した値を元の関係に戻し、前提の金額や割合と一致するかを確認します。
比較して確認する
段階 | 内容 |
|---|---|
前提 | 一括代金3,200万円、うち土地1,000万円、建物税込2,200万円と合理的に配分されている例です。売主の事業に係る課税取引とします。 |
計算 | 建物の消費税は2,200万円×10÷110=200万円。税抜建物額2,000万円、土地1,000万円、税200万円の合計は3,200万円です。 |
確認 | 土地を含む3,200万円全体へ10÷110を掛けません。建物が税抜2,200万円なら税は220万円となり条件が違います。個人の私的売却等、そもそも課税取引でない場合も区別します。 |
学習用の具体例
一括代金3,200万円、うち土地1,000万円、建物税込2,200万円と合理的に配分されている例です。売主の事業に係る課税取引とします。 建物の消費税は2,200万円×10÷110=200万円。税抜建物額2,000万円、土地1,000万円、税200万円の合計は3,200万円です。
条件を変えた例:建物の税抜配分額が1,500万円なら
税率10%では消費税150万円、税込建物額1,650万円です。税込額に10%をそのまま掛けた165万円は税を重ねた誤りです。土地価格に建物と同じ課税をしない点も確認します。
この変更例では、元の例から何を変え、何を据え置いたかを先に確認します。前提を一つずつ変えて計算すると、結果が動いた理由を説明できます。金額だけでなく期間・割合・費用の範囲を同時に変えた場合は、その影響を別々に分けます。計算結果だけを暗記するのでなく、元の式へ数値を戻して、同じ関係が成り立つかまで確かめます。
確認問題
問1:この例の答えは。
解説:建物の消費税200万円。建物の消費税は2,200万円×10÷110=200万円。税抜建物額2,000万円、土地1,000万円、税200万円の合計は3,200万円です。
問2:結果を実際の取引へ使う際の注意は。
解説:土地を含む3,200万円全体へ10÷110を掛けません。建物が税抜2,200万円なら税は220万円となり条件が違います。個人の私的売却等、そもそも課税取引でない場合も区別します。
関連する学習
学習の入口に戻る
この内容を問題で確かめる
この記事に関連する問題を2問収録しています。まずは2問で、読んだ内容を思い出せるか確かめましょう。
過去問は出題当時の基準、オリジナル問題は記載された基準で採点します。年度・基準日を確認してください。
採点後は各選択肢の理由を確認できます。間違えたところは、この記事に戻って読み直しましょう。
学習記録の保存にはログインが必要です。ログイン後、この演習に戻ります。
出典・参照資料
- 消費税・土地建物等の譲渡(国税庁)確認日 2026/10/25
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →