手続の要点
必要書類
- 年度と物件情報
- 本人・代理権の確認
- 相続関係資料等
手順
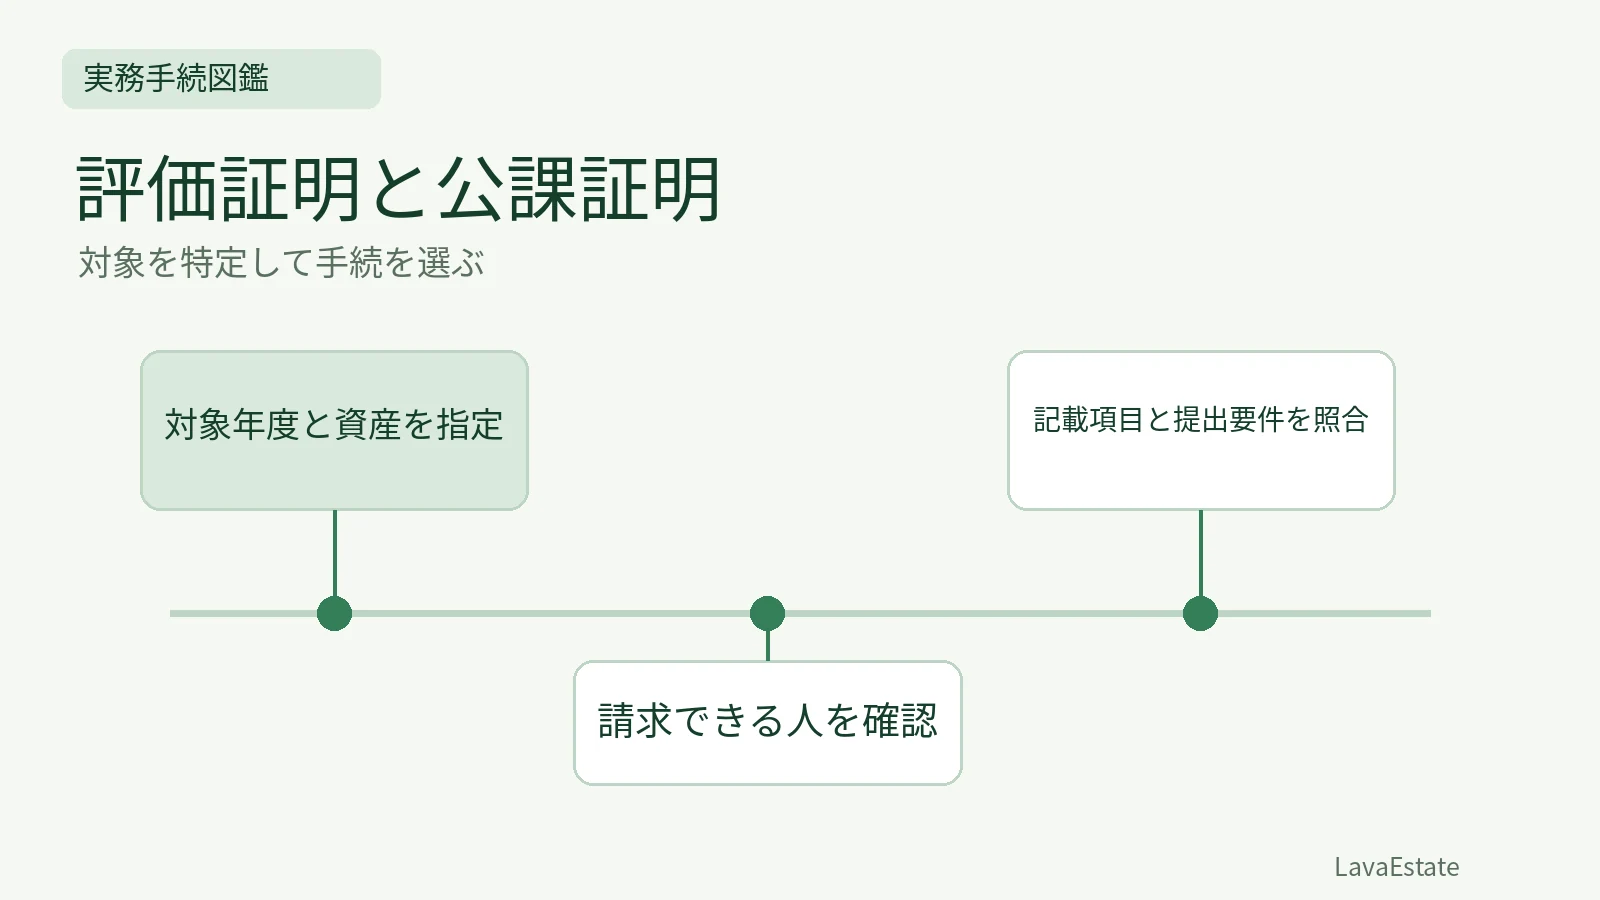
- 対象年度と資産を指定
- 請求できる人を確認
- 記載項目と提出要件を照合
期限
- 個別の法定期限・案内に従う
費用
- 提出先の最新の手数料表で確認
注意点
- 年度と物件情報、本人・代理権の確認、相続関係資料等。案件と管轄の公式案内により追加・相違があります。
対象年度と資産を指定
土地と家屋、所在地・地番・家屋番号、年度を明らかにします。相続、登記、訴訟等の用途に応じて必要な証明を選び、価格と課税標準を取り違えないようにします。
請求できる人を確認
所有者、相続人、代理人等の請求資格と必要な本人確認資料を確認します。第三者が誰でも自由に取得できるわけではありません。委任状や相続関係資料の要否は受付案内に従います。
記載項目と提出要件を照合
土地・家屋の評価額、課税標準、税額等の必要項目が載っているかを確認します。非課税資産や共有者の表記、複数物件の枚数、手数料は自治体で異なる場合があります。
申請前後に残す記録
申請先の公式案内で受付日、必要書類、費用、提出方法を確認し、提出した書類の控えを保存します。補正や追加資料の依頼があれば、対象となる物件・当事者・原因が一致するように対応します。受付と手続の完了は同じではないため、完了通知や取得した書類の内容まで確認します。自治体ごとに異なる部分は、全国共通の法定要件と分けて判断します。
根拠となる条文
市町村長は、納税義務者その他の政令で定める者の求めに応じ、固定資産課税台帳のうちこれらの者に係る固定資産として政令で定めるものに関する事項(総務省令で定める事項を除く。以下この項において同じ。)が記載(当該固定資産課税台帳の備付けが第三百八十条第二項の規定により電磁的記録の備付けをもつて行われている場合には、記録。以下この条、次条及び第三百九十四条において同じ。)をされている部分又はその写し(当該固定資産課税台帳の備付けが同項の規定により電磁的記録の備付けをもつて行われている場合には、当該固定資産課税台帳に記録をされている事項を記載した書類。第三百八十七条第三項において同じ。)をこれらの者の閲覧に供しなければならない。 ただし、当該部分に記載をされている住所が明らかにされることにより人の生命又は身体に危害を及ぼすおそれがあると認められる場合その他当該部分又はその写しを閲覧に供することが適当でないと認められる場合には、当該部分に総務省令で定める措置を講じたもの又はその写し(当該固定資産課税台帳の備付けが第三百八十条第二項の規定により電磁的記録の備付けをもつて行われている場合には、当該総務省令で定める措置を講じたものに記録をされている事項を記載した書類)を閲覧に供することができる。 市町村長は、前項の規定により固定資産課税台帳(同項ただし書の規定による措置を講じたものを含む。以下この項及び第三百八十二条の四において同じ。)又はその写しを閲覧に供する場合には、固定資産課税台帳に記載をされている事項を映像面に表示して閲覧に供することができる。
市町村長は、第二十条の十の規定によるもののほか、政令で定める者の請求があつたときは、これらの者に係る固定資産として政令で定めるものに関して固定資産課税台帳に記載をされている事項のうち政令で定めるものについての証明書を交付しなければならない。 ただし、当該証明書に記載されている住所が明らかにされることにより人の生命又は身体に危害を及ぼすおそれがあると認められる場合その他当該証明書を交付することが適当でないと認められる場合には、当該証明書に総務省令で定める措置を講じたものを交付することができる。
市町村長は、第三百八十二条の二の規定により固定資産課税台帳若しくはその写しを閲覧に供し、若しくは第三百八十七条第三項若しくは第四項の規定により土地名寄帳若しくは家屋名寄帳若しくはそれらの写しを閲覧に供し、又は第二十条の十若しくは前条の規定により証明書(同条ただし書の規定による措置を講じたものを含む。)を交付する場合において、当該閲覧又は交付に係る固定資産課税台帳又は土地名寄帳若しくは家屋名寄帳に記載(当該固定資産課税台帳又は土地名寄帳若しくは家屋名寄帳の備付けが第三百八十条第二項又は第三百八十七条第二項の規定により電磁的記録の備付けをもつて行われている場合には、記録。以下この条において同じ。)をされている住所が第三百八十二条第二項(第四号に係る部分に限る。)において準用する同条第一項の規定による通知に係る者の住所(総務省令で定めるものに限る。)であるとき(総務省令で定める場合に限る。)は、第二十条の十、第三百八十二条の二、前条並びに第三百八十七条第三項及び第四項の規定にかかわらず、総務省令で定めるところにより、当該固定資産課税台帳若しくは土地名寄帳若しくは家屋名寄帳に当該住所に代わるものとして総務省令で定める事項の記載をしたもの若しくはその写し(当該固定資産課税台帳又は土地名寄帳若しくは家屋名寄帳の備付けが第三百八十条第二項又は第三百八十七条第二項の規定により電磁的記録の備付けをもつて行われている場合には、当該総務省令で定める事項の記載をしたものに記録をされている事項を記載した書類)を閲覧に供し、又は当該証明書に当該住所に代わるものとして総務省令で定める事項を記載したものを交付しなければならない。
比較して確認する
段階 | すること |
|---|---|
対象年度と資産を指定 | 土地と家屋、所在地・地番・家屋番号、年度を明らかにします。相続、登記、訴訟等の用途に応じて必要な証明を選び、価格と課税標準を取り違えないようにします。 |
請求できる人を確認 | 所有者、相続人、代理人等の請求資格と必要な本人確認資料を確認します。第三者が誰でも自由に取得できるわけではありません。委任状や相続関係資料の要否は受付案内に従います。 |
記載項目と提出要件を照合 | 土地・家屋の評価額、課税標準、税額等の必要項目が載っているかを確認します。非課税資産や共有者の表記、複数物件の枚数、手数料は自治体で異なる場合があります。 |
学習用の具体例
登記のため評価額が必要なのに、税額だけが分かる書類を取得しても用途を満たすとは限りません。評価額が1,200万円でも課税標準が同額とは限らないため、欄名まで確かめます。
確認問題
問1:この手続で先に確認することは。
解説:評価証明書は固定資産の価格等、公課証明書は課税標準や税額等を確認する資料です。自治体と用途で記載内容が異なるため、提出先が求める年度・項目を確認します。
問2:準備する資料の例は。
解説:年度と物件情報、本人・代理権の確認、相続関係資料等。案件と管轄の公式案内により追加・相違があります。
関連する学習
学習の入口に戻る
出典・参照資料
- 地方税法(e-Gov法令検索)確認日 2026/10/25
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →