手続の要点
必要書類
- 対象不動産の登記情報
- 相続関係を証する情報
- 分割・遺言等と取得者住所の情報
手順
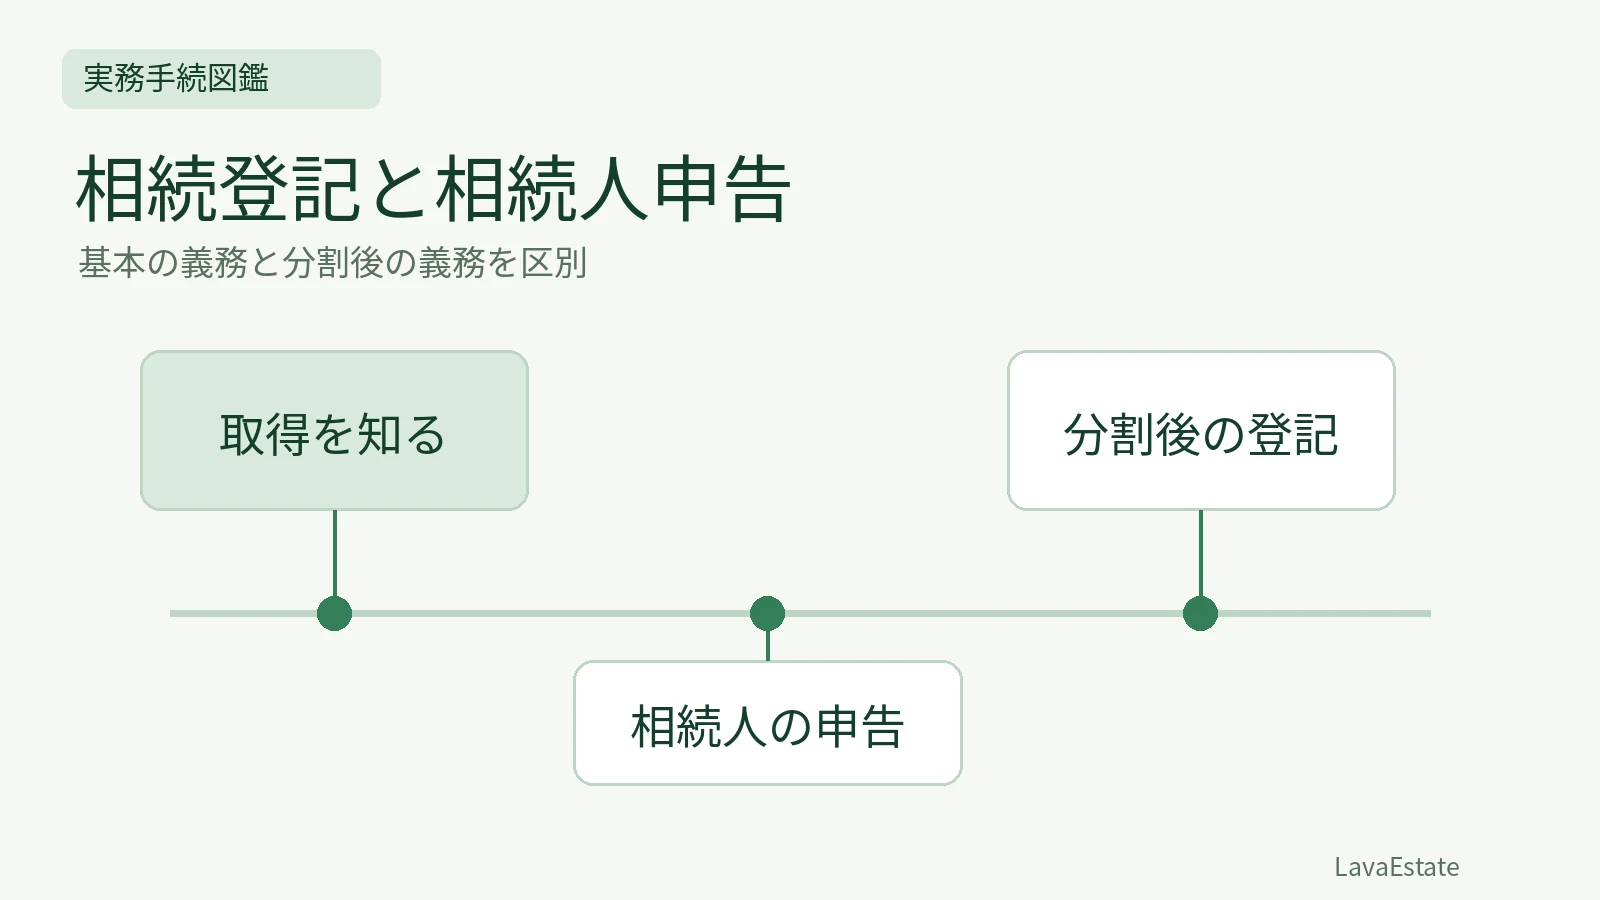
- いつ何を取得したと知ったかを確認する
- 相続登記で権利の帰属を記録する
- 相続人申告登記の申出をする場面
- 遺産分割後の追加義務を確認する
期限
- 自己のための相続開始と所有権取得を知った日から3年以内が基本。遺産分割後は各規定による別の3年の義務を確認する。
注意点
- そのようにはいえません。分割後の申請義務と期限を確認します。
相続登記の申請義務は、自己のために相続が始まったことと、相続により不動産の所有権を取得したことを知った日から3年以内が基本です。相続人申告登記は、相続人である旨等を申し出ることで一定の申請義務を履行したものとみなす仕組みです。遺産分割による最終的な権利の登記とは役割が異なります。
いつ何を取得したと知ったかを確認する
相続が起きた日だけでなく、自分のための相続開始と、対象不動産の所有権取得を知った日を確認します。対象は所有権の登記名義人に相続が開始した場面です。施行前の相続についても経過措置があるため、古い相続なら何もしなくてよいとはいえません。物件が複数ある場合には、相続財産にどの不動産が含まれるかを調べます。
相続登記で権利の帰属を記録する
相続関係を示す情報、遺産分割協議や遺言等の内容、取得者の住所など、取得原因に応じた資料をそろえます。遺産分割で特定の人が取得するのか、法定相続分に沿う登記をするのかによって、確認すべき内容が違います。単に相続人の名前が分かったという段階と、不動産の取得者が確定した段階を分けて考えます。
相続人申告登記の申出をする場面
76条の3は、相続の開始と自分が相続人である旨を登記官へ申し出る仕組みを定めています。所定の期間内に適法な申出をすると、同条が定める範囲で基本となる申請義務を履行したものとみなされます。登記簿への付記は、誰がどの持分を最終取得したかを公示する所有権移転登記そのものではありません。
遺産分割後の追加義務を確認する
法定相続分に応じた相続登記の後に遺産分割があった場合や、相続人申告の後に遺産分割で取得した場合には、分割内容を反映する登記の義務を確認します。相続人申告を一度すれば、将来の分割後も永遠に手続が不要になるという意味ではありません。基本の3年と、分割の日からの3年を、それぞれの規定に沿って整理します。
比較して確認する
手続 | 主に記録・申告すること | 残る確認 |
|---|---|---|
相続による所有権移転 | 取得した権利の帰属 | 取得原因に応じた資料 |
相続人申告 | 相続開始と相続人である旨 | 最終的な権利帰属の登記とは別 |
分割後の登記 | 分割により取得した内容 | 分割後の期限と必要資料 |
学習用の具体例
AとBが相続人で、土地の分け方がまだ決まらない例です。期限への対応として相続人申告登記を検討することと、最終的に土地をAが取得する遺産分割を登記へ反映することは別です。後にAが分割で取得した場合には、その分割を反映する申請と期限を改めて確認します。申告があればAの単独所有が既に確定したと読み替えることはできません。
確認問題
問1:基本の申請義務は、相続人全員が協議を終えるまで無期限に待てますか。
解説:待てません。取得を知った日等を基準とする期限を確認します。
問2:相続人申告登記は、最終的な所有者と持分を確定する登記ですか。
解説:異なります。相続人である旨等の申出と、権利帰属の移転登記を区別します。
問3:相続人申告後に分割で取得しても、追加の登記義務はありませんか。
解説:そのようにはいえません。分割後の申請義務と期限を確認します。
関連する学習
学習の入口に戻る
出典・参照資料
- 不動産登記法(e-Gov法令検索)確認日 2026/10/23
- 相続登記の申請義務化に関する案内(法務省)確認日 2026/10/23
解説を読んで疑問が残ったときは、この記事に紐づけて質問できます。
この記事について質問する →